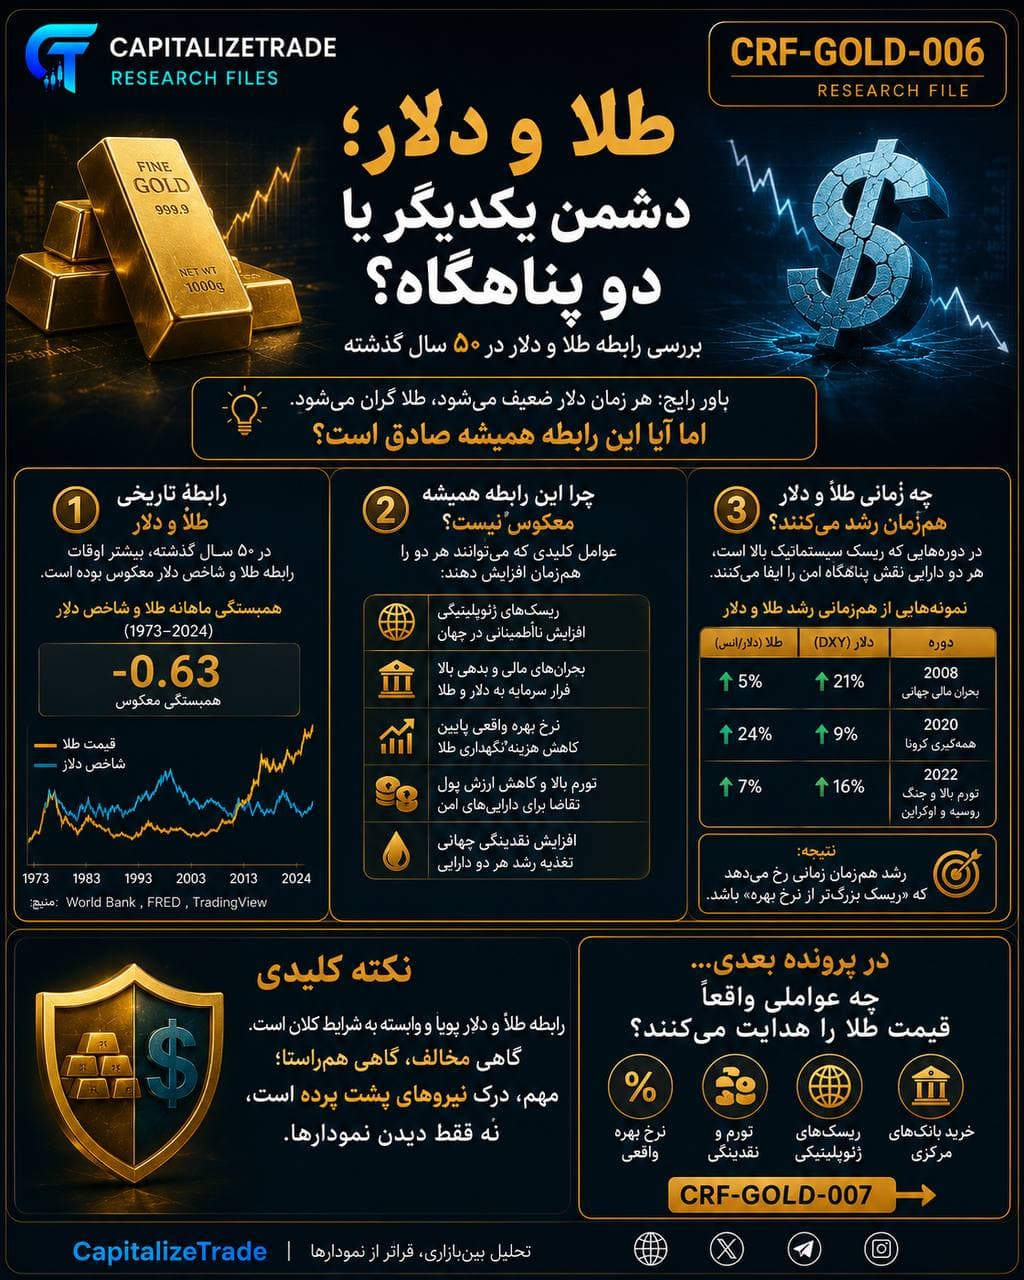
در بازارهای مالی، یکی از مشهورترین روابطی که معاملهگران و سرمایهگذاران دنبال میکنند، رابطه میان طلا و دلار آمریکا است.
یک باور رایج وجود دارد: وقتی دلار ضعیف میشود، طلا افزایش پیدا میکند؛ و وقتی دلار تقویت میشود، قیمت طلا کاهش مییابد.
این رابطه در بسیاری از دورههای تاریخی مشاهده شده است؛ اما آیا میتوان آن را یک قانون ثابت بازار دانست؟ خیر.
رابطه طلا و دلار پیچیدهتر از یک رابطه ساده و همیشگی معکوس است. در واقع، اگر بخواهیم قیمت طلا را حرفهای تحلیل کنیم، باید به جای پرسیدن این سؤال که: «دلار بالا میرود یا پایین؟» سؤال دقیقتری مطرح کنیم:
«چرا دلار در حال تغییر است و همزمان چه اتفاقی برای نرخ بهره واقعی، تورم، نقدینگی، ریسکهای ژئوپلیتیکی و تقاضای بانکهای مرکزی رخ میدهد؟»
اینجاست که تحلیل طلا از بررسی یک نمودار ساده فراتر میرود و وارد قلمرو تحلیل بینبازاری میشود.
چرا طلا و دلار معمولاً رابطه معکوس دارند؟
اول باید بفهمیم چرا این رابطه شکل میگیرد. قیمت جهانی طلا عمدتاً بر مبنای دلار آمریکا در بازارهای بینالمللی اعلام میشود. بنابراین وقتی ارزش دلار نسبت به سایر ارزها افزایش پیدا میکند، خرید طلا برای دارندگان سایر ارزها میتواند گرانتر شود.
در شرایط دیگر، کاهش ارزش دلار میتواند طلا را برای خریداران غیرآمریکایی جذابتر کند. اما این تنها بخشی از داستان است.
طلا برخلاف یک ارز ملی، سود دورهای یا جریان نقدی ایجاد نمیکند. بنابراین جذابیت آن تا حد زیادی با هزینه فرصت نگهداری طلا ارتباط دارد. اینجا یکی از مهمترین متغیرهای بازار وارد میشود: نرخ بهره واقعی.
نرخ بهره واقعی؛ متغیری مهمتر از نرخ بهره اسمی
فرض کنید نرخ بهره اسمی در یک اقتصاد ۵ درصد باشد. اگر تورم مورد انتظار ۲ درصد باشد، بازده واقعی تقریبی برابر با ۳ درصد خواهد بود. اما اگر همان نرخ بهره ۵ درصد باشد و تورم مورد انتظار به ۶ درصد برسد، بازده واقعی تقریبی منفی خواهد شد.
به زبان ساده:
نرخ بهره واقعی ≈ نرخ بهره اسمی − تورم
این رابطه در عمل سادهسازی شده است و برای تحلیل دقیق باید از معیارهای مناسب بازده واقعی استفاده کرد، اما مفهوم اصلی را بهخوبی نشان میدهد.
وقتی بازده واقعی داراییهای بدون ریسک افزایش پیدا میکند، نگهداری طلا ممکن است از نظر هزینه فرصت جذابیت کمتری داشته باشد. در مقابل، وقتی بازده واقعی کاهش پیدا میکند یا منفی میشود، جذابیت نسبی طلا ممکن است افزایش یابد.
بنابراین گاهی ممکن است دلار تقویت شود، اما اگر همزمان نرخ بهره واقعی کاهش یابد یا ریسکهای اقتصادی و ژئوپلیتیکی افزایش پیدا کنند، طلا نیز بتواند رشد کند. اینجاست که رابطه ساده «دلار بالا = طلا پایین» دیگر پاسخ کاملی نیست.
آیا طلا و دلار همیشه خلاف جهت حرکت میکنند؟
خیر. رابطه معکوس میان طلا و دلار یک رابطه آماری و اقتصادی است، نه یک قانون مکانیکی.
در برخی دورهها، همبستگی منفی میان این دو بازار قویتر میشود. در برخی دورهها ضعیف میشود. و در شرایط خاص، حتی ممکن است هر دو دارایی همزمان رشد کنند. چرا؟ زیرا سرمایهگذاران ممکن است به دلایل کاملاً متفاوتی به هر دو دارایی علاقهمند شوند.
برای مثال، در شرایط افزایش شدید نااطمینانی جهانی، دلار میتواند به دلیل نقش خود بهعنوان ارز اصلی بینالمللی و دارایی نقدشونده مورد توجه قرار گیرد. همزمان، طلا نیز ممکن است به دلیل نقش تاریخی خود بهعنوان ذخیره ارزش و ابزار تنوعبخشی به سبد دارایی مورد توجه قرار گیرد.
در چنین شرایطی، این دو دارایی میتوانند برای دو دلیل متفاوت همزمان مورد تقاضا قرار گیرند. بنابراین، گاهی بهتر است به جای اینکه بپرسیم: «طلا و دلار چه رابطهای با هم دارند؟» بپرسیم: «چه نیروی مشترکی باعث حرکت همزمان یا متفاوت آنها شده است؟»
سه سناریوی مهم برای رابطه طلا و دلار
برای سادهسازی تحلیل، میتوان سه وضعیت اصلی را در نظر گرفت:
سناریوی اول: دلار ضعیف + طلا قوی
این همان سناریوی کلاسیک است. در این شرایط، ممکن است ارزش دلار کاهش پیدا کند، هزینه خرید طلا برای دارندگان سایر ارزها کاهش یابد، انتظارات تورمی افزایش پیدا کند و نرخهای بهره واقعی کاهش یابد. در چنین وضعیتی، مجموعه عوامل میتواند به نفع طلا عمل کند. اما حتی در این سناریو نیز نباید تنها به دلار نگاه کرد.
سناریوی دوم: دلار قوی + طلا ضعیف
این سناریو نیز در بسیاری از دورهها مشاهده شده است. اگر دلار تقویت شود و همزمان نرخهای بهره واقعی افزایش پیدا کنند، سیاست پولی انقباضی باشد، بازده اوراق افزایش یابد و تقاضای سرمایهگذاری برای طلا کاهش پیدا کند، طلا ممکن است تحت فشار قرار گیرد. این همان شرایطی است که رابطه معکوس طلا و دلار بیشتر خود را نشان میدهد.
سناریوی سوم: دلار قوی + طلا قوی
این سناریو از نظر تحلیلی جذابتر است. زیرا برخلاف تصور رایج، هر دو دارایی میتوانند همزمان رشد کنند. چنین شرایطی ممکن است زمانی رخ دهد که:
ریسک ژئوپلیتیکی افزایش پیدا کند.
بحران مالی شکل بگیرد.
نگرانی درباره اقتصاد جهانی افزایش یابد.
سرمایهگذاران به دنبال نقدشوندگی بالا باشند.
بانکهای مرکزی خرید طلا را افزایش دهند.
نگرانی درباره آینده نظام مالی افزایش پیدا کند.
در این شرایط، دلار ممکن است به دلیل نقدشوندگی و نقش بینالمللی مورد تقاضا قرار گیرد. طلا نیز ممکن است به دلیل ذخیره ارزش و تنوعبخشی مورد توجه قرار گیرد.
چرا شاخص دلار بهتنهایی برای تحلیل طلا کافی نیست؟
شاخص دلار (DXY) یکی از مهمترین ابزارهای تحلیل بازار طلاست. اما نباید آن را بهعنوان تنها متغیر تعیینکننده قیمت طلا در نظر گرفت. قیمت طلا حاصل برهمکنش مجموعهای از عوامل است. یک چارچوب تحلیلی مناسب میتواند شامل این متغیرها باشد:
شاخص دلار: برای بررسی قدرت نسبی دلار در برابر سبدی از ارزهای اصلی.
نرخ بهره واقعی آمریکا: برای بررسی هزینه فرصت نگهداری دارایی بدون بازده.
بازده اوراق خزانه: برای سنجش جذابیت نسبی داراییهای درآمد ثابت.
تورم و انتظارات تورمی: برای بررسی نگرانیهای مربوط به قدرت خرید پول.
سیاست پولی فدرال رزرو: برای بررسی مسیر نرخ بهره و نقدینگی.
خرید بانکهای مرکزی: برای بررسی تقاضای ساختاری در بازار طلا.
جریان سرمایه ETFها: برای رصد رفتار سرمایهگذاران مالی.
ریسک ژئوپلیتیکی: برای سنجش تقاضای احتمالی ناشی از افزایش نااطمینانی.
بنابراین، تحلیل حرفهای طلا باید به جای یک رابطه دوتایی، یک شبکه از روابط بین بازارها را بررسی کند.
طلا، دلار و نرخ بهره؛ یک مثلث مهم
یکی از مهمترین روابط در تحلیل بینبازاری طلا، ارتباط میان سه متغیر است: دلار، نرخ بهره و طلا.
اما حتی اینجا نیز یک نکته مهم وجود دارد. گاهی افزایش نرخ بهره میتواند باعث تقویت دلار شود. اگر همزمان بازده واقعی نیز افزایش پیدا کند، این وضعیت میتواند فشار مضاعفی بر طلا ایجاد کند.
اما اگر نرخ بهره اسمی افزایش یابد و تورم با سرعت بیشتری افزایش پیدا کند، ممکن است نرخ بهره واقعی کاهش یابد. در این شرایط، ممکن است رفتار طلا متفاوت باشد. پس برای تحلیل بازار باید پرسید: نرخ بهره در حال افزایش است، اما در مقایسه با تورم چه اتفاقی برای بازده واقعی رخ داده است؟ این سؤال بسیار مهمتر از مشاهده ساده تغییر نرخ بهره اسمی است.
چرا رابطه طلا و دلار در دورههای مختلف تغییر میکند؟
بازارها در خلأ حرکت نمیکنند. رابطه میان طلا و دلار نیز به «رژیم اقتصادی» بستگی دارد. در یک دوره ممکن است مهمترین عامل بازار تورم باشد. در دورهای دیگر نرخ بهره واقعی عامل اصلی باشد. در یک دوره ریسک ژئوپلیتیکی اهمیت بیشتری پیدا کند. و در دورهای دیگر خرید بانکهای مرکزی تأثیر بیشتری بر تقاضای طلا داشته باشد.
بنابراین، یک رابطه آماری که در یک دوره تاریخی بسیار قوی بوده، لزوماً در دوره بعدی با همان شدت ادامه پیدا نمیکند. این یکی از مهمترین اصول تحلیل بینبازاری است: همبستگیها ثابت نیستند؛ با تغییر شرایط اقتصادی و مالی، روابط میان بازارها نیز تغییر میکنند.
نقش بانکهای مرکزی در تغییر معادله طلا
یکی از مهمترین تحولاتی که در سالهای اخیر توجه تحلیلگران را به خود جلب کرده، افزایش اهمیت خرید طلا توسط بانکهای مرکزی بوده است. این موضوع میتواند باعث شود بخشی از تقاضای طلا از مسیر سنتی سرمایهگذاران مالی جدا شود.
به عبارت دیگر، اگر تقاضای طلا فقط به سرمایهگذاران ETFها و معاملهگران بازار وابسته باشد، رابطه آن با دلار و نرخ بهره ممکن است متفاوت باشد. اما وقتی بانکهای مرکزی نیز بهعنوان خریداران بزرگ وارد بازار میشوند، عوامل دیگری مانند موارد زیر نیز وارد معادله میشوند:
تنوعبخشی ذخایر
مدیریت ریسک
سیاستهای ذخیرهای
تحولات ژئوپلیتیکی
ساختار نظام پولی بینالمللی
به همین دلیل، تحلیل طلا در سالهای اخیر نیازمند توجه بیشتر به رفتار بانکهای مرکزی است.
آیا افزایش قیمت طلا به معنای سقوط دلار است؟
نه لزوماً. افزایش قیمت طلا میتواند دلایل مختلفی داشته باشد. برای مثال:
افزایش تقاضای بانکهای مرکزی
افزایش تقاضای سرمایهگذاری
کاهش نرخ بهره واقعی
افزایش ریسکهای ژئوپلیتیکی
افزایش انتظارات تورمی
رشد نقدینگی
یا ترکیبی از این عوامل.
بنابراین، نباید از افزایش قیمت طلا بهتنهایی نتیجه گرفت که دلار در حال از دست دادن جایگاه خود است. برای چنین نتیجهای باید مجموعهای از دادهها (سهم دلار در ذخایر رسمی، سهم سایر ارزها، ساختار تجارت جهانی، نظامهای پرداخت و...) بررسی شود. این همان تفاوت میان تحلیل دادهمحور و روایتمحور است.
تحلیل بینبازاری؛ فراتر از یک نمودار
در CapitalizeTrade، هدف از تحلیل بینبازاری این نیست که فقط بگوییم طلا بالا میرود یا پایین؟ هدف اصلی این است که بفهمیم چرا؟
برای رسیدن به این پاسخ، باید چند بازار را کنار یکدیگر قرار داد. یک چارچوب ساده میتواند چنین باشد:
فدرال رزرو ⬇️ نرخ بهره ⬇️ بازده واقعی ⬇️ دلار ⬇️ جریان سرمایه ⬇️ طلا
اما در کنار این زنجیره باید عوامل دیگری را نیز در نظر گرفت: بانکهای مرکزی، ریسک ژئوپلیتیکی، تورم، نقدینگی جهانی و بحرانهای مالی. بنابراین، بازار طلا یک سیستم چندمتغیره است. هرگاه یکی از این متغیرها تغییر کند، ممکن است روابط میان بازارها نیز تغییر کند.
یک اشتباه رایج در تحلیل طلا
یکی از رایجترین اشتباهات این است که معاملهگر یا سرمایهگذار فقط یک رابطه را بهعنوان قانون ثابت در نظر بگیرد. مثلاً: «دلار بالا رفت، پس طلا باید پایین بیاید.»
این نوع تحلیل ممکن است در برخی شرایط درست باشد، اما اگر علت تقویت دلار را ندانیم، اطلاعات ناقصی داریم. ممکن است دلار به دلیل افزایش نرخ بهره واقعی تقویت شده باشد. ممکن است به دلیل بحران جهانی تقویت شده باشد. ممکن است به دلیل خروج سرمایه از بازارهای پرریسک رشد کرده باشد.
هرکدام از این سناریوها میتواند تأثیر متفاوتی بر طلا داشته باشد. بنابراین، سؤال حرفهای این نیست که: «دلار چه کرد؟» بلکه این است: «دلار چرا این حرکت را انجام داد و بازارهای دیگر چگونه به همان شوک واکنش نشان دادند؟» این دقیقاً همان جایی است که تحلیل بینبازاری ارزش خود را نشان میدهد.
جمعبندی
رابطه طلا و دلار یکی از مهمترین روابط بازارهای جهانی است؛ اما این رابطه را نباید به یک قانون ساده و همیشگی تبدیل کرد. در بسیاری از دورهها، دلار قوی با فشار بر قیمت طلا همراه بوده است. اما در شرایط خاص، طلا و دلار میتوانند همزمان رشد کنند.
علت این اتفاق را باید در مجموعهای از عوامل جستوجو کرد: نرخ بهره واقعی، تورم، سیاست پولی، ریسک ژئوپلیتیکی، تقاضای بانکهای مرکزی، نقدینگی، جریان سرمایه و شرایط اقتصاد جهانی. به همین دلیل، تحلیل طلا بدون تحلیل دلار ناقص است؛ اما تحلیل طلا فقط با دلار نیز کامل نیست.
اگر بخواهیم رفتار طلا را بهتر درک کنیم، باید به جای یک رابطه دوطرفه، به یک شبکه نگاه کنیم:
دلار ← نرخ بهره ← بازده واقعی ← تورم ← نقدینگی ← بانکهای مرکزی ← ریسک جهانی ← طلا
این شبکه است که در نهایت رفتار بازار را شکل میدهد.
در پرونده بعدی CapitalizeTrade، از رابطه طلا و دلار یک قدم جلوتر میرویم و به سراغ موتورهای واقعی حرکت قیمت طلا میرویم. از نرخ بهره واقعی و فدرال رزرو تا تورم، دلار، بانکهای مرکزی، ETFها، نقدینگی و ریسکهای ژئوپلیتیکی.
اما سؤال اصلی این است: اگر همه این عوامل بر طلا اثر میگذارند، کدامیک در هر دوره دست بالاتر را دارد؟ این همان نقطهای است که تحلیل بینبازاری میتواند از یک «توضیح گذشته» به یک چارچوب برای درک آینده بازار تبدیل شود.
منابع و مراجع
World Gold Council (WGC) — منابع و پژوهشهای مربوط به بازار طلا، عوامل مؤثر بر تقاضا، سرمایهگذاری، خرید بانکهای مرکزی و روابط طلا با متغیرهای اقتصاد کلان.
Federal Reserve — دادهها و اطلاعات مربوط به سیاست پولی، نرخ بهره و شرایط مالی ایالات متحده.
U.S. Treasury — دادههای مرتبط با بازده اوراق خزانهداری ایالات متحده.
International Monetary Fund (IMF) — دادهها و مطالعات مربوط به ذخایر رسمی، نظام پولی بینالمللی و اقتصاد جهانی.
Bank for International Settlements (BIS) — پژوهشهای مرتبط با بازارهای مالی، نظام پولی و روابط میان داراییها.
U.S. Geological Survey (USGS) — دادههای مربوط به تولید و استخراج معدنی طلا.
یادداشت روششناسی: رابطه میان طلا و دلار یک رابطه ثابت و مکانیکی نیست. شدت و جهت این رابطه میتواند تحت تأثیر رژیم اقتصادی، نرخ بهره واقعی، تورم، ریسکهای جهانی، جریان سرمایه و رفتار بانکهای مرکزی تغییر کند. بنابراین، تحلیل حرفهای طلا باید بر اساس مجموعهای از متغیرهای بینبازاری و با بررسی روندهای تاریخی و دادههای جاری انجام شود.