چرا تغییر نرخ بهره واقعی بر طلا اثر میگذارد و چرا این شاخص بهتنهایی برای تحلیل و پیشبینی قیمت طلا کافی نیست؟
وقتی بانک مرکزی آمریکا نرخ بهره را افزایش میدهد، معمولاً یک جمله در رسانههای مالی تکرار میشود:
افزایش نرخ بهره برای طلا منفی است.
در نگاه اول، این جمله منطقی به نظر میرسد. طلا سود دورهای پرداخت نمیکند، در حالی که اوراق دولتی و سپردههای بانکی میتوانند بازده داشته باشند. بنابراین، هرچه نرخ بهره بالاتر برود، نگهداری طلا باید جذابیت کمتری پیدا کند.
اما بازار طلا همیشه به این سادگی رفتار نمیکند.
گاهی نرخ بهره افزایش پیدا میکند و قیمت طلا کاهش مییابد. گاهی نرخها بالا میمانند، اما طلا نیز رشد میکند. در بعضی دورهها حتی افزایش نرخ بهره با افزایش قیمت طلا همراه میشود.
پس شاید سؤال درست این نباشد که:
نرخ بهره بالا میرود یا پایین؟
سؤال دقیقتر این است:
نرخ بهره واقعی در حال افزایش است یا کاهش؟
و مهمتر از آن:
در این پرونده تلاش میکنیم مفهوم نرخ بهره واقعی را بررسی کنیم، رابطه آن با بازار طلا را توضیح دهیم و سه سناریوی بلندمدت برای آینده طلا تا سال ۲۰۳۵ ترسیم کنیم.
نرخ بهرهای که در اخبار، تصمیمات بانک مرکزی یا بازار اوراق مشاهده میکنیم، معمولاً نرخ بهره اسمی است.
برای مثال، اگر نرخ سود یک اوراق دولتی ۶ درصد باشد، این عدد بهتنهایی نشان نمیدهد که قدرت خرید سرمایهگذار چقدر افزایش پیدا خواهد کرد.
اگر در همان دوره قیمت کالاها و خدمات نیز ۴ درصد افزایش پیدا کند، بخش بزرگی از بازده اسمی فقط کاهش ارزش پول را جبران کرده است.
بهصورت تقریبی میتوان گفت:
نرخ بهره واقعی = نرخ بهره اسمی منهای تورم مورد انتظار
فرض کنید بازده یک اوراق ۱۰ساله ۶ درصد باشد و بازار انتظار داشته باشد تورم متوسط در آن دوره حدود ۴ درصد باشد. در این حالت، نرخ بهره واقعی تقریباً ۲ درصد است.
اما اگر بازده اسمی همان ۶ درصد باقی بماند و تورم مورد انتظار به ۷ درصد برسد، نرخ بهره واقعی تقریباً منفی یک درصد خواهد بود.
در هر دو مثال، نرخ بهره اسمی یکسان است؛ اما شرایط واقعی سرمایهگذار کاملاً متفاوت است.
در حالت اول، اوراق میتواند قدرت خرید سرمایه را افزایش دهد. در حالت دوم، بازده اوراق از افزایش مورد انتظار قیمتها کمتر است و قدرت خرید سرمایهگذار احتمالاً کاهش پیدا میکند.
به همین دلیل، برای تحلیل طلا نباید فقط به نرخ بهره اسمی نگاه کرد.
اینجا باید میان دو نوع نرخ بهره واقعی تفاوت قائل شویم.
در یک تقریب رایج، نرخ بهره اسمی جاری را با تورم ثبتشده اخیر مقایسه میکنیم. با این حال، این معیار لزوماً بازده واقعی تحققیافته یک سرمایهگذاری را نشان نمیدهد، مگر اینکه نرخ اسمی و تورم مربوط به یک دوره زمانی یکسان باشند.
برای مثال، اگر نرخ بهره جاری ۷ درصد و تورم دوازدهماهه گذشته ۵ درصد باشد، اختلاف این دو حدود ۲ درصد است؛ اما بهتر است این عدد را یک تقریب گذشتهنگر بدانیم، نه نرخ واقعی تحققیافته دقیق.
این شاخص برای بررسی وضعیت فعلی قدرت خرید مفید است؛ اما یک محدودیت دارد:
سرمایهگذاران برای آینده تصمیم میگیرند، نه برای تورمی که قبلاً اتفاق افتاده است.
در این روش، نرخ بهره اسمی را با تورم مورد انتظار آینده مقایسه میکنیم.
این معیار برای بازارهای مالی اهمیت بیشتری دارد؛ زیرا قیمت اوراق، سهام، ارز و طلا بر اساس انتظارات سرمایهگذاران شکل میگیرد.
اما تورم مورد انتظار را نمیتوان مستقیماً مشاهده کرد. برای تخمین آن معمولاً از ابزارهایی مانند نظرسنجیها، مدلهای اقتصادی، بازار سوآپ تورم و اختلاف بازده اوراق عادی با اوراق محافظتشده در برابر تورم استفاده میشود.
بنابراین، وقتی تحلیلگران درباره نرخ بهره واقعی بازار صحبت میکنند، اغلب منظور آنها بازده اوراق محافظتشده در برابر تورم یا همان TIPS است.
اوراق TIPS نوعی اوراق خزانهداری آمریکا هستند که ارزش اصل آنها بر اساس شاخص قیمت مصرفکننده تعدیل میشود.
اگر تورم افزایش پیدا کند، اصل این اوراق نیز افزایش مییابد. اگر اقتصاد وارد دوره کاهش عمومی قیمتها شود، اصل تعدیلشده میتواند کاهش پیدا کند؛ هرچند در زمان سررسید، وزارت خزانهداری آمریکا اصل اولیه یا اصل تعدیلشده را ــ هرکدام بیشتر باشد ــ پرداخت میکند.
این اوراق در سررسیدهای ۵، ۱۰ و ۳۰ساله منتشر میشوند و نرخ بهره ثابتی دارند که بر اصل تعدیلشده اعمال میشود. به همین دلیل، بازده آنها یکی از معیارهای مورد استفاده بازار برای مشاهده بازده واقعی است.
برای مثال، بازده واقعی اوراق ۱۰ساله TIPS یکی از مهمترین معیارهای قابل مشاهده بازار برای بازده واقعی است و نشان میدهد سرمایهگذاران برای نگهداری یک دارایی دولتی محافظتشده در برابر تورم چه بازدهی را مطالبه میکنند.
در ۲۴ ژوئیه ۲۰۲۶، بازده واقعی اوراق ۱۰ساله آمریکا حدود ۲٫۴۳ درصد گزارش شد. این رقم نشان میداد سرمایهگذاران در آن مقطع، علاوه بر جبران تورم، بازده واقعی مثبتی نیز از اوراق ۱۰ساله مطالبه میکردند.
اما حتی این عدد نیز نباید بدون زمینه تحلیل شود.
بازده TIPS میتواند تحت تأثیر سیاست پولی، عرضه اوراق، نقدشوندگی بازار، انتظارات رشد اقتصادی، کسری بودجه و ترجیحات سرمایهگذاران قرار گیرد.
برای فهم بهتر نرخ واقعی، تحلیلگران معمولاً بازده اوراق خزانهداری عادی را با بازده اوراق TIPS مقایسه میکنند.
اختلاف میان این دو بازده، نرخ تورم سربهسر یا Breakeven Inflation نامیده میشود.
بهصورت ساده:
تورم سربهسر = بازده اوراق اسمی منهای بازده اوراق واقعی
اگر بازده اوراق عادی ۱۰ساله ۵٫۴ درصد و بازده واقعی TIPS معادل ۲ درصد باشد، نرخ تورم سربهسر تقریباً ۵٫۲ درصد خواهد بود.
این عدد معمولاً بهعنوان معیاری از جبران تورمی مورد انتظار بازار در افق مربوطه تفسیر میشود، نه یک پیشبینی خالص و دقیق از تورم آینده.
برای نمونه، نرخ تورم سربهسر ۱۰ساله آمریکا در ۲۷ ژوئیه ۲۰۲۶ حدود ۲٫۲۱ درصد بود.
اما یک نکته مهم وجود دارد:
تورم سربهسر، پیشبینی خالص و دقیق تورم نیست.
این نرخ علاوه بر انتظارات تورمی، میتواند تحت تأثیر صرف ریسک تورم، تفاوت نقدشوندگی اوراق عادی و TIPS و شرایط عرضه و تقاضای بازار قرار گیرد. فدرال رزرو نیز تأکید میکند که تورم سربهسر یک معیار مفید برای سنجش انتظارات بازار است، اما عوامل دیگری مانند صرف ریسک نیز در آن نقش دارند.
بنابراین، نه تورم سربهسر و نه بازده واقعی TIPS را نباید اعدادی کاملاً خالص و مستقل از سایر عوامل بازار در نظر گرفت.
طلا برخلاف اوراق قرضه، سود یا بهره دورهای پرداخت نمیکند.
اگر یک سرمایهگذار میان طلای بدون بازده و اوراق دولتی با بازده واقعی مثبت انتخاب کند، افزایش نرخ واقعی میتواند اوراق را جذابتر کند.
این همان چیزی است که در اقتصاد به آن هزینه فرصت نگهداری طلا گفته میشود.
فرض کنید نرخ واقعی اوراق نزدیک صفر باشد. در این شرایط، سرمایهگذار با خرید اوراق بازده واقعی چندانی دریافت نمیکند. بنابراین، هزینه چشمپوشی از اوراق و نگهداری طلا پایین است.
اما اگر نرخ واقعی به ۳ درصد برسد، سرمایهگذار میتواند از یک دارایی دولتی، بازدهی بالاتر از تورم دریافت کند. در این حالت، نگهداری طلایی که جریان درآمدی ندارد، هزینه فرصت بیشتری خواهد داشت.
به همین دلیل، در بسیاری از دورههای تاریخی رابطهای معکوس میان نرخ بهره واقعی و قیمت طلا مشاهده شده است:
افزایش نرخ بهره واقعی
⬇
افزایش جذابیت اوراق
⬇
افزایش هزینه فرصت نگهداری طلا
⬇
کاهش بخشی از تقاضای سرمایهگذاری طلا
و در جهت مخالف:
کاهش نرخ بهره واقعی
⬇
کاهش جذابیت بازده اوراق
⬇
کاهش هزینه فرصت نگهداری طلا
⬇
افزایش احتمالی تقاضای طلا
اما این زنجیره همیشه کامل عمل نمیکند.
از نظر جریان نقدی مستقیم، طلا مانند اوراق بدهی کوپن پرداخت نمیکند و مانند سهام سود تقسیمی ندارد.
اما این موضوع به معنای آن نیست که طلا هیچ نوع بازده یا کاربرد مالی ندارد.
بازده سرمایهگذار طلا میتواند از افزایش قیمت آن ایجاد شود. برخی بانکهای مرکزی و مؤسسات بزرگ نیز میتوانند از طریق وامدهی طلا یا قراردادهای سوآپ، از ذخایر طلای خود درآمد ایجاد کنند. شورای جهانی طلا توضیح میدهد که بانکهای مرکزی میتوانند طلا را وام دهند یا آن را در معاملات سوآپ به کار ببرند؛ هرچند این فعالیتها ریسکها و ملاحظات خاص خود را دارند.
با این حال، تفاوت اصلی پابرجاست:
پرداخت بهره اوراق یک تعهد قراردادی است، اما بازده طلا عمدتاً به تغییر قیمت آن وابسته است.
طلا همچنین بدهی هیچ دولت یا شرکتی نیست. طلای فیزیکی ریسک اعتباری ناشر ندارد؛ با این حال، ابزارهای مبتنی بر طلا میتوانند بسته به ساختار خود دارای ریسک طرف مقابل یا عملیاتی باشند. سرمایهگذار همچنین با ریسک نوسان قیمت، هزینه نگهداری و هزینه فرصت مواجه است.
یکی دیگر از باورهای رایج بازار این است:
هر زمان تورم بالا برود، قیمت طلا نیز باید افزایش پیدا کند.
اما این رابطه نیز به نرخ بهره واقعی بستگی دارد.
فرض کنید تورم از ۳ درصد به ۶ درصد افزایش پیدا کند. در نگاه اول، این اتفاق باید برای طلا مثبت باشد؛ زیرا نگرانی درباره کاهش قدرت خرید پول بیشتر شده است.
اما اگر بانک مرکزی در واکنش به تورم، نرخ بهره اسمی را از ۴ درصد به ۹ درصد افزایش دهد، نرخ بهره واقعی میتواند افزایش پیدا کند.
در چنین شرایطی، سرمایهگذار علاوه بر جبران تورم، از اوراق بازده واقعی مثبتی دریافت میکند. بنابراین، با وجود تورم بالا، طلا ممکن است تحت فشار قرار گیرد.
در مقابل، ممکن است تورم ۵ درصد باشد، اما نرخ بهره فقط ۲ درصد باقی بماند.
در این حالت، نرخ واقعی منفی است و نگهداری پول یا اوراق کوتاهمدت میتواند قدرت خرید سرمایهگذار را کاهش دهد. چنین محیطی معمولاً برای داراییهای واقعی مانند طلا جذابتر است.
بنابراین، آنچه برای طلا اهمیت دارد فقط «سطح تورم» نیست؛ بلکه واکنش سیاست پولی نسبت به تورم است.
فرض کنید بانک مرکزی نرخ بهره را افزایش دهد. آیا این تصمیم الزاماً نرخ واقعی را بالا میبرد؟
خیر.
اگر بانک مرکزی نرخ بهره را یک واحد درصد افزایش دهد، اما انتظارات تورمی دو واحد درصد بالا برود، نرخ بهره واقعی کاهش پیدا میکند.
در مقابل، ممکن است بانک مرکزی نرخ بهره را تغییر ندهد، اما انتظارات تورمی کاهش یابد. در این حالت، نرخ واقعی افزایش پیدا خواهد کرد.
برای تحلیل بازار طلا باید همزمان سه متغیر را بررسی کنیم:
تمرکز صرف بر تصمیمات بانک مرکزی میتواند تصویر ناقصی ایجاد کند.
گاهی مهمترین حرکت بازار طلا نه در روز افزایش نرخ بهره، بلکه زمانی اتفاق میافتد که سرمایهگذاران متوجه میشوند سیاست پولی از تورم عقب مانده یا بیش از حد انقباضی شده است.
نرخ بهره واقعی فقط از طریق هزینه فرصت بر طلا اثر نمیگذارد. این نرخ میتواند بر ارزش دلار نیز اثرگذار باشد.
اگر بازده واقعی داراییهای دلاری نسبت به سایر کشورها افزایش پیدا کند، سرمایه بینالمللی ممکن است به سمت اوراق و بازارهای مالی آمریکا حرکت کند.
افزایش تقاضا برای داراییهای دلاری میتواند به تقویت دلار منجر شود.
از آنجا که قیمت جهانی طلا معمولاً با دلار اعلام میشود، تقویت دلار میتواند خرید طلا را برای دارندگان سایر ارزها گرانتر کند.
بنابراین، افزایش نرخ واقعی آمریکا میتواند از دو مسیر بر طلا فشار وارد کند:
افزایش نرخ واقعی
⬇
افزایش جذابیت اوراق دلاری
⬇
افزایش هزینه فرصت طلا
و همزمان:
افزایش نرخ واقعی آمریکا
⬇
ورود احتمالی سرمایه به داراییهای دلاری
⬇
تقویت دلار
⬇
فشار احتمالی بر قیمت دلاری طلا
اما حتی این زنجیره نیز همیشه بهطور کامل عمل نمیکند.
اگر افزایش بازده اوراق ناشی از نگرانی درباره بدهی، کسری بودجه یا بیثباتی مالی باشد، بازده بالاتر ممکن است به جای افزایش اعتماد، نشانه افزایش ریسک تلقی شود.
در چنین شرایطی، طلا و بازده اوراق میتوانند همزمان افزایش پیدا کنند.
سال ۲۰۱۳ یکی از نمونههای مهم رابطه نرخ واقعی و طلا بود.
در آن دوره، انتظار بازار برای کاهش تدریجی سیاستهای حمایتی فدرال رزرو باعث افزایش بازده اوراق و نرخهای واقعی شد. همزمان، بخشی از سرمایه از صندوقهای قابل معامله طلا خارج شد.
شورای جهانی طلا اشاره میکند که در سال ۲۰۱۳، با افزایش قابلتوجه بازده اوراق، قیمت طلا نزدیک به ۳۰ درصد کاهش یافت. این دوره یکی از نمونههای روشن افزایش هزینه فرصت و کاهش تقاضای سرمایهگذاری طلا بود.
این تجربه باعث شد بسیاری از تحلیلگران، نرخ واقعی را بهعنوان یکی از مهمترین شاخصهای پیشبینی طلا در نظر بگیرند.
اما در سالهای بعد مشخص شد که این رابطه همیشه با همان قدرت عمل نمیکند.
سال ۲۰۲۲ آزمون متفاوتی برای بازار طلا بود.
در آن سال، بازده واقعی اوراق ۱۰ساله TIPS بهشدت افزایش پیدا کرد و دلار نیز تقویت شد. بر اساس گزارش شورای جهانی طلا، بازده واقعی ۱۰ساله حدود ۲۵۰ واحد پایه افزایش یافت و شاخص دلار بیش از ۸ درصد رشد کرد.
اگر فقط مدل سنتی نرخ واقعی را در نظر میگرفتیم، باید انتظار کاهش شدید قیمت طلا را میداشتیم.
اما طلا سال را با تغییر نسبتاً محدودی به پایان رساند.
چرا؟
زیرا ضعف تقاضای سرمایهگذاران نهادی با خرید قوی بانکهای مرکزی و تقاضای بالای شمش و سکه در برخی بازارها جبران شد.
این اتفاق یک نکته بسیار مهم را نشان داد:
نرخ بهره واقعی میتواند بر یک گروه از خریداران طلا اثر منفی بگذارد، اما همزمان گروه دیگری از خریداران میتواند بازار را حمایت کند.
برای مثال، افزایش نرخ واقعی ممکن است باعث خروج سرمایه از ETFهای طلا شود، اما یک بانک مرکزی ممکن است به دلایل ژئوپلیتیکی، تنوعبخشی یا مدیریت ذخایر همچنان خریدار باقی بماند.
برای حدود یک دهه، نرخ بهره واقعی یکی از مهمترین متغیرهای توضیحدهنده رفتار طلا بود.
اما از سال ۲۰۲۲ به بعد، رابطه معکوس نرخ واقعی و طلا در بعضی دورهها ضعیفتر شد. با وجود باقی ماندن نرخهای واقعی در سطوح مثبت، قیمت طلا توانست تحت تأثیر خرید بانکهای مرکزی، تقاضای پوشش ریسک و نگرانیهای مالی و ژئوپلیتیکی حمایت شود.
این تغییر به معنای بیاهمیت شدن نرخ بهره واقعی نیست.
بلکه نشان میدهد وزن متغیرهای مؤثر بر طلا تغییر کرده است.
در دورهای ممکن است نرخ واقعی مهمترین محرک بازار باشد. در دورهای دیگر، شاخص دلار، خرید بانکهای مرکزی، بحران بانکی، ریسک جنگ یا نگرانی درباره بدهی دولتها اهمیت بیشتری پیدا میکند.
بازار طلا یک معادله تکمتغیره نیست.
بانکهای مرکزی الزاماً با همان منطق سرمایهگذاران خصوصی تصمیم نمیگیرند.
یک صندوق سرمایهگذاری ممکن است با افزایش بازده واقعی، بخشی از طلای خود را بفروشد و اوراق بخرد.
اما بانک مرکزی ممکن است طلا را برای تنوعبخشی ذخایر، کاهش ریسک تمرکز، مدیریت ریسک تحریم یا افزایش امنیت ذخایر نگهداری کند.
در این حالت، تغییر کوتاهمدت نرخ بهره لزوماً تصمیم آن را تغییر نمیدهد.
در شرایط جنگ، تحریم، رقابت قدرتهای بزرگ یا اختلال در نظام پرداخت جهانی، ویژگی طلا بهعنوان داراییای که بدهی مستقیم یک دولت نیست، اهمیت بیشتری پیدا میکند.
ممکن است بازده اوراق بالا باشد، اما سرمایهگذار یا بانک مرکزی همچنان بخواهد بخشی از دارایی خود را خارج از نظام اعتباری نگهداری کند.
همه افزایشهای نرخ بهره پیام یکسانی ندارند.
گاهی بازده اوراق به دلیل رشد اقتصادی قوی و سیاست پولی معتبر افزایش پیدا میکند. این نوع افزایش نرخ واقعی میتواند برای طلا منفی باشد.
اما گاهی بازده اوراق به دلیل نگرانی درباره حجم بدهی، کسری بودجه، عرضه سنگین اوراق یا افزایش صرف ریسک بالا میرود.
در این حالت، بازده بالاتر ممکن است نشانه کاهش اعتماد باشد، نه افزایش آن.
شورای جهانی طلا در سال ۲۰۲۵ مطرح کرد که نگرانیهای مالی و نوسانات بازار اوراق میتوانند سرمایهگذاران را به سمت داراییهای پناهگاه جایگزین سوق دهند، حتی اگر بازده اوراق بالا باقی بماند.
سرمایهگذاران نهادی و صندوقهای قابل معامله میتوانند با سرعت زیادی وارد بازار طلا یا از آن خارج شوند.
نرخ واقعی بالا معمولاً میتواند جریان ETFها را تحت فشار قرار دهد؛ اما اگر نگرانی درباره رکود، بحران بانکی یا سیاست مالی افزایش یابد، جریان سرمایه ممکن است دوباره مثبت شود.
قیمت طلا فقط در بازارهای مالی تعیین نمیشود.
تقاضای جواهرات، شمش، سکه، فناوری، بازیافت و خرید بانکهای مرکزی نیز بر تعادل بازار اثر میگذارند.
قیمتهای بالا ممکن است تقاضای جواهرات را کاهش دهند، اما همزمان تقاضای سرمایهگذاری یا رسمی افزایش پیدا کند.
گاهی نرخ واقعی بالا میرود، اما دلار تقویت نمیشود.
برای مثال، اگر بازده اوراق به دلیل نگرانی مالی یا افزایش ریسک بدهی بالا رفته باشد، سرمایهگذاران ممکن است نسبت به دلار نیز محتاطتر شوند.
در چنین شرایطی، یکی از کانالهای منفی نرخ واقعی برای طلا ضعیف خواهد شد.
در تحلیل بازار، فقط سطح نرخ واقعی مهم نیست.
جهت تغییر و انتظارات آینده نیز اهمیت دارند.
فرض کنید نرخ واقعی در سطح بالای ۵٫۲ درصد قرار دارد، اما بازار انتظار دارد طی یک سال آینده به ۵٫۱ درصد کاهش پیدا کند.
در این حالت، با وجود بالا بودن نرخ فعلی، قیمت طلا ممکن است شروع به واکنش مثبت کند؛ زیرا بازارها آینده را قیمتگذاری میکنند.
در مقابل، ممکن است نرخ واقعی هنوز پایین باشد، اما سرمایهگذاران انتظار افزایش سریع آن را داشته باشند. این وضعیت میتواند پیش از افزایش واقعی نرخها بر طلا فشار وارد کند.
بنابراین باید چهار سؤال را مطرح کرد:
برای بررسی آینده طلا، نمیتوان یک مسیر قطعی تعیین کرد.
بهتر است چند سناریوی متفاوت طراحی کنیم و برای هر سناریو، متغیرهای فعالکننده و پیامدهای احتمالی را بررسی کنیم.
سناریوهای زیر پیشبینی قطعی قیمت نیستند. هدف آنها ایجاد یک چارچوب تحلیلی برای سالهای پیش روست.
در سناریوی اول، بانکهای مرکزی بزرگ موفق میشوند تورم را در محدودهای نسبتاً کنترلشده نگه دارند.
اقتصاد جهانی با وجود دورههایی از ضعف، وارد رکود عمیق و طولانی نمیشود. رشد بهرهوری، سرمایهگذاری و فناوری به اقتصادها اجازه میدهد نرخهای واقعی مثبت را تحمل کنند.
در این شرایط، بازده اسمی اوراق در سطحی باقی میماند که پس از کسر تورم مورد انتظار، بازده واقعی جذابی در اختیار سرمایهگذار قرار میدهد.
اگر سرمایهگذار بتواند برای چند سال از اوراق دولتی بازده واقعی مثبت دریافت کند، هزینه فرصت نگهداری طلا افزایش خواهد یافت.
کنترل تورم
⬇
ثبات انتظارات تورمی
⬇
باقی ماندن نرخهای واقعی در سطوح مثبت
⬇
افزایش جذابیت اوراق
⬇
کاهش تقاضای مالی برای طلا
⬇
محدود شدن رشد قیمت طلا
در این سناریو، طلا الزاماً وارد یک روند نزولی دائمی نمیشود.
خرید بانکهای مرکزی، ریسکهای ژئوپلیتیکی و تقاضای فیزیکی همچنان میتوانند از بازار حمایت کنند. اما احتمالاً بازده طلا نسبت به دورهای که نرخهای واقعی منفی هستند محدودتر خواهد بود.
رفتار طلا میتواند بیشتر نوسانی و دورهای شود. قیمت در زمان بحرانها افزایش پیدا میکند، اما با کاهش ریسک و بازگشت سرمایه به اوراق، بخشی از رشد خود را از دست میدهد.
بزرگترین ریسک این است که نرخهای واقعی بالا، فشار زیادی بر بدهی دولتها، شرکتها و خانوارها وارد کند.
اگر این فشار به بحران مالی یا رکود عمیق منجر شود، بانکهای مرکزی ممکن است مجبور به کاهش نرخها شوند. در آن صورت، سناریوی بازده واقعی بالا نمیتواند برای مدت طولانی ادامه پیدا کند.
در سناریوی دوم، اقتصاد جهانی با ترکیبی از بدهی بالا، رشد ضعیف، هزینههای مالی دولتها و فشارهای تورمی دورهای مواجه میشود.
بانکهای مرکزی برای جلوگیری از رکود یا بحران بدهی، نمیتوانند نرخهای اسمی را به اندازه تورم افزایش دهند.
در نتیجه، نرخهای واقعی به سمت صفر یا محدوده منفی حرکت میکنند.
این وضعیت میتواند به شکل مستقیم یا غیرمستقیم اتفاق بیفتد.
ممکن است بانک مرکزی نرخ بهره را کاهش دهد. ممکن است نرخ بهره اسمی ثابت بماند، اما انتظارات تورمی افزایش پیدا کند. همچنین ممکن است دولتها و بانکهای مرکزی از سیاستهایی استفاده کنند که بازده اوراق را پایینتر از نرخ تورم نگه میدارد.
به چنین محیطی گاهی سرکوب مالی گفته میشود؛ یعنی شرایطی که در آن نرخ واقعی بازده داراییهای کمریسک برای مدت طولانی پایین یا منفی باقی میماند و بخشی از ارزش واقعی بدهیها از طریق تورم کاهش پیدا میکند.
بدهی بالا و رشد ضعیف
⬇
محدود شدن توان بانک مرکزی برای حفظ نرخهای بالا
⬇
کاهش نرخ اسمی یا افزایش تورم مورد انتظار
⬇
کاهش نرخ بهره واقعی
⬇
کاهش جذابیت پول و اوراق
⬇
افزایش تقاضا برای داراییهای واقعی
⬇
تقویت بلندمدت طلا
در این سناریو، طلا میتواند بار دیگر به یکی از ابزارهای اصلی حفظ قدرت خرید تبدیل شود.
سرمایهگذاران خصوصی ممکن است سهم طلا را در سبد خود افزایش دهند و بانکهای مرکزی نیز برای تنوعبخشی ذخایر به خرید ادامه دهند.
خیر.
حتی در یک محیط نرخ واقعی منفی، طلا میتواند اصلاحهای شدید داشته باشد.
افزایش قیمت ممکن است تقاضای جواهرات را کاهش دهد، بازیافت طلا را بالا ببرد یا باعث شناسایی سود سرمایهگذاران شود.
همچنین اگر بازار انتظار داشته باشد بانک مرکزی بهزودی سیاست انقباضیتری اتخاذ کند، طلا میتواند پیش از افزایش واقعی نرخها تحت فشار قرار گیرد.
بنابراین، نرخ واقعی منفی شرایط مساعدی برای طلا ایجاد میکند، اما رشد خطی و بدون نوسان را تضمین نمیکند.
سناریوی سوم شاید پیچیدهترین و جذابترین مسیر باشد.
در این سناریو، نرخهای واقعی مثبت باقی میمانند؛ اما طلا برخلاف رابطه سنتی، همچنان تقاضای بالایی دارد.
چگونه چنین چیزی ممکن است؟
پاسخ به علت افزایش نرخهای واقعی بستگی دارد.
اگر بازده واقعی بالا به دلیل رشد اقتصادی قوی، تورم کنترلشده و اعتماد به سیاستگذاری باشد، احتمالاً برای طلا منفی خواهد بود.
اما اگر بازده اوراق به دلیل افزایش صرف ریسک، عرضه سنگین بدهی، نگرانی درباره کسری بودجه یا کاهش اعتماد به سیاست مالی بالا رفته باشد، سرمایهگذاران ممکن است بازده بیشتر را بهعنوان جبران ریسک بیشتر در نظر بگیرند.
در چنین شرایطی، طلا و بازده واقعی میتوانند همزمان افزایش پیدا کنند.
افزایش بدهی و کسری بودجه
⬇
افزایش عرضه اوراق و صرف ریسک
⬇
افزایش بازده اسمی و واقعی اوراق
⬇
افزایش نگرانی درباره پایداری مالی
⬇
تقاضا برای داراییهای خارج از نظام اعتباری
⬇
افزایش همزمان طلا و بازده اوراق
در کنار آن، رقابت ژئوپلیتیکی میتواند بانکهای مرکزی را به خرید طلا ترغیب کند.
در این سناریو، نرخ واقعی همچنان بر رفتار سرمایهگذاران مالی کوتاهمدت اثر میگذارد، اما خرید رسمی و تقاضای راهبردی وزن بیشتری پیدا میکنند.
در این سناریو، طلا فقط پوشش تورم نیست.
طلا میتواند همزمان نقشهای زیر را ایفا کند:
این شرایط میتواند رابطه تاریخی میان طلا و نرخ واقعی را ضعیف کند، بدون آنکه آن را کاملاً از بین ببرد.
از سال ۲۰۲۲ به بعد، بخشهایی از این رفتار در بازار مشاهده شده است. نرخهای واقعی بالا رفتند، اما خرید بانکهای مرکزی و تقاضای پوشش ریسک توانستند بخشی از فشار سنتی نرخ بهره بر طلا را خنثی کنند.
هیچکدام از سناریوها بهتنهایی تمام آینده را توضیح نمیدهند.
ممکن است جهان برای چند سال در سناریوی بازده واقعی بالا قرار بگیرد، سپس در اثر رکود یا بحران بدهی به سمت نرخهای واقعی منفی حرکت کند.
ممکن است نرخ واقعی در آمریکا بالا باشد، اما در اروپا یا اقتصادهای نوظهور شرایط متفاوتی وجود داشته باشد.
همچنین ممکن است سرمایهگذاران خصوصی به دلیل نرخ واقعی بالا طلا بفروشند، در حالی که بانکهای مرکزی همچنان خریدار باشند.
بنابراین، بازار میتواند همزمان ویژگیهایی از چند سناریو را نشان دهد.
تحلیل حرفهای نباید فقط یک عدد یا یک رابطه تاریخی را دنبال کند. باید مشخص شود کدام نیرو در هر مقطع وزن بیشتری دارد.
برای بررسی مسیر آینده طلا، میتوان مجموعهای از متغیرها را در کنار یکدیگر قرار داد.
این شاخص یکی از مهمترین معیارهای هزینه فرصت بلندمدت طلاست.
اما بهتر است علاوه بر سطح آن، سرعت و علت تغییر نیز بررسی شود.
افزایش تورم سربهسر میتواند نشان دهد بازار انتظار تورم بیشتری دارد؛ اما باید اثر صرف ریسک و نقدشوندگی نیز در نظر گرفته شود.
فقط نرخ ۱۰ساله مهم نیست.
تفاوت میان نرخهای کوتاهمدت و بلندمدت میتواند اطلاعاتی درباره انتظارات رشد، تورم و سیاست پولی ارائه دهد.
اگر نرخ واقعی افزایش یابد و دلار نیز تقویت شود، فشار بر طلا میتواند بیشتر باشد.
اما افزایش نرخ واقعی همراه با دلار ضعیف، ممکن است نشانه نگرانیهای مالی یا تغییر جریان سرمایه باشد.
خرید رسمی میتواند رابطه سنتی نرخ واقعی و طلا را تضعیف کند.
در اینجا باید هم به مقدار خرید و هم به تعداد خریداران توجه کرد.
ETFها رفتار سرمایهگذاران مالی را سریعتر از بازار فیزیکی نشان میدهند.
خروج سرمایه از ETFها همراه با خرید بانکهای مرکزی میتواند نشاندهنده اختلاف رفتار میان سرمایهگذاران خصوصی و رسمی باشد.
افزایش بازده ناشی از رشد اقتصادی با افزایش بازده ناشی از نگرانی مالی یکسان نیست.
برای تشخیص این تفاوت باید بدهی دولت، هزینه بهره، حجم انتشار اوراق و صرف سررسید بررسی شود.
جنگ، تحریم، محدودیتهای مالی و تغییر نظامهای پرداخت میتوانند تقاضای طلا را مستقل از نرخ واقعی افزایش دهند.
در تحلیل بینبازاری، رابطه طلا و نرخ بهره واقعی باید در قالب یک زنجیره گستردهتر بررسی شود.
یک چارچوب ساده میتواند چنین باشد:
سیاست پولی
⬇
نرخ بهره اسمی
⬇
انتظارات تورمی
⬇
نرخ بهره واقعی
⬇
بازده اوراق و ارزش دلار
⬇
هزینه فرصت نگهداری طلا
⬇
تقاضای سرمایهگذاری
⬇
قیمت طلا
اما این زنجیره باید با مسیر دیگری ترکیب شود:
ریسک ژئوپلیتیکی و مالی
⬇
نگرانی درباره داراییهای اعتباری
⬇
خرید بانکهای مرکزی و سرمایهگذاران
⬇
افزایش تقاضای طلا
بازار طلا حاصل برخورد این دو مسیر است.
ممکن است نرخ واقعی طلا را به سمت پایین هل دهد، اما خرید بانکهای مرکزی آن را به سمت بالا بکشد.
ممکن است تورم برای طلا مثبت باشد، اما تقویت دلار بخشی از اثر آن را خنثی کند.
ممکن است کاهش نرخ بهره برای طلا مثبت باشد، اما وقوع رکود شدید در مرحله نخست باعث فروش داراییها برای تأمین نقدینگی شود.
به همین دلیل، هیچ متغیری بهتنهایی برای تحلیل طلا کافی نیست.
همانطور که در تحلیل ذخایر طلا باید میان موجودی و جریان خرید تفاوت گذاشت، در تحلیل نرخ واقعی نیز باید میان «سطح» و «رفتار» تفاوت قائل شد.
سطح نرخ واقعی به ما میگوید:
بازده واقعی امروز چقدر است؟
اما رفتار نرخ واقعی به ما میگوید:
این نرخ در حال حرکت به کدام سمت است و چرا؟
ممکن است نرخ واقعی بالا باشد، اما در حال کاهش قرار داشته باشد. این شرایط میتواند برای طلا مساعدتر از زمانی باشد که نرخ واقعی پایین است، اما با سرعت افزایش مییابد.
بنابراین، برای تحلیل آینده باید به سه سؤال پاسخ دهیم:
سؤال سوم از همه مهمتر است.
افزایش نرخ واقعی ناشی از اعتماد اقتصادی با افزایش نرخ واقعی ناشی از بحران بدهی، پیام یکسانی برای طلا ندارد.
نرخ بهره واقعی یکی از مهمترین متغیرهای بازار طلاست؛ زیرا هزینه فرصت نگهداری داراییای را نشان میدهد که جریان درآمدی مستقیم ندارد.
در بسیاری از دورهها، افزایش نرخ واقعی با کاهش جذابیت طلا و کاهش نرخ واقعی با افزایش تقاضای آن همراه بوده است.
اما این رابطه یک قانون ثابت و تغییرناپذیر نیست.
تجربه سالهای اخیر نشان داده است که خرید بانکهای مرکزی، ریسک ژئوپلیتیکی، نگرانی درباره بدهی دولتها، تقاضای فیزیکی و رفتار دلار میتوانند اثر نرخ واقعی را تقویت یا خنثی کنند.
برای تحلیل دقیق طلا باید بدانیم:
در سناریوی نخست، کنترل تورم و بازده واقعی مثبت میتواند اوراق را به رقیب قدرتمند طلا تبدیل کند.
در سناریوی دوم، بازگشت نرخهای واقعی منفی میتواند تقاضا برای طلا را بهعنوان ابزار حفظ قدرت خرید افزایش دهد.
در سناریوی سوم، نگرانیهای مالی و ژئوپلیتیکی ممکن است باعث شوند طلا حتی در کنار نرخهای واقعی بالا نیز رشد کند.
شاید مهمترین نتیجه این باشد:
نرخ بهره واقعی دشمن همیشگی طلا نیست؛ بلکه قیمت استفادهنکردن از یک دارایی سودده است.
هرچه این قیمت بالاتر باشد، طلا برای اثبات جذابیت خود به نیروی قویتری نیاز دارد.
گاهی این نیرو تورم است.
گاهی بحران مالی.
گاهی خرید بانکهای مرکزی.
و گاهی کاهش اعتماد به ساختاری که قرار بود بازده واقعی را تضمین کند.
اما حالا یک سؤال بزرگتر مطرح میشود:
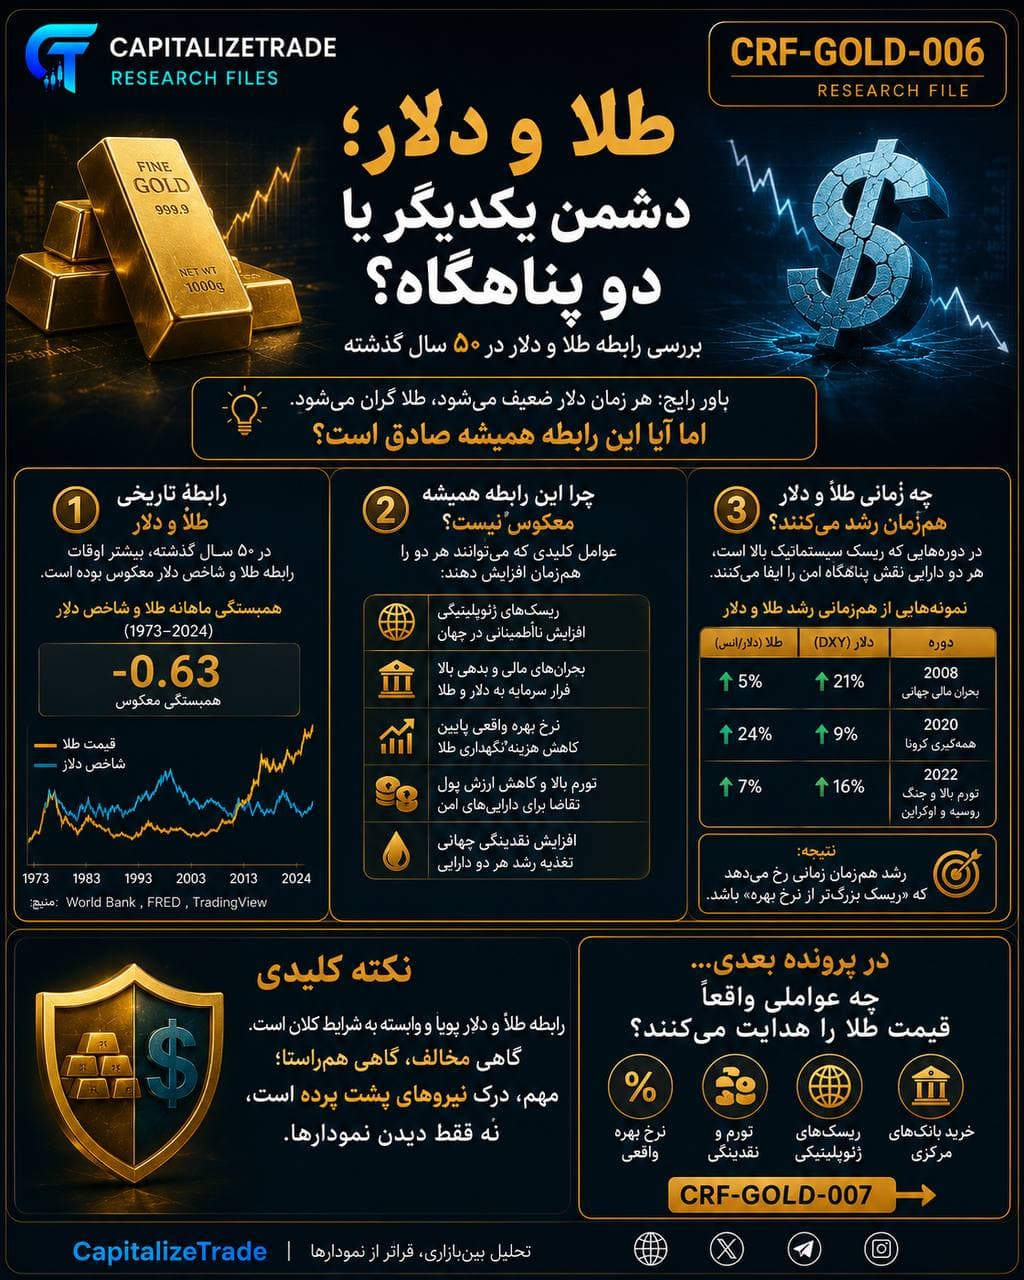
اگر نرخ بهره واقعی از طریق بازار اوراق بر طلا اثر میگذارد و شاخص دلار نیز یکی از مسیرهای انتقال این اثر است، رابطه طلا و دلار دقیقاً چگونه عمل میکند؟
آیا هر زمان دلار تقویت شود، طلا باید کاهش پیدا کند؟
چرا گاهی طلا و دلار همزمان رشد میکنند؟
و آیا در یک بحران جهانی، هر دو میتوانند بهطور همزمان پناهگاه سرمایهگذاران باشند؟
در پرونده بعدی به سراغ یکی از مشهورترین روابط بازارهای مالی میرویم:
رابطه طلا و شاخص دلار.
بررسی خواهیم کرد که چرا طلا و دلار معمولاً رابطه معکوس دارند، چه عواملی این رابطه را تضعیف میکنند، در چه شرایطی هر دو دارایی همزمان افزایش مییابند و چگونه میتوان رفتار آنها را در دورههای تورم، رکود، بحران نقدینگی و ریسک ژئوپلیتیکی تحلیل کرد.
آمار نرخهای واقعی و تورم سربهسر در طول زمان تغییر میکنند و دادههای روزانه ممکن است بعداً اصلاح شوند. مقایسه نرخ اسمی جاری با تورم گذشته صرفاً یک تقریب گذشتهنگر است و برای محاسبه بازده واقعی تحققیافته، نرخ اسمی و تورم باید به یک دوره زمانی یکسان مربوط باشند. نرخ تورم سربهسر نیز معادل پیشبینی قطعی تورم نیست و میتواند شامل صرف ریسک و تفاوت نقدشوندگی باشد. سناریوهای مطرحشده تا سال ۲۰۳۵ پیشبینی قطعی قیمت طلا یا توصیه سرمایهگذاری نیستند؛ بلکه چارچوبهایی برای بررسی مسیرهای احتمالی اقتصاد، سیاست پولی و بازارهای مالی هستند.

