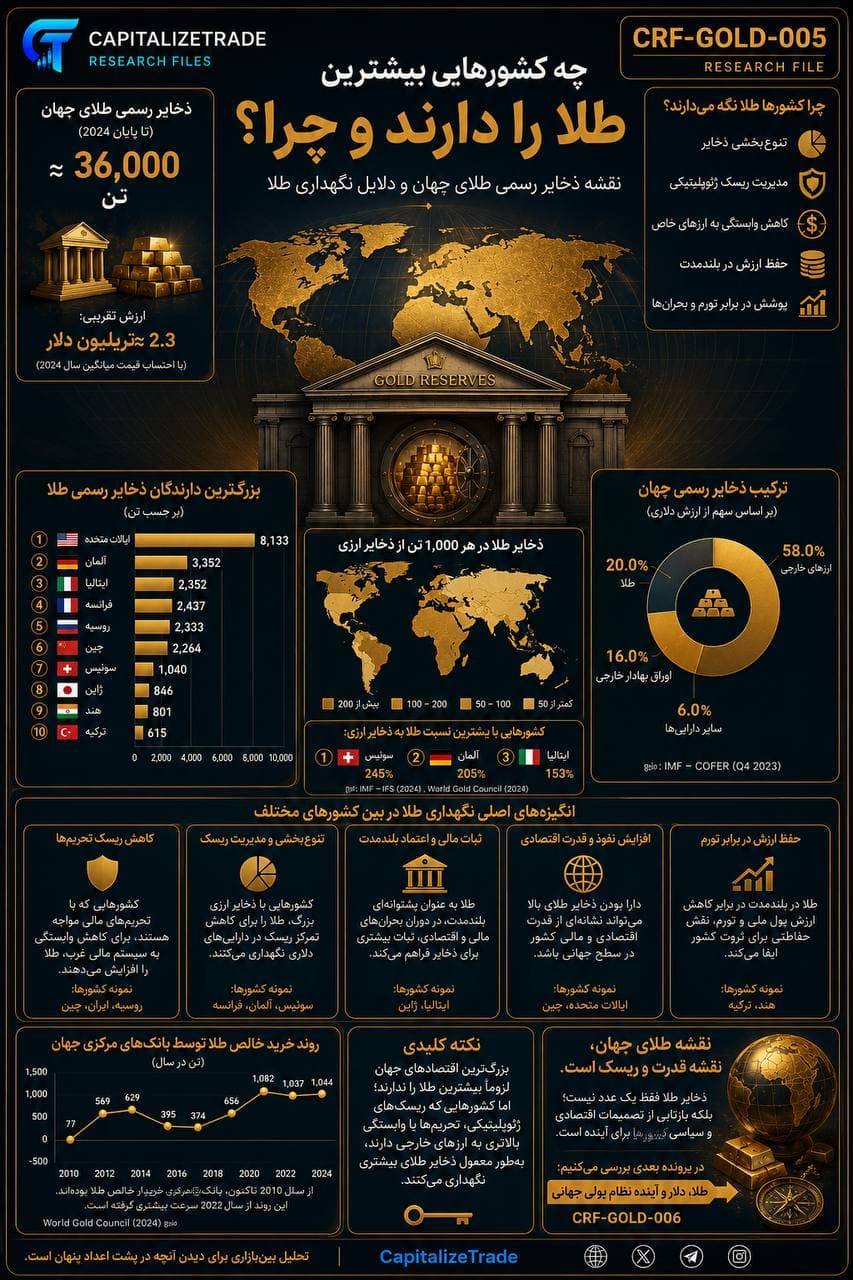
وقتی درباره طلای جهان صحبت میکنیم، یک سؤال مهم مطرح میشود: چه کشورهایی بیشترین ذخایر رسمی طلا را در اختیار دارند؟
پاسخ به این سؤال در نگاه اول ساده به نظر میرسد؛ کافی است فهرستی از کشورها را بر اساس میزان ذخایر طلای آنها مرتب کنیم. اما اگر بخواهیم با نگاه تحلیل بینبازاری به موضوع نگاه کنیم، داستان بسیار پیچیدهتر میشود.
زیرا مقدار طلای یک کشور بهتنهایی همه چیز را نشان نمیدهد. باید پرسید:
طلا چه سهمی از ذخایر رسمی آن کشور را تشکیل میدهد؟
چرا آن کشور تصمیم گرفته طلا نگهداری کند؟
آیا این تصمیم با ساختار اقتصادی و ژئوپلیتیکی آن کشور ارتباط دارد؟
و مهمتر از همه: آیا نقشه ذخایر طلای جهان میتواند بخشی از نقشه قدرت اقتصادی و مالی جهان را نیز به ما نشان دهد؟
در این پرونده تلاش میکنیم به این پرسشها پاسخ دهیم.
نقشه طلای جهان؛ چه کسانی بیشترین ذخایر رسمی را دارند؟
بر اساس دادههای رسمی منتشرشده توسط منابعی مانند World Gold Council و International Monetary Fund، ایالات متحده در میان کشورهای جهان بزرگترین ذخایر رسمی طلای گزارششده را در اختیار دارد. پس از آن، کشورهایی مانند آلمان، ایتالیا، فرانسه، روسیه و چین نیز در میان دارندگان بزرگ ذخایر رسمی طلا قرار دارند.
در فهرست دارندگان بزرگ ذخایر رسمی طلا، کشورهایی مانند موارد زیر جایگاه قابلتوجهی دارند:
ایالات متحده
آلمان
ایتالیا
فرانسه
روسیه
چین
سوئیس
ژاپن
هند
ترکیه
اما یک نکته بسیار مهم وجود دارد: رتبهبندی بر اساس تن طلا، تنها یک بُعد از داستان است.
برای مثال، ممکن است کشوری مقدار زیادی طلا در اختیار داشته باشد، اما این طلا تنها بخش کوچکی از کل ذخایر رسمی آن کشور را تشکیل دهد. در مقابل، کشوری ممکن است مقدار کمتری طلا داشته باشد، اما سهم طلا در ذخایر رسمی آن بسیار بالا باشد. بنابراین، برای تحلیل دقیقتر باید دو مفهوم را از یکدیگر جدا کنیم: مقدار مطلق طلا و سهم طلا از کل ذخایر.
این دو معیار میتوانند تصویرهای متفاوتی از استراتژی اقتصادی یک کشور ارائه دهند.
چرا کشورها طلا نگهداری میکنند؟
بانکهای مرکزی معمولاً ذخایر خود را برای یک هدف واحد نگهداری نمیکنند. ذخایر رسمی میتوانند برای مدیریت شرایط مختلف اقتصادی و مالی مورد استفاده قرار گیرند. برای مثال:
پرداختهای بینالمللی
مدیریت نقدینگی
مداخله در بازار ارز
پوشش ریسکهای خارجی
حفظ اعتماد به نظام پولی
تنوعبخشی به داراییهای ذخیرهای
در چنین ساختاری، طلا میتواند نقش متفاوتی نسبت به ارزهای خارجی و اوراق بدهی ایفا کند. یک بانک مرکزی ممکن است بخش بزرگی از ذخایر خود را به ارزهای خارجی اختصاص دهد و در کنار آن، بخشی را به طلا اختصاص دهد. بنابراین، نگهداری طلا لزوماً به معنای بیاعتمادی به ارزهای خارجی نیست. گاهی هدف فقط این است: همه تخممرغها در یک سبد نباشند.
طلا؛ یک ابزار تنوعبخشی به ذخایر
یکی از مهمترین دلایل نگهداری طلا توسط بانکهای مرکزی، تنوعبخشی است. اگر تمام ذخایر یک کشور در قالب یک ارز یا یک نوع دارایی نگهداری شود، ریسک تمرکز افزایش پیدا میکند. برای مثال، اگر بخش بزرگی از ذخایر یک کشور به یک ارز خاص وابسته باشد، تغییرات ارزش آن ارز میتواند بر ارزش ذخایر اثر بگذارد.
در مقابل، نگهداری مجموعهای از داراییها میتواند ریسک تمرکز را کاهش دهد. به همین دلیل، بانک مرکزی ممکن است ترکیبی از داراییهای زیر را در ذخایر خود نگهداری کند:
دلار
یورو
ین
پوند
اوراق بدهی خارجی
سپردهها
و طلا
در این چارچوب، طلا یک جایگزین کامل برای ارزهای ذخیرهای نیست. بلکه میتواند یکی از اجزای یک سبد ذخیرهای متنوع باشد.
چرا سهم طلا در ذخایر برخی کشورها بیشتر است؟
اینجا به یکی از جذابترین بخشهای تحلیل میرسیم. فرض کنید دو کشور هر کدام ۱۰۰۰ تن طلا داشته باشند. آیا اهمیت این ذخایر برای هر دو کشور یکسان است؟ لزوماً نه.
اگر کشور اول ۱۰۰۰ تن طلا داشته باشد اما کل ذخایر رسمی آن معادل ۱۰ تریلیون دلار باشد، سهم طلا در ذخایر آن نسبتاً پایین است. اما اگر کشور دوم ۱۰۰۰ تن طلا داشته باشد و کل ذخایر رسمی آن بسیار کوچکتر باشد، سهم طلا در ساختار ذخایر آن میتواند بسیار بیشتر باشد.
بنابراین، تحلیل حرفهای باید علاوه بر «تن طلا»، به نسبت طلا به کل ذخایر نیز توجه کند. این نسبت میتواند اطلاعات مهمی درباره ترجیحات سیاستگذاران پولی ارائه دهد.
چرا برخی کشورها طلا را بیشتر دوست دارند؟
هیچ پاسخ واحدی برای همه کشورها وجود ندارد. اما چند عامل میتواند در این تصمیم نقش داشته باشد:
۱. حفظ ارزش در بلندمدت
طلا سابقهای طولانی بهعنوان ذخیره ارزش دارد. در دورههای تورمی یا بیثباتی اقتصادی، ممکن است برخی بانکهای مرکزی تمایل بیشتری به نگهداری آن داشته باشند. البته این به معنای آن نیست که طلا همیشه بهترین پوشش تورمی است. رابطه طلا و تورم به شرایط اقتصادی و سیاست پولی بستگی دارد و باید در یک چارچوب گستردهتر تحلیل شود.
۲. کاهش ریسک تمرکز
کشورها ممکن است نخواهند تمام ذخایر خود را به یک ارز یا یک نوع دارایی اختصاص دهند. طلا میتواند یکی از ابزارهای این تنوعبخشی باشد. در این حالت، افزایش سهم طلا لزوماً به معنای کاهش شدید سهم دلار نیست. ممکن است صرفاً ترکیب ذخایر بهتدریج متنوعتر شود.
۳. ریسکهای ژئوپلیتیکی
در سالهای اخیر، تحولات ژئوپلیتیکی اهمیت بیشتری پیدا کردهاند. جنگها، تحریمها، رقابت میان قدرتهای بزرگ و تغییرات در روابط اقتصادی کشورها میتواند بر تصمیمات مربوط به ذخایر اثرگذار باشد. در چنین شرایطی، برخی کشورها ممکن است تمایل بیشتری به نگهداری داراییهایی داشته باشند که وابستگی مستقیمی به نظام مالی یک کشور خاص ندارند. طلا در اینجا میتواند جذابیت بیشتری پیدا کند.
اما باید دقت کرد: طلا نیز کاملاً مستقل از زیرساختهای مالی جهان نیست. بازارهای طلا، پالایشگاهها، مراکز نگهداری، بازارهای مالی و سیستمهای تسویه همگی بخشی از شبکه اقتصادی جهانی هستند.
۴. پوشش ریسک در برابر بحران
یکی دیگر از دلایل احتمالی نگهداری طلا، استفاده از آن بهعنوان بخشی از استراتژی مدیریت ریسک است. در شرایطی که بحرانهای اقتصادی، بانکی یا ژئوپلیتیکی افزایش پیدا میکنند، رفتار سرمایهگذاران و بانکهای مرکزی ممکن است تغییر کند.
در چنین شرایطی، طلا میتواند بهعنوان یک دارایی متفاوت در سبد ذخایر عمل کند. اما باز هم باید از یک برداشت ساده پرهیز کرد: طلا همیشه در تمام بحرانها افزایش قیمت ندارد. در برخی بحرانها، نیاز به نقدینگی میتواند باعث فروش گسترده داراییها شود.
۵. طلا و کاهش وابستگی به ارزهای خارجی
یکی از موضوعات مهم در سالهای اخیر، بحث تنوعبخشی ارزی و گاهی دلارزدایی بوده است. اما این دو مفهوم را نباید با یکدیگر یکی دانست. تنوعبخشی ارزی یعنی یک کشور تلاش کند وابستگی خود را به یک ارز خاص کاهش دهد. دلارزدایی مفهوم گستردهتری است که میتواند به کاهش نقش دلار در تجارت، ذخایر و تسویههای بینالمللی اشاره داشته باشد.
خرید طلا ممکن است بخشی از تنوعبخشی ذخایر باشد، اما بهتنهایی نمیتواند اثباتکننده دلارزدایی باشد. برای بررسی چنین ادعایی باید همزمان دادههای مربوط به سهم دلار در ذخایر رسمی، سهم سایر ارزها، سهم طلا، تجارت بینالمللی، نظامهای پرداخت و قراردادهای تسویه را بررسی کرد.
ایالات متحده؛ بزرگترین دارنده ذخایر رسمی طلا
ایالات متحده بزرگترین ذخایر رسمی طلای گزارششده در میان کشورهای جهان را در اختیار دارد. این جایگاه تاریخی است و ارتباط نزدیکی با نقش دلار در نظام پولی بینالمللی و تاریخ نظام برتون وودز دارد.
اما یک نکته مهم وجود دارد: بزرگترین دارنده طلا بودن، الزاماً به معنای داشتن بیشترین سهم طلا در ذخایر نیست. این دو موضوع باید جداگانه بررسی شوند. ایالات متحده به دلیل اندازه اقتصاد و ساختار ذخایر خود، نمونهای مهم برای بررسی تفاوت میان مقدار مطلق ذخایر و وزن نسبی طلا است.
اروپا؛ طلا و میراث تاریخی
کشورهایی مانند آلمان، ایتالیا و فرانسه نیز از بزرگترین دارندگان ذخایر رسمی طلا هستند. این وضعیت را میتوان تا حدی در بستر تاریخ پولی اروپا تحلیل کرد. اروپا بخش مهمی از تاریخ نظامهای پولی مبتنی بر طلا را پشت سر گذاشته است.
بنابراین، ذخایر طلای بالای برخی کشورهای اروپایی تنها یک تصمیم کوتاهمدت نیست؛ بلکه بخشی از میراث تاریخی و سیاست ذخایر آنهاست. در اینجا نیز باید توجه داشت که میزان طلای رسمی هر کشور تحت تأثیر عواملی مانند تاریخ پولی، اندازه اقتصاد، ساختار ذخایر، سیاست بانک مرکزی و شرایط ژئوپلیتیکی قرار دارد.
روسیه و چین؛ یک الگوی متفاوت؟
در میان دارندگان بزرگ طلا، رفتار روسیه و چین اهمیت ویژهای دارد. هر دو کشور در سالهای اخیر توجه زیادی به مدیریت ذخایر خود نشان دادهاند. اما این دو کشور را نیز نباید با یک روایت ساده تحلیل کرد.
افزایش ذخایر طلا میتواند تحت تأثیر عوامل مختلفی باشد:
تنوعبخشی ذخایر
مدیریت ریسک ژئوپلیتیکی
تغییر ساختار تجارت
افزایش استقلال مالی
و کاهش تمرکز در برخی داراییهای خارجی
اما برای اینکه بتوانیم درباره یک تغییر ساختاری صحبت کنیم، باید روندهای بلندمدت را بررسی کنیم. یک سال خرید بالا بهتنهایی کافی نیست. باید ببینیم: آیا این رفتار تداوم دارد؟ آیا همزمان سهم سایر داراییها تغییر کرده است؟ آیا تجارت خارجی نیز در حال تغییر است؟ و آیا این رفتار در میان کشورهای بیشتری مشاهده میشود؟
یک نکته بسیار مهم: مقدار طلا بهتنهایی کافی نیست
فرض کنید کشور «الف» ۸۰۰۰ تن طلا دارد. و کشور «ب» تنها ۵۰۰ تن. در نگاه اول، کشور «الف» بسیار قدرتمندتر به نظر میرسد. اما اگر کشور «الف» ۵۰ تریلیون دلار ذخایر خارجی داشته باشد و کشور «ب» تنها ۱ تریلیون دلار، تحلیل تغییر میکند.
بنابراین، برای تحلیل دقیقتر باید شاخصهای مختلفی را در کنار یکدیگر قرار دهیم:
ذخایر طلا بر حسب تن
ارزش دلاری ذخایر طلا
سهم طلا از کل ذخایر رسمی
ذخایر ارزی
اندازه اقتصاد (تولید ناخالص داخلی)
بدهی خارجی
ساختار تجارت خارجی
ریسک ژئوپلیتیکی
این ترکیب دادهها میتواند تصویر بسیار دقیقتری از استراتژی ذخایر یک کشور ارائه دهد.
طلا؛ نقشهای از قدرت یا نقشهای از ریسک؟
در نگاه اول، نقشه ذخایر طلای جهان یک نقشه اقتصادی است. اما اگر دقیقتر نگاه کنیم، میتواند بخشی از نقشه قدرت، اعتماد و ریسک نیز باشد. کشورها فقط بر اساس اندازه اقتصاد خود طلا نگهداری نمیکنند.
تصمیم آنها ممکن است به این عوامل نیز وابسته باشد:
چقدر به تجارت خارجی وابستهاند؟
چه میزان ریسک ژئوپلیتیکی دارند؟
چقدر به ارزهای خارجی وابستهاند؟
آیا در معرض تحریم قرار دارند؟
ساختار نظام مالی آنها چگونه است؟
چقدر به ثبات نظام پولی جهانی اعتماد دارند؟
به همین دلیل، تحلیل ذخایر طلا میتواند پنجرهای به سوی فهم بهتر سیاستهای اقتصادی کشورها باز کند.
از «مقدار طلا» به «رفتار طلا»
در پروندههای قبلی این مجموعه، میان Stock و Flow تفاوت گذاشتیم. این مفهوم در اینجا نیز اهمیت دارد. موجودی طلا به ما میگوید: یک کشور امروز چه مقدار طلا دارد؟ اما جریان خرید به ما میگوید: یک کشور در حال حرکت به کدام سمت است؟
ممکن است کشوری سالها ذخایر طلای زیادی داشته باشد، اما در حال کاهش سهم طلا در ذخایر خود باشد. در مقابل، کشوری ممکن است مقدار طلای کمتری داشته باشد، اما با سرعت زیادی در حال افزایش ذخایر خود باشد.
برای تحلیل آینده، این تغییرات رفتاری بسیار مهم هستند. بنابراین، در تحلیل بینبازاری باید همزمان به سه سؤال پاسخ دهیم: چه مقدار طلا وجود دارد؟ چه کسی طلا دارد؟ چه کسی در حال خرید یا فروش است؟
روند خرید بانکهای مرکزی؛ سیگنال مهم بازار
دادههای World Gold Council نشان میدهد که خرید بانکهای مرکزی در سالهای اخیر به یکی از موضوعات مهم بازار جهانی طلا تبدیل شده است. این روند را نباید بهتنهایی نشانه پایان نقش دلار دانست. اما میتوان آن را بهعنوان یکی از متغیرهای مهم در تحلیل تغییرات ساختار ذخایر جهانی بررسی کرد.
اگر خرید بانکهای مرکزی برای چندین سال در سطوح بالا باقی بماند، این سؤال مطرح میشود که آیا ترجیحات مدیریت ذخایر در حال تغییر است؟ در اینجا باید میان دو گزاره تفاوت قائل شویم:
«دلار در حال حذف شدن است.»
«برخی بانکهای مرکزی در حال متنوعتر کردن ذخایر خود هستند.»
گزاره دوم، از نظر تحلیلی، محتاطانهتر و قابل آزمونتر است.
تحلیل بینبازاری چه میگوید؟
در CapitalizeTrade، ما بازار طلا را بهصورت جداگانه بررسی نمیکنیم. برای درک رفتار طلا، باید مجموعهای از بازارها و شاخصها را کنار یکدیگر قرار دهیم. یک چارچوب تحلیلی میتواند شامل این زنجیره باشد:
ریسک ژئوپلیتیکی ⬇️ تغییر در ترجیحات ذخایر ⬇️ افزایش یا کاهش خرید بانکهای مرکزی ⬇️ تغییر تقاضای طلا ⬇️ تغییر قیمت طلا
اما این زنجیره باید با متغیرهای دیگری مانند شاخص دلار، نرخ بهره، بازده واقعی اوراق، تورم، جریان سرمایه به ETFها و شرایط اقتصاد جهانی ترکیب شود. تنها در این صورت میتوانیم از یک تحلیل ساده قیمت فراتر برویم.
نتیجهگیری
نقشه ذخایر طلای جهان فقط فهرستی از کشورهایی نیست که بیشترین شمش طلا را در خزانههای خود نگهداری میکنند. این نقشه میتواند اطلاعات مهمی درباره تاریخ پولی کشورها، استراتژی مدیریت ذخایر، ریسکهای ژئوپلیتیکی، تنوعبخشی داراییها و اعتماد به نظام مالی بینالمللی در اختیار ما قرار دهد.
ایالات متحده، آلمان، ایتالیا، فرانسه، روسیه و چین از بزرگترین دارندگان ذخایر رسمی طلا هستند؛ اما اهمیت این ذخایر را نمیتوان فقط با تعداد تن طلا سنجید. برای تحلیل دقیقتر باید بدانیم:
چه مقدار طلا دارند؟
چه سهمی از ذخایر آنها طلاست؟
آیا در حال خرید یا فروش هستند؟
و چه چیزی رفتار آنها را تغییر میدهد؟
در نهایت، شاید مهمترین نتیجه این باشد: طلای جهان فقط یک دارایی نیست؛ بخشی از معماری مالی و استراتژی مدیریت ریسک کشورهاست.
اما حالا یک سؤال بزرگتر مطرح میشود. اگر کشورهای مختلف جهان، با انگیزههای متفاوت، طلا را در ذخایر رسمی خود نگهداری میکنند و برخی نیز در سالهای اخیر خرید خود را افزایش دادهاند، این روند چه معنایی برای آینده نظام پولی جهان دارد؟
آیا طلا در حال افزایش نقش خود در کنار ارزهای ذخیرهای است؟
آیا دلار همچنان جایگاه خود را حفظ خواهد کرد؟
و مهمتر: رابطه طلا و دلار در آینده چگونه خواهد بود؟
در پرونده بعدی CapitalizeTrade به سراغ یکی از مشهورترین روابط بازارهای مالی میرویم: رابطه طلا و دلار.
آیا هر زمان دلار ضعیف شود، طلا بالا میرود؟ آیا همیشه تقویت دلار به معنای کاهش قیمت طلاست؟ چرا گاهی طلا و دلار میتوانند همزمان صعود کنند؟ و آیا رابطه تاریخی این دو دارایی هنوز مانند گذشته عمل میکند؟
در پرونده بعدی تلاش میکنیم این رابطه را نه با یک باور ساده، بلکه با نگاه تحلیل بینبازاری و دادههای تاریخی بررسی کنیم.
منابع و مراجع
World Gold Council (WGC) — دادههای مربوط به ذخایر رسمی طلا، خرید بانکهای مرکزی، Gold Demand Trends و تحلیل بازار جهانی طلا.
International Monetary Fund (IMF) — دادههای مربوط به ذخایر رسمی طلا و داراییهای ذخیرهای بانکهای مرکزی.
IMF – Currency Composition of Official Foreign Exchange Reserves (COFER) — دادههای مربوط به ترکیب ارزهای ذخایر رسمی جهان.
Bank for International Settlements (BIS) — مطالعات مرتبط با طلا، ذخایر بینالمللی، نظام پولی و بازارهای مالی.
U.S. Geological Survey (USGS) — دادههای مربوط به استخراج و تولید معدنی طلا.
یادداشت روششناسی: آمار ذخایر رسمی طلا در طول زمان تغییر میکند و ممکن است میان منابع مختلف، به دلیل تفاوت در تاریخ گزارش، روش ثبت و بهروزرسانی دادهها اختلاف وجود داشته باشد. همچنین رتبهبندی کشورها بر اساس «تن طلا» با رتبهبندی بر اساس «سهم طلا از کل ذخایر رسمی» یکسان نیست. بنابراین، برای تحلیل دقیق، هر دو معیار باید در کنار شاخصهایی مانند اندازه اقتصاد، ذخایر ارزی، ساختار تجارت خارجی و شرایط ژئوپلیتیکی بررسی شوند.