در سه پرونده نخست مجموعه «طلا» از سه سؤال اساسی عبور کردیم:
تمام طلای استخراجشده تاریخ بشر چقدر است؟
چرا طلا، پس از هزاران سال، همچنان ارزش خود را حفظ کرده است؟
و: چه کسانی مالک طلای جهان هستند؟
اکنون به یکی از مهمترین پرسشهای بازار جهانی طلا میرسیم: چرا بانکهای مرکزی دوباره طلا میخرند؟
این سؤال فقط درباره یک فلز گرانبها نیست. وقتی بانکهای مرکزی، یعنی نهادهایی که مسئول مدیریت ذخایر رسمی و بخشی از ثبات پولی کشورها هستند، ترکیب داراییهای خود را تغییر میدهند، این رفتار میتواند اطلاعات مهمی درباره نگاه آنها به آینده اقتصاد جهانی، ریسکهای ژئوپلیتیکی و نظام پولی بینالمللی در اختیار ما قرار دهد.
اما باید از همین ابتدا یک نکته را روشن کنیم: افزایش خرید طلا توسط بانکهای مرکزی بهتنهایی به معنای پایان دلار، فروپاشی نظام مالی جهانی یا جایگزینی طلا با ارزهای ذخیره نیست.
تحلیل حرفهای باید فراتر از این روایتهای ساده حرکت کند. سؤال اصلی این است: چرا بانکهای مرکزی در سالهای اخیر تمایل بیشتری به نگهداری و خرید طلا نشان دادهاند و این رفتار چه پیامی برای آینده نظام مالی جهان دارد؟
از فروشندگان طلا به خریداران بزرگ
برای سالهای طولانی، بانکهای مرکزی در نگاه بسیاری از فعالان بازار، بازیگرانی نبودند که بتوانند روند تقاضای جهانی طلا را بهطور جدی تغییر دهند. اما در سالهای اخیر، وضعیت تغییر کرده است.
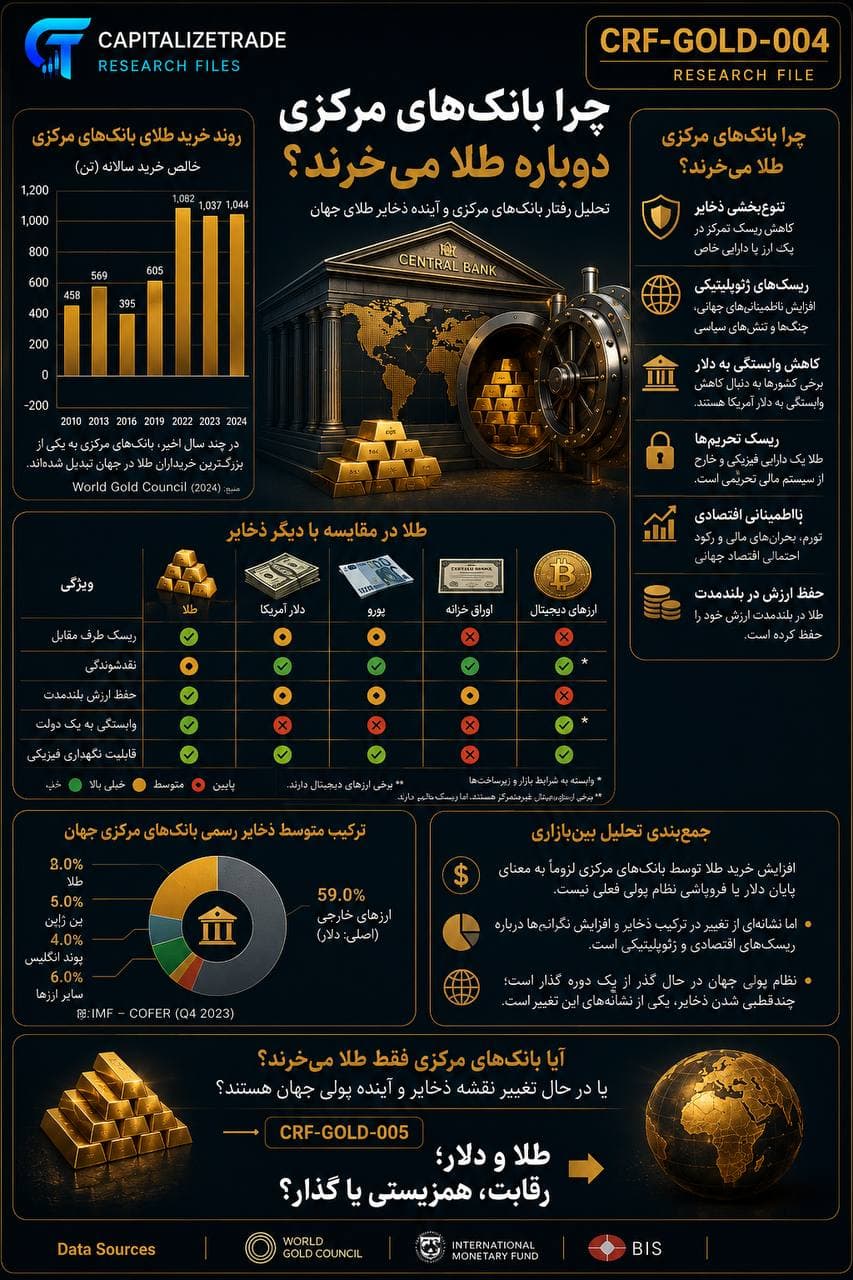
دادههای World Gold Council نشان میدهد که خرید طلا توسط بانکهای مرکزی در سالهای اخیر به سطوح قابلتوجهی رسیده و این گروه دوباره به یکی از بازیگران مهم سمت تقاضای بازار طلا تبدیل شده است. این روند در کنار افزایش توجه به طلا در میان سرمایهگذاران، یکی از مهمترین تحولات بازار جهانی طلا در سالهای اخیر محسوب میشود.
اما اهمیت موضوع فقط در مقدار طلای خریداریشده نیست. اهمیت واقعی در تغییر رفتار است. وقتی یک بانک مرکزی تصمیم میگیرد بخشی از ذخایر خود را به طلا اختصاص دهد، در واقع در حال تصمیمگیری درباره ترکیب داراییهای ذخیرهای کشور است. این تصمیم میتواند تحت تأثیر عواملی مانند موارد زیر باشد:
ریسکهای ژئوپلیتیکی
تحریمهای مالی
تنوعبخشی ذخایر
نگرانی درباره تمرکز داراییها
تورم و سیاست پولی
ریسکهای سیستم مالی جهانی
و چشمانداز بلندمدت اقتصاد بینالمللی
بنابراین، خرید طلا توسط بانک مرکزی فقط یک معامله در بازار کالا نیست. میتواند بخشی از یک تصمیم استراتژیک مدیریت ذخایر باشد.
چرا بانک مرکزی به طلا نیاز دارد؟
برای پاسخ به این سؤال ابتدا باید بدانیم بانک مرکزی چه چیزی را مدیریت میکند. یک بانک مرکزی، برخلاف یک سرمایهگذار عادی، صرفاً به دنبال بیشینه کردن بازده سرمایهگذاری نیست. بانک مرکزی باید بخشی از داراییهای خود را بهگونهای مدیریت کند که در شرایط مختلف اقتصادی و سیاسی، بتواند از ثبات مالی و پولی کشور حمایت کند.
به همین دلیل، ذخایر رسمی کشور معمولاً شامل مجموعهای از داراییهاست. برای مثال:
ارزهای خارجی
اوراق بهادار خارجی
سپردهها
طلا
سایر داراییهای ذخیرهای
در چنین ساختاری، طلا میتواند نقش یک دارایی متفاوت را ایفا کند. زیرا برخلاف اوراق دولتی یا ارزهای خارجی، طلا مستقیماً بدهی یک دولت دیگر نیست. این تفاوت، در دورههای افزایش ریسک ژئوپلیتیکی میتواند اهمیت بیشتری پیدا کند.
طلا؛ دارایی بدون ریسک اعتباری طرف مقابل؟
یکی از ویژگیهایی که طلا را برای بانکهای مرکزی جذاب میکند، این است که خود طلا مانند یک اوراق بدهی، تعهد پرداخت یک طرف مقابل نیست.
اگر یک بانک مرکزی اوراق قرضه یک کشور خارجی را در اختیار داشته باشد، ارزش و نقدشوندگی آن دارایی به ساختار بازار مالی و اعتبار ناشر وابسته است. اما یک شمش طلا، برخلاف یک اوراق بدهی، وعده پرداخت اصل و سود از سوی یک دولت یا شرکت نیست. به همین دلیل، طلا گاهی بهعنوان یک دارایی با ریسک اعتباری طرف مقابل پایین در نظر گرفته میشود.
البته این به معنای «بدون ریسک بودن» طلا نیست. طلا همچنان میتواند با موارد زیر مواجه باشد:
نوسان قیمت
هزینه نگهداری
هزینه بیمه
ریسک نقدشوندگی در برخی شرایط
هزینه فرصت نگهداری
بنابراین، عبارت دقیقتر این است: طلا ریسک اعتباری طرف مقابل مشابه یک اوراق بدهی را ندارد، اما همچنان یک دارایی بدون ریسک مطلق نیست. این تمایز برای تحلیل حرفهای بسیار مهم است.
تحریمها و ژئوپلیتیک؛ آیا طلا اهمیت بیشتری پیدا کرده است؟
یکی از مهمترین فرضیهها درباره افزایش خرید طلا توسط بانکهای مرکزی، افزایش ریسکهای ژئوپلیتیکی و تحریمهای مالی است. در سالهای اخیر، جهان با افزایش تنشهای ژئوپلیتیکی، جنگهای منطقهای و رقابتهای اقتصادی میان قدرتهای بزرگ مواجه بوده است.
در چنین شرایطی، برخی کشورها ممکن است تلاش کنند وابستگی خود را به داراییهایی که تحت کنترل یا نفوذ یک نظام مالی خارجی قرار دارند کاهش دهند. اینجا طلا میتواند جذابیت بیشتری پیدا کند.
اما باز هم باید از نتیجهگیری افراطی پرهیز کرد. اینکه یک کشور طلا میخرد، الزاماً به معنای آن نیست که قصد دارد دلار را کنار بگذارد. ممکن است هدف اصلی فقط تنوعبخشی باشد. یعنی: نه «دلار یا طلا»، بلکه: دلار + یورو + سایر ارزها + طلا.
این تفاوت کوچک در ظاهر، از نظر تحلیل اقتصادی بسیار مهم است.
آیا بانکهای مرکزی در حال کنار گذاشتن دلار هستند؟
این یکی از پرتکرارترین سؤالات درباره بازار طلاست. پاسخ کوتاه: نه به این سادگی.
دلار همچنان یکی از مهمترین ارزهای ذخیرهای جهان است و بخش بزرگی از تجارت جهانی، بازارهای مالی و نظام پرداخت بینالمللی به آن وابسته است. بنابراین، افزایش خرید طلا را نباید بهسرعت به معنای «دلارزدایی کامل» تفسیر کرد.
اما این موضوع میتواند نشانه یک تغییر تدریجی در مدیریت ریسک ذخایر باشد. یک بانک مرکزی ممکن است همچنان بخش بزرگی از ذخایر خود را به دلار نگهداری کند، اما همزمان تصمیم بگیرد سهم طلا را افزایش دهد. در چنین حالتی، اتفاقی که رخ داده، جایگزینی کامل نیست. بلکه تنوعبخشی است؛ و همین تنوعبخشی میتواند در بلندمدت اهمیت داشته باشد.
تفاوت مهم میان «ذخیره ارزی» و «طلا»
وقتی درباره ذخایر بانک مرکزی صحبت میکنیم، باید تفاوت مهمی میان داراییهای مختلف در نظر بگیریم.
ارزهای خارجی معمولاً برای اهدافی مانند موارد زیر کاربرد دارند:
انجام پرداختهای بینالمللی
تأمین مالی تجارت خارجی
مداخله در بازار ارز
مدیریت نقدینگی
اما طلا بیشتر میتواند نقشهای زیر را ایفا کند:
ذخیره ارزش
تنوعبخشی
و مدیریت ریسک بلندمدت
بنابراین، افزایش ذخایر طلا لزوماً به این معنی نیست که یک بانک مرکزی دیگر به ارزهای خارجی نیاز ندارد. بلکه ممکن است به این معنی باشد که میخواهد ترکیب داراییهای خود را متوازنتر کند.
چرا این موضوع برای تحلیل بینبازاری مهم است؟
اینجا دقیقاً نقطه اتصال بازار طلا با تحلیل بینبازاری شکل میگیرد. اگر خرید بانکهای مرکزی افزایش پیدا کند، باید بررسی کنیم این اتفاق با چه متغیرهایی همزمان شده است. برای مثال:
طلا: آیا قیمت طلا در حال افزایش است؟
دلار: آیا شاخص دلار در حال تقویت یا تضعیف است؟
نرخ بهره: آیا نرخهای بهره در اقتصادهای بزرگ افزایش یافتهاند یا کاهش؟
بازده واقعی: آیا بازده واقعی اوراق در حال تغییر است؟
تورم: آیا انتظارات تورمی افزایش یافته است؟
ژئوپلیتیک: آیا ریسکهای سیاسی و نظامی افزایش یافتهاند؟
ذخایر ارزی: آیا ترکیب ذخایر رسمی بانکهای مرکزی تغییر کرده است؟
وقتی این متغیرها را کنار هم قرار میدهیم، تصویری بسیار متفاوت از تحلیل ساده قیمت طلا به دست میآوریم. ممکن است قیمت طلا افزایش یابد، اما دلیل آن صرفاً تورم نباشد. ممکن است بانکهای مرکزی خرید کنند، اما دلیل آن صرفاً نگرانی از دلار نباشد. ممکن است طلا و دلار همزمان رشد کنند، در حالی که رابطه تاریخی آنها معمولاً معکوس در نظر گرفته میشود.
این همان پیچیدگی دنیای واقعی است. و دقیقاً همینجا است که تحلیل بینبازاری ارزش خود را نشان میدهد.
یک اشتباه رایج: «بانک مرکزی طلا میخرد، پس طلا باید بالا برود»
این برداشت بیش از حد ساده است. قیمت طلا نتیجه تعامل مجموعه بزرگی از عوامل است. بانکهای مرکزی تنها یکی از بازیگران بازار هستند. سرمایهگذاران، صندوقها، ETFها، بازار جواهرات، تقاضای صنعتی، نرخ بهره، دلار و شرایط اقتصاد جهانی نیز در شکلگیری قیمت نقش دارند.
بنابراین، افزایش خرید بانکهای مرکزی میتواند یک عامل حمایتی باشد، اما نباید آن را بهعنوان تنها موتور قیمت طلا در نظر گرفت. تحلیل حرفهای باید بپرسد:
آیا افزایش خرید بانکهای مرکزی با کاهش عرضه جدید همراه شده است؟
آیا جریان سرمایه به ETFهای طلا نیز افزایش یافته است؟
آیا نرخ بهره واقعی در حال کاهش است؟
آیا دلار تضعیف شده است؟
آیا ریسکهای ژئوپلیتیکی افزایش یافتهاند؟
آیا تقاضای جواهرات در اقتصادهای بزرگ تغییر کرده است؟
وقتی پاسخ این سؤالات را کنار هم قرار دهیم، میتوانیم درباره روند بازار با دقت بیشتری صحبت کنیم.
«Stock» یا «Flow»؛ کدام مهمتر است؟
در پرونده سوم با یک مفهوم کلیدی آشنا شدیم: Stock (موجودی) و Flow (جریان).
ذخایر طلای یک بانک مرکزی، یک موجودی است. اما خرید سالانه آن بانک مرکزی، یک جریان است. برای تحلیل آینده، جریانها اهمیت ویژهای دارند.
فرض کنید بانک مرکزی کشوری ۱۰۰۰ تن طلا دارد. این عدد بهتنهایی اطلاعات محدودی درباره رفتار آینده آن کشور ارائه میدهد. اما اگر بدانیم همان بانک مرکزی در سال گذشته ۵۰ تن خرید کرده و امسال ۲۰۰ تن خرید کرده است، اطلاعات بسیار بیشتری به دست میآوریم. در اینجا یک تغییر رفتار رخ داده است و تغییر رفتار، معمولاً از خود موجودی مهمتر است.
به همین دلیل، در تحلیل CapitalizeTrade باید همیشه این دو سؤال را از یکدیگر جدا کنیم:
چه مقدار طلا داریم؟
و با چه سرعتی در حال خرید یا فروش هستیم؟
آیا جهان در حال بازگشت به طلاست؟
این جمله جذاب است. اما آیا دقیق است؟ پاسخ ما: نه به معنای بازگشت به استاندارد طلا.
اقتصاد جهانی امروز ساختاری کاملاً متفاوت از دوران استاندارد طلا دارد. اکثر ارزهای جهان پول فیات هستند. بانکهای مرکزی سیاست پولی مستقل دارند. نظام مالی جهانی به بازارهای بدهی، بانکها و ارزهای ذخیرهای متکی است. بنابراین، خرید طلا توسط بانکهای مرکزی به معنای بازگشت نظام استاندارد طلا نیست.
اما شاید بتوان گفت: طلا در حال بازگشت به مرکز توجه مدیریت ذخایر است. و این دو جمله تفاوت بسیار زیادی با یکدیگر دارند.
یک تغییر آرام، نه یک انقلاب ناگهانی
ممکن است تغییر در ساختار ذخایر جهانی نه در یک روز، بلکه طی سالها اتفاق بیفتد. بانکهای مرکزی معمولاً تصمیمات خود را بهصورت تدریجی اجرا میکنند. به همین دلیل، شاید مهمترین نکته در تحلیل رفتار آنها، بررسی روندهای چندساله باشد.
اگر در یک سال خرید طلا افزایش پیدا کند، ممکن است یک اتفاق موقتی باشد. اما اگر این رفتار در چندین سال تکرار شود و همزمان تغییراتی در ترکیب ذخایر، تجارت جهانی و شرایط ژئوپلیتیکی رخ دهد، اهمیت آن بسیار بیشتر میشود.
در اینجا باید به یک مفهوم مهم توجه کنیم: تغییر ساختاری. تغییر ساختاری یعنی رفتاری که صرفاً یک نوسان کوتاهمدت نیست و میتواند نشاندهنده تغییر در ترجیحات بلندمدت بازیگران اقتصادی باشد. آیا خرید طلای بانکهای مرکزی یک تغییر ساختاری است؟ برای پاسخ قطعی، باید دادههای بیشتری را بررسی کنیم. اما بدون تردید، روند موجود ارزش بررسی جدی دارد.
از طلا به نظام پولی جهانی
اکنون میتوانیم زنجیرهای از ارتباطات را ترسیم کنیم:
ریسک ژئوپلیتیکی
⬇️ افزایش نگرانی درباره تمرکز ذخایر
⬇️ تنوعبخشی ذخایر
⬇️ افزایش تقاضای بانکهای مرکزی برای طلا
⬇️ تغییر ترکیب تقاضای جهانی طلا
⬇️ تأثیر بالقوه بر ساختار بازار طلا
اما این زنجیره فقط یک فرضیه تحلیلی است. برای آزمون آن باید دادههای واقعی را بررسی کنیم. و این همان نقطهای است که تحلیل بینبازاری از یک روایت جذاب به یک چارچوب تحلیلی تبدیل میشود.
جمعبندی
بانکهای مرکزی دوباره به یکی از بازیگران مهم بازار طلا تبدیل شدهاند. اما دلیل این رفتار را نمیتوان با یک جمله توضیح داد. خرید طلا میتواند بخشی از یک استراتژی گستردهتر برای موارد زیر باشد:
تنوعبخشی ذخایر
مدیریت ریسک ژئوپلیتیکی
کاهش برخی ریسکهای تمرکز
مدیریت ریسک بلندمدت
و حفظ انعطافپذیری ذخایر
افزایش خرید طلا الزاماً به معنای پایان دلار نیست. همانطور که افزایش سهم طلا در ذخایر، به معنای بازگشت استاندارد طلا نیست. اما این روند یک پیام مهم دارد: طلا هنوز برای مدیران ذخایر رسمی جهان یک دارایی مهم است. و شاید مهمتر از آن: رفتار بانکهای مرکزی در بازار طلا میتواند یکی از متغیرهای مهم برای درک تغییرات نظام مالی بینالمللی باشد.
اکنون یک سؤال مهمتر باقی میماند. اگر بانکهای مرکزی در حال خرید طلا هستند، آیا این خریدها در همه کشورها یکسان است؟ یا کشورهایی وجود دارند که بسیار بیشتر از دیگران طلا خریداری میکنند؟ و آیا میتوان میان افزایش خرید طلا و تغییرات ژئوپلیتیکی، تحریمها و ساختار تجارت جهانی ارتباطی پیدا کرد؟
در پرونده بعدی CapitalizeTrade به سراغ نقشه ذخایر رسمی طلای جهان میرویم. بررسی میکنیم:
کدام کشورها بیشترین ذخایر طلای رسمی را دارند؟
آیا بزرگترین اقتصادهای جهان، بزرگترین دارندگان طلا نیز هستند؟
چرا برخی کشورها سهم بالاتری از ذخایر خود را به طلا اختصاص دادهاند؟
و شاید مهمتر از همه: آیا موقعیت جغرافیایی و ژئوپلیتیکی کشورها میتواند بر تصمیم آنها برای نگهداری طلا اثر بگذارد؟
در پرونده بعدی، از «چرا بانکهای مرکزی طلا میخرند؟» عبور میکنیم و به سؤال مهمتری میرسیم: «چه کسانی بیشترین طلا را در اختیار دارند و این نقشه چه چیزی درباره اقتصاد و سیاست جهان به ما میگوید؟»
منابع و مراجع
World Gold Council (WGC), Gold Demand Trends — دادههای مربوط به خرید و فروش بانکهای مرکزی، تقاضای جهانی طلا و روندهای بازار.
World Gold Council (WGC), Goldhub — پژوهشها و دادههای مرتبط با نقش طلا در ذخایر رسمی و نظام مالی جهانی.
International Monetary Fund (IMF), International Financial Statistics — دادههای مربوط به ذخایر رسمی طلا و داراییهای ذخیرهای بانکهای مرکزی.
International Monetary Fund (IMF), Currency Composition of Official Foreign Exchange Reserves (COFER) — دادههای مربوط به ترکیب ارزهای ذخایر رسمی جهان.
Bank for International Settlements (BIS) — مطالعات و پژوهشهای مرتبط با طلا، ذخایر بینالمللی، نظام پولی و بازارهای مالی.
U.S. Geological Survey (USGS) — دادههای مرتبط با استخراج و تولید معدنی طلا.
یادداشت روششناسی: آمار ذخایر رسمی طلا و میزان خرید بانکهای مرکزی با انتشار و بهروزرسانی دادههای رسمی تغییر میکند. در این پرونده میان «موجودی» (Stock) و «جریان خرید و فروش» (Flow) تفاوت قائل شدهایم. همچنین افزایش خرید طلا توسط بانکهای مرکزی بهتنهایی برای اثبات تغییر کامل نظام پولی جهانی یا پایان نقش دلار کافی نیست. برای تحلیل دقیقتر، باید رفتار ذخایر طلا در کنار ترکیب ذخایر ارزی، نرخ بهره واقعی، شاخص دلار، تورم، ریسک ژئوپلیتیکی و جریان سرمایه بررسی شود.