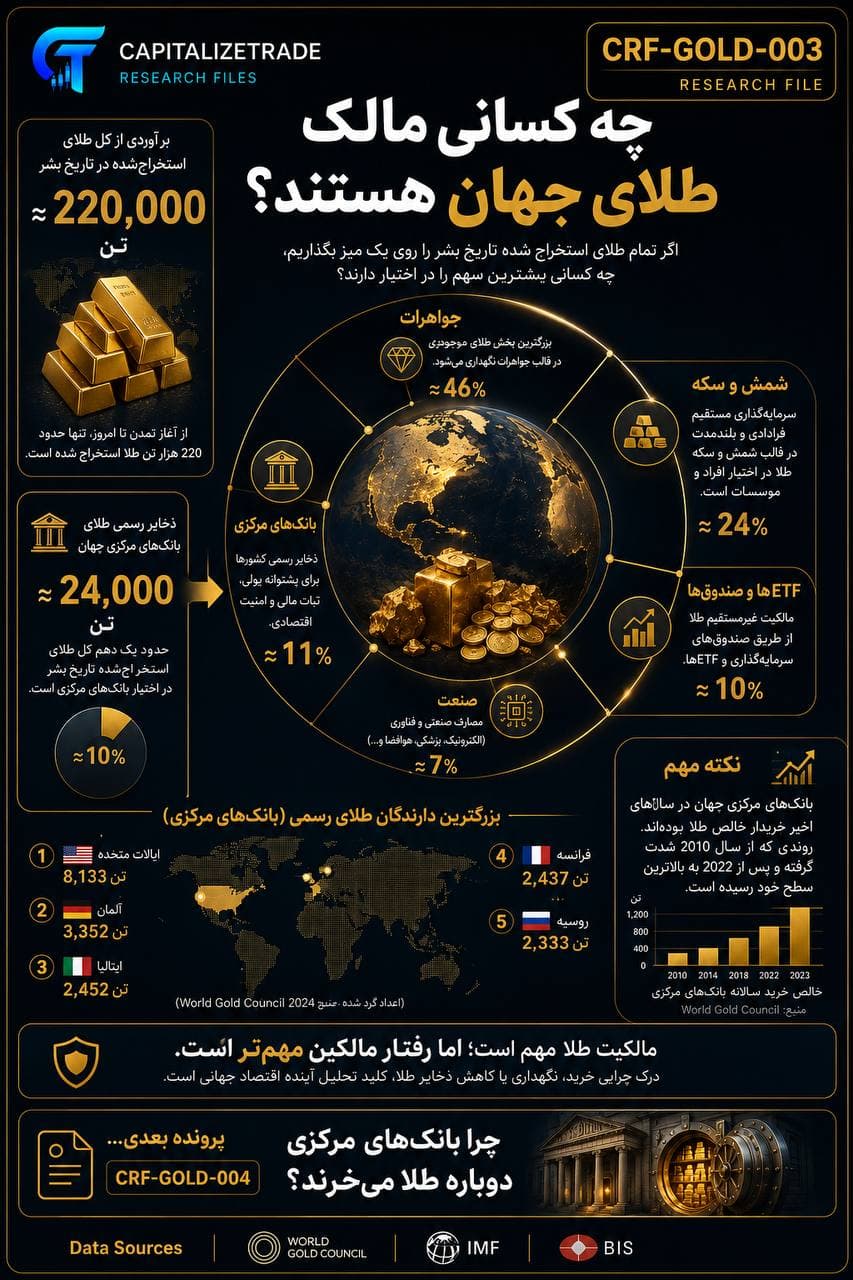
در دو پرونده نخست، از یک سؤال ساده شروع کردیم: تمام طلای استخراجشده تاریخ بشر چقدر است؟
و سپس پرسیدیم: چرا این فلز، با وجود تغییر تمدنها و نظامهای پولی، هزاران سال ارزش خود را حفظ کرده است؟
حالا باید یک قدم جلوتر برویم. اگر تمام طلای استخراجشده تاریخ بشر را در نظر بگیریم، این طلا امروز کجاست؟
چه کسانی آن را در اختیار دارند؟
چقدر از آن به شکل جواهرات در دست خانوارهاست؟
چه مقدار بهعنوان سرمایهگذاری نگهداری میشود؟
چه مقدار در خزانه بانکهای مرکزی قرار دارد؟
و شاید مهمتر از همه: چه کسانی در حال خرید طلا هستند؟
زیرا در بازارها، فقط «مالکیت» اهمیت ندارد؛ رفتار مالکین میتواند مسیر آینده بازار را تغییر دهد.
طلای جهان در اختیار یک گروه نیست
یکی از تصورات اشتباه درباره بازار طلا این است که گویی بخش بزرگی از طلای جهان در اختیار چند کشور یا چند بانک مرکزی قرار دارد. واقعیت پیچیدهتر است. طلایی که بشر در طول تاریخ استخراج کرده، امروز میان گروههای مختلفی توزیع شده است:
خانوارها و مردم
صنعت جواهرات
سرمایهگذاران
صندوقهای سرمایهگذاری و ETFها
بانکهای مرکزی و نهادهای رسمی
صنایع و بخش فناوری
به همین دلیل، برای فهم بازار طلا باید میان دو مفهوم تفاوت قائل شویم: «چه کسی طلا دارد؟» و «چه کسی در حال خرید یا فروش طلاست؟»
ممکن است یک گروه سهم بزرگی از طلای موجود جهان را در اختیار داشته باشد، اما در یک دوره زمانی خریدار فعال بازار نباشد. در مقابل، گروهی با موجودی کمتر ممکن است در حال افزایش سریع ذخایر خود باشد. همین تفاوت، یکی از مهمترین نکات در تحلیل بازار طلاست.
۱. جواهرات؛ بزرگترین مخزن طلای جهان؟
بخش قابلتوجهی از طلای استخراجشده تاریخ بشر در قالب جواهرات قرار دارد. انگشترها، گردنبندها، دستبندها و سایر مصنوعات طلایی در سراسر جهان، بخشی از موجودی طلای بالای سطح زمین را تشکیل میدهند.
در بسیاری از کشورها، طلا فقط یک کالای زینتی نیست. طلا میتواند بخشی از فرهنگ، سنت خانوادگی و حتی شیوه پسانداز خانوار باشد. در برخی اقتصادها، خرید طلا برای ازدواج یا مناسبتهای خاص، سابقهای چندصدساله دارد. به همین دلیل، بخشی از تقاضای طلا از چیزی فراتر از سرمایهگذاری مالی ناشی میشود.
اما یک نکته مهم وجود دارد: طلایی که در قالب جواهرات نگهداری میشود، لزوماً از بازار سرمایه خارج نشده است. یک قطعه جواهر میتواند در طول زمان فروخته شود، ذوب شود و دوباره به شکل شمش یا محصول دیگری وارد چرخه اقتصادی شود. بنابراین، حتی طلایی که در خانهها قرار دارد، بخشی از یک موجودی جهانی و قابلچرخش است.
۲. سرمایهگذاران؛ طلا بهعنوان یک دارایی
گروه دوم، سرمایهگذاران هستند. این گروه میتواند شامل افراد، مؤسسات مالی، صندوقهای سرمایهگذاری و سرمایهگذاران حرفهای باشد. روش نگهداری طلا نیز متفاوت است.
برخی افراد طلای فیزیکی خریداری میکنند:
شمش
سکه
طلای سرمایهگذاری
برخی دیگر از ابزارهای مالی استفاده میکنند. برای مثال، صندوقهای قابل معامله در بورس یا ETFهای طلا به سرمایهگذاران اجازه میدهند بدون نگهداری مستقیم شمش و سکه، در معرض تغییرات قیمت طلا قرار بگیرند.
این تفاوت بسیار مهم است. زیرا در تحلیل بازار طلا باید بین تقاضای طلای فیزیکی و تقاضای مالی و سرمایهگذاری تفاوت قائل شد.
گاهی قیمت طلا میتواند بدون افزایش شدید تقاضای جواهرات رشد کند؛ زیرا جریان سرمایه وارد ابزارهای مالی مرتبط با طلا شده است. در دورهای دیگر، ممکن است تقاضای فیزیکی در یک منطقه افزایش یابد، اما جریان سرمایه جهانی رفتار متفاوتی داشته باشد. پس: بازار طلا فقط بازاری برای خرید و فروش فلز زرد نیست؛ بلکه یک بازار مالی جهانی نیز هست.
۳. بانکهای مرکزی؛ بازیگری که باید جدی گرفت
اما شاید مهمترین بخش این پرونده همینجا آغاز شود: بانکهای مرکزی.
بانکهای مرکزی طلا را به دلایل مختلف در ذخایر رسمی خود نگهداری میکنند. طلا میتواند:
به تنوعبخشی ذخایر کمک کند.
وابستگی مستقیم به داراییهای یک دولت خارجی را کاهش دهد.
در بلندمدت بهعنوان یک دارایی ذخیرهای مورد استفاده قرار گیرد.
در شرایط خاص، نقش مهمی در مدیریت ریسک ذخایر داشته باشد.
اما نکته مهمتر، رفتار بانکهای مرکزی است. اگر بانکی مرکزی برای سالها مقدار مشخصی طلا نگهداری کند، یک وضعیت داریم. اما اگر تعداد زیادی از بانکهای مرکزی در یک دوره مشخص، بهصورت مستمر شروع به افزایش ذخایر طلای خود کنند، داستان کاملاً متفاوت میشود.
در اینجا دیگر فقط درباره «مالکیت طلا» صحبت نمیکنیم. بلکه با یک تغییر رفتاری در سطح نظام پولی بینالمللی روبهرو هستیم.
یک عدد مهم؛ اما مهمتر از آن، یک روند
بر اساس دادههای World Gold Council و آمار رسمی ذخایر طلا، بانکهای مرکزی جهان در سالهای اخیر بار دیگر به یکی از بازیگران مهم سمت تقاضای بازار طلا تبدیل شدهاند. خریدهای سالانه در برخی سالهای اخیر به سطوحی رسیده که در مقایسه با میانگین سالهای قبل، توجه بسیاری از تحلیلگران را به خود جلب کرده است.
برای تحلیلگر بینبازاری، اینجا یک سؤال کلیدی مطرح میشود: چرا بانکهای مرکزی، در دورهای که نظام مالی جهان مدرن و مبتنی بر ارزهای فیات است، همچنان در حال خرید طلا هستند؟
پاسخ این سؤال را نمیتوان تنها با یک عامل توضیح داد. ترکیبی از عوامل میتواند در این رفتار نقش داشته باشد:
تنوعبخشی ذخایر
مدیریت ریسک ژئوپلیتیکی
نگرانی درباره تحریمها و محدودیتهای مالی
کاهش وابستگی به برخی ارزهای ذخیره
افزایش نااطمینانی اقتصادی
مدیریت ریسک بلندمدت ذخایر خارجی
اما باید مراقب یک برداشت سادهانگارانه باشیم. افزایش خرید طلا توسط بانکهای مرکزی لزوماً به معنای «پایان دلار» یا «فروپاشی نظام پولی فعلی» نیست. این نوع نتیجهگیریها بدون بررسی دادههای کامل، بیش از حد قطعی هستند.
آنچه دادهها میتوانند به ما بگویند این است که: رفتار بخشی از بانکهای مرکزی در قبال طلا تغییر کرده و این تغییر ارزش بررسی دارد.
آیا بانکهای مرکزی در حال فاصله گرفتن از دلار هستند؟
این یکی از جذابترین سؤالات سالهای اخیر است. اما پاسخ ساده «بله» یا «خیر» نیست. ذخایر بینالمللی بانکهای مرکزی مجموعهای از داراییها را شامل میشود؛ از جمله:
ارزهای خارجی
اوراق دولتی
سپردهها
طلا
سایر داراییهای ذخیرهای
بنابراین، افزایش سهم یا مقدار طلا لزوماً به معنی فروش کامل سایر داراییها نیست. ممکن است یک بانک مرکزی همزمان: دلار داشته باشد، اوراق خزانهداری آمریکا داشته باشد، یورو داشته باشد و طلا نیز خریداری کند.
بنابراین، سؤال حرفهایتر این نیست که: «آیا بانکهای مرکزی دلار را کنار گذاشتهاند؟» بلکه سؤال دقیقتر این است: آیا ترکیب ذخایر بینالمللی در حال تغییر است؟
این پرسش، ما را به حوزهای بسیار عمیقتر وارد میکند: تحول نظام پولی بینالمللی.
مالکیت مهم است؛ اما جریان مهمتر است
فرض کنید یک کشور ۱۰۰۰ تن طلا در اختیار دارد. کشور دیگری ۵۰۰ تن. در نگاه اول، کشور اول مالک بزرگتری است. اما اگر کشور اول در حال فروش باشد و کشور دوم هر سال ذخایر خود را افزایش دهد، ممکن است در آینده وضعیت کاملاً تغییر کند.
این همان تفاوت میان Stock (موجودی) و Flow (جریان) است.
در تحلیل بازار طلا، هر دو مهماند. اما برای پیشبینی تغییرات آینده، جریانها گاهی اطلاعات مهمتری ارائه میکنند. به همین دلیل، در CapitalizeTrade صرفاً نمیپرسیم: «چه کسی بیشترین طلا را دارد؟» بلکه میپرسیم:
چه کسی در حال خرید است؟
چه کسی در حال فروش است؟
خریدها در چه زمانی افزایش پیدا کردهاند؟
این رفتار با چه تغییراتی در اقتصاد جهانی همزمان شده است؟
این همان جایی است که دادههای بازار طلا به تحلیل کلان اقتصادی متصل میشوند.
اگر همه طلای جهان را روی یک ترازو بگذاریم…
برآوردهای مختلف نشان میدهند که بخش بزرگی از طلای استخراجشده تاریخ بشر همچنان در چرخه اقتصادی جهان وجود دارد. اما این طلا در یک مکان نیست. تصور کنید تمام موجودی طلای جهان را در یک انبار بزرگ جمع کردهایم. حالا این انبار را به چند بخش تقسیم کنیم:
یک بخش در خانهها و جواهرات
یک بخش در اختیار سرمایهگذاران
یک بخش در خزانه بانکهای مرکزی
یک بخش در صندوقها و ابزارهای مالی
و بخشی نیز در صنعت و فناوری
این تصویر به ما نشان میدهد که بازار طلا یک بازار چندلایه است. برای فهم رفتار قیمت، باید همه این لایهها را کنار یکدیگر دید.
بانکهای مرکزی؛ یک تغییر تاریخی؟
اینجا به مهمترین بخش پرونده میرسیم. اگر در گذشته طلا بخش مهمی از نظام پولی جهان بود، سپس با گسترش نظام پولی مبتنی بر ارزهای فیات نقش رسمی آن کاهش یافت، چرا امروز دوباره شاهد افزایش توجه بانکهای مرکزی به طلا هستیم؟ این پرسش، ما را به سه موضوع مهم میرساند:
ژئوپلیتیک: آیا افزایش ریسکهای ژئوپلیتیکی باعث شده برخی کشورها به دنبال داراییهایی باشند که کمتر در معرض محدودیتهای مالی خارجی قرار دارند؟
تنوعبخشی ذخایر: آیا بانکهای مرکزی میخواهند ترکیب داراییهای ذخیرهای خود را متنوعتر کنند؟
اعتماد به نظام پولی: آیا افزایش تقاضای طلا نشانهای از کاهش اعتماد به برخی داراییهای ذخیرهای است؟
پاسخ هر سه سؤال میتواند تا حدی مثبت باشد، اما هیچکدام بهتنهایی توضیح کاملی ارائه نمیکنند. واقعیت احتمالاً ترکیبی از عوامل مختلف است و دقیقاً همینجا است که تحلیل بینبازاری اهمیت پیدا میکند.
طلا، دلار و نظام پولی جهانی
برای فهم رفتار طلا باید به رابطه آن با دلار نگاه کنیم. طلا عمدتاً در بازار جهانی با دلار آمریکا قیمتگذاری میشود. بنابراین، تغییرات ارزش دلار میتواند بر قیمت طلا تأثیرگذار باشد.
اما رابطه طلا و دلار همیشه ساده و معکوس نیست. در برخی دورهها، هر دو میتوانند همزمان افزایش پیدا کنند. چرا؟ زیرا شرایط اقتصادی و مالی میتواند پیچیدهتر از یک رابطه دو متغیره باشد. برای مثال، در یک دوره بحران شدید، ممکن است سرمایهگذاران همزمان به دلار بهعنوان ارز نقدشونده و به طلا بهعنوان دارایی ذخیرهای توجه کنند.
بنابراین: تحلیل حرفهای طلا نباید فقط بر رابطه تاریخی دلار و طلا تکیه کند. باید همزمان به نرخ بهره، بازده واقعی، نقدینگی، ریسک ژئوپلیتیکی و رفتار بانکهای مرکزی نیز توجه کرد.
یک سؤال مهمتر از «چه کسی طلا دارد؟»
اکنون میتوانیم سؤال اصلی این پرونده را دوباره مطرح کنیم: چه کسانی مالک طلای جهان هستند؟
پاسخ: خانوارها، سرمایهگذاران، صندوقها، صنایع و بانکهای مرکزی.
اما سؤال مهمتر این است: چه کسی در حال خرید طلاست؟ و چرا؟
اگر رفتار خرید بانکهای مرکزی افزایش یافته باشد، باید بررسی کنیم که این رفتار با چه اتفاقاتی در اقتصاد جهانی همزمان شده است:
آیا با افزایش تورم؟
افزایش ریسک ژئوپلیتیکی؟
تغییر سیاست پولی؟
افزایش تحریمهای مالی؟
تغییر در ترکیب ذخایر ارزی؟
یا مجموعهای از همه این عوامل؟
این همان جایی است که «داده» به «تحلیل» تبدیل میشود.
جمعبندی
طلای جهان در اختیار یک گروه واحد نیست. بخش قابلتوجهی از آن در قالب جواهرات در اختیار خانوارها قرار دارد. بخشی بهعنوان دارایی سرمایهگذاری نگهداری میشود. بخشی در اختیار صندوقها و ابزارهای مالی است. و بخشی نیز در ذخایر رسمی بانکهای مرکزی قرار دارد.
اما در تحلیل بازار طلا، فقط دانستن اینکه چه کسی بیشترین طلا را در اختیار دارد کافی نیست. باید به جریانهای خرید و فروش توجه کرد. زیرا ممکن است یک مالک بزرگ، فروشنده باشد و یک مالک کوچکتر، خریدار فعال.
در سالهای اخیر، افزایش توجه و خرید طلا توسط بانکهای مرکزی به یکی از مهمترین موضوعات بازار جهانی طلا تبدیل شده است. این رفتار لزوماً به معنای پایان نظام دلاری یا جایگزینی فوری دلار با طلا نیست. اما بدون تردید، ارزش بررسی دارد. زیرا وقتی رفتار بازیگران اصلی نظام پولی جهان تغییر میکند، بازارها معمولاً بیتفاوت نمیمانند.
و این ما را به سؤال بعدی میرساند: چرا بانکهای مرکزی دوباره طلا میخرند؟
در پرونده بعدی CapitalizeTrade، از «مالکیت» عبور میکنیم و وارد «رفتار» میشویم. بررسی خواهیم کرد که چرا بانکهای مرکزی در سالهای اخیر به یکی از مهمترین خریداران طلا تبدیل شدهاند، چه عواملی میتواند پشت این روند باشد و این رفتار چه ارتباطی با دلار، تحریمهای مالی، ژئوپلیتیک، تنوعبخشی ذخایر و آینده نظام پولی بینالمللی دارد.
سؤال اصلی پرونده بعدی: آیا بانکهای مرکزی فقط طلا میخرند، یا در حال تغییر نقشه ذخایر جهان هستند؟
منابع و مراجع
World Gold Council (WGC), Gold Demand Trends — دادههای مربوط به تقاضای جهانی طلا، خرید و فروش بانکهای مرکزی، سرمایهگذاری و بازار جواهرات.
World Gold Council (WGC), Goldhub — دادهها و پژوهشهای مرتبط با مالکیت، تقاضا و نقش طلا در نظام مالی جهانی.
International Monetary Fund (IMF), International Financial Statistics — دادههای ذخایر رسمی طلا و داراییهای ذخیرهای بانکهای مرکزی.
International Monetary Fund (IMF), Currency Composition of Official Foreign Exchange Reserves (COFER) — دادههای مربوط به ترکیب ارزهای ذخایر رسمی جهان و بررسی ساختار ذخایر ارزی.
Bank for International Settlements (BIS) — پژوهشهای مرتبط با طلا، ذخایر بینالمللی، نظام پولی و بازارهای مالی.
U.S. Geological Survey (USGS) — دادههای مربوط به تولید و عرضه معدنی طلا.
یادداشت روششناسی: آمار مربوط به موجودی طلای جهان، ذخایر رسمی بانکهای مرکزی و خرید سالانه طلا با توجه به زمان انتشار و بهروزرسانی دادهها تغییر میکنند. در تحلیل این پرونده، میان «موجودی طلا» (Stock) و «جریان خرید و فروش» (Flow) تفاوت قائل شدهایم. همچنین افزایش خرید طلا توسط بانکهای مرکزی بهتنهایی به معنای پایان نقش دلار یا فروپاشی نظام پولی فعلی نیست و برای چنین نتیجهگیریهایی باید مجموعهای از شاخصهای ذخایر بینالمللی، تجارت جهانی، سیاست پولی و جریان سرمایه بررسی شود.