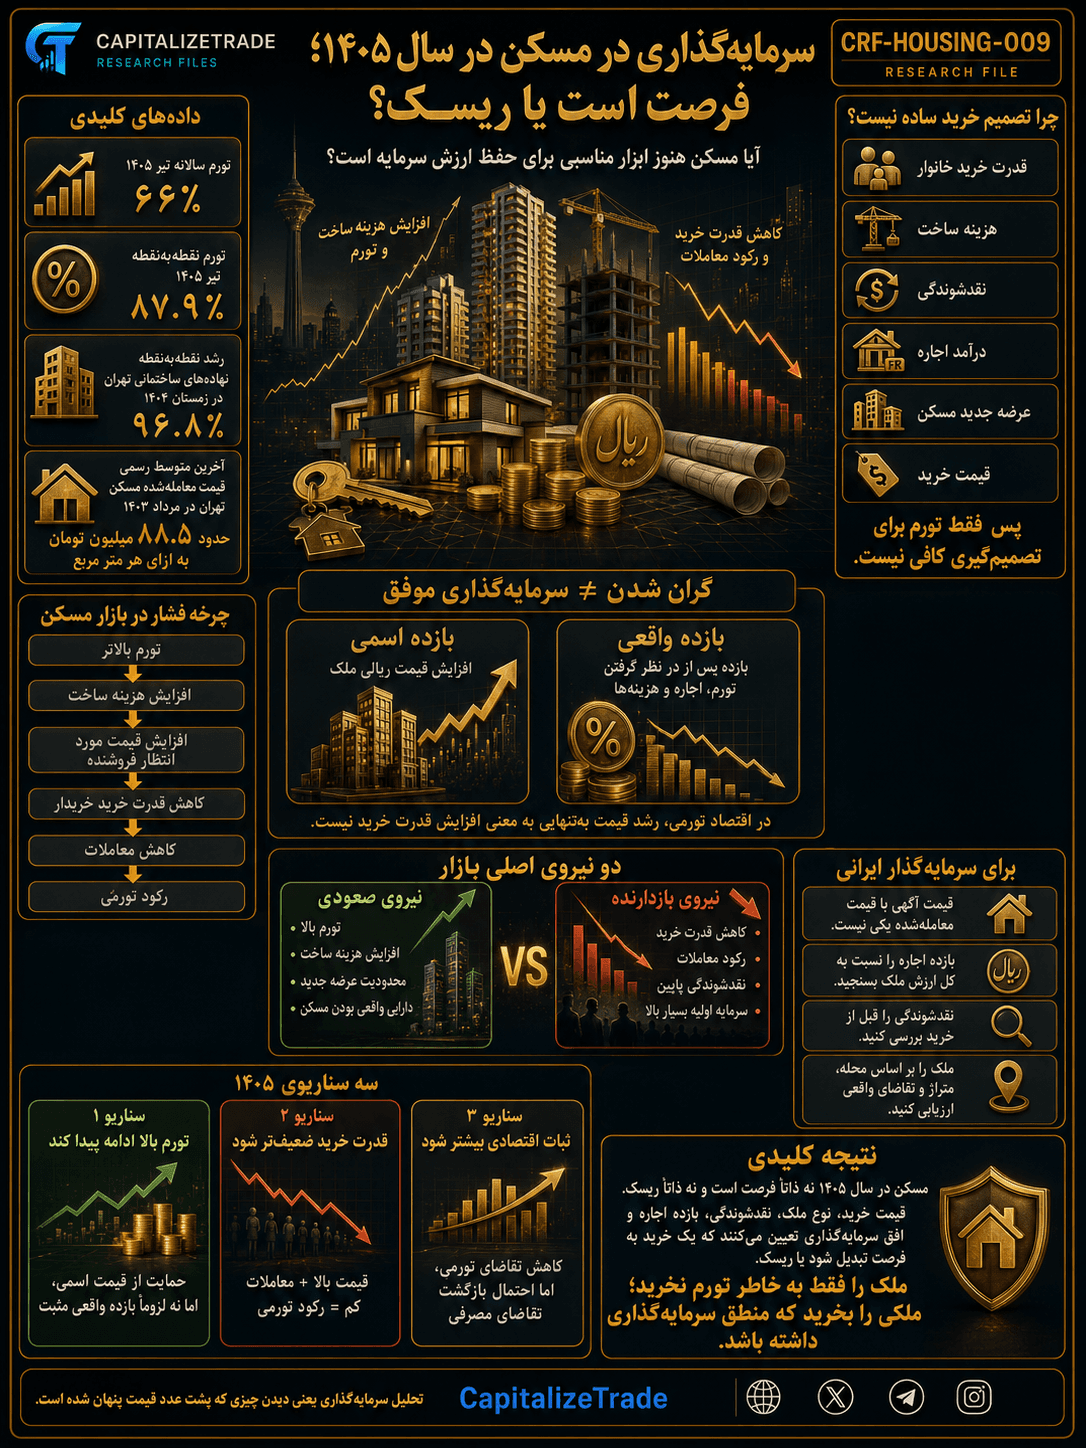
آیا هنوز خرید مسکن، سرمایهگذاری جذابی است؟
در نگاه اول، شرایط به نفع ملک به نظر میرسد. تورم عمومی بسیار بالاست، هزینه ساخت جهش کرده و ارزش جایگزینی ساختمان افزایش یافته است. از این زاویه شاید نتیجه ساده باشد: مسکن بخریم.
اما بازار مسکن فقط یک سمت ندارد.
در طرف دیگر، قدرت خرید خانوارها قرار دارد. یک آپارتمان هرچقدر هم ارزشمند باشد، برای افزایش قیمت پایدار و معاملهشدن به خریدار نیاز دارد. اگر قیمت خانه سریعتر از درآمد خانوارها بالا برود، تعداد کسانی که واقعاً توان ورود به بازار دارند کمتر میشود.
در چنین شرایطی ممکن است قیمت اسمی ملک بالا برود، اما معاملات ضعیف بماند. ممکن است مالک روی کاغذ سود کرده باشد، اما برای تبدیل دارایی خود به پول ماهها منتظر بماند. حتی ممکن است قیمت مسکن افزایش پیدا کند، اما بازده آن از تورم عقب بماند.
بنابراین سؤال اصلی سرمایهگذار در سال ۱۴۰۵ نباید فقط این باشد:
آیا مسکن گران میشود؟
سؤال دقیقتر این است:
آیا مسکن با توجه به قیمت خرید، درآمد اجاره، تورم، نقدشوندگی و ریسک آن، هنوز سرمایهگذاری جذابی است؟
گران شدن ملک با سود کردن یکی نیست
فرض کنید فردی یک آپارتمان ۱۰ میلیارد تومانی میخرد و یک سال بعد ارزش آن به ۱۳ میلیارد تومان میرسد.
در نگاه اول، سرمایهگذار ۳۰ درصد سود کرده است.
اما هنوز اطلاعات کافی نداریم.
تورم در همان دوره چقدر بوده؟ ملک چقدر درآمد اجاره ایجاد کرده؟ چه هزینهای برای نگهداری آن پرداخت شده؟ فروش آن چه هزینه و زمانی میطلبد؟ و سرمایهگذار با همان ۱۰ میلیارد تومان چه گزینههای دیگری داشته است؟
اگر در همان یک سال سطح عمومی قیمتها ۶۰ درصد افزایش پیدا کرده باشد، رشد ۳۰ درصدی قیمت ملک به معنی افزایش قدرت خرید نیست. سرمایهگذار ریال بیشتری دارد، اما قدرت خرید واقعی سرمایه او کاهش یافته است.
اینجاست که باید میان دو مفهوم تفاوت گذاشت:
بازده اسمی و بازده واقعی.
بازده اسمی همان افزایش عددی قیمت دارایی است. بازده واقعی نشان میدهد پس از در نظر گرفتن تورم، قدرت خرید سرمایه چه تغییری کرده است.
این تفاوت در سال ۱۴۰۵ اهمیت ویژهای دارد. طبق آمار منتشرشده از مرکز آمار ایران، تورم سالانه خانوارهای کشور در تیر ۱۴۰۵ به ۶۶ درصد و تورم نقطهبهنقطه به ۸۷.۹ درصد رسیده بود.
در چنین محیطی، صرف اینکه قیمت یک دارایی ۲۰، ۳۰ یا حتی ۴۰ درصد افزایش پیدا کند، الزاماً به معنی یک سرمایهگذاری موفق نیست.
سرمایهگذار باید بپرسد:
ملک فقط گران شده یا واقعاً توانسته قدرت خرید سرمایه را حفظ کند؟
یک مشکل مهم در تحلیل بازار مسکن ۱۴۰۵
تحلیل بازار فعلی مسکن ایران با یک محدودیت جدی روبهروست: کمبود داده رسمی و منظم از معاملات واقعی.
سالها یکی از مهمترین منابع بررسی بازار تهران، گزارش ماهانه بانک مرکزی از معاملات مسکن بود؛ گزارشی که بر اساس قراردادهای ثبتشده، متوسط قیمت هر متر مربع و تعداد معاملات را منتشر میکرد.
اما انتشار این سری بعد از مرداد ۱۴۰۳ متوقف شد. بانک مرکزی اعلام کرده بود که پس از تغییر بستر ثبت معاملات و انتقال بخشی از اطلاعات به سامانههای «خودنویس» و «کاتب»، دسترسی آن به داده خام لازم برای تهیه گزارش پیشین قطع شده است. گزارشهای سال ۱۴۰۵ نیز همچنان از نبود آمار رسمی منظم معاملات حکایت دارند.
این موضوع یک نتیجه مهم دارد:
وقتی در سال ۱۴۰۵ عددی بهعنوان «متوسط قیمت مسکن تهران» منتشر میشود، باید قبل از استفاده از آن پرسید این عدد از کجا آمده است.
آیا حاصل معاملات قطعی است؟
یا میانگین قیمت فایلهای فروش و آگهیهاست؟
این دو یک چیز نیستند.
ممکن است فروشنده آپارتمان خود را متری ۱۵۰ میلیون تومان آگهی کند، اما در نهایت با متری ۱۳۵ میلیون تومان بفروشد؛ یا اصلاً معاملهای صورت نگیرد.
دادههای آگهی برای مشاهده رفتار فروشندگان و جهت بازار مفیدند، اما نباید بدون توضیح جایگزین قیمت قطعی معامله شوند.
بنابراین در تحلیل سال ۱۴۰۵ بهتر است بهجای ساختن یک عدد ظاهراً دقیق برای «قیمت روز تهران»، درباره محدودیت دادهها صریح باشیم.
آخرین تصویر رسمی معاملات چه بود؟
آخرین گزارش ماهانه بانک مرکزی برای معاملات مسکن تهران مربوط به مرداد ۱۴۰۳ بود.
در آن ماه، متوسط قیمت هر متر مربع واحد مسکونی معاملهشده در تهران حدود ۸۸.۵ میلیون تومان و تعداد معاملات ۳۶۶۵ واحد بود. متوسط قیمت نسبت به مرداد سال قبل ۱۶.۸ درصد افزایش داشت.
خود این اعداد یک ویژگی مهم بازار مسکن را نشان میدهند.
بازار ملک برخلاف بازارهایی مانند سهام یا طلا لزوماً با کاهش سریع قیمت تعدیل نمیشود. وقتی خریدار توان پرداخت ندارد، ممکن است فروشنده نیز حاضر نباشد قیمت را بهاندازه کافی پایین بیاورد.
نتیجه میتواند کاهش معامله باشد، نه الزاماً سقوط قیمت.
فروشنده منتظر میماند و خریدار از بازار خارج میشود.
این همان حالتی است که معمولاً آن را رکود مسکن مینامیم.
اما رکود مسکن الزاماً یعنی ارزان شدن خانه نیست.
گاهی رکود یعنی:
خانه گران است، اما مشتری کم است.
نقدشوندگی؛ ریسکی که در قیمت دیده نمیشود
فرض کنید آپارتمان شما بر اساس فایلهای مشابه ۱۵ میلیارد تومان ارزشگذاری میشود.
روی کاغذ، شما یک دارایی ۱۵ میلیارد تومانی دارید.
اما اگر امروز به پول نیاز داشته باشید، سؤال اصلی تغییر میکند:
چقدر زمان لازم است تا خریدار پیدا شود؟
آیا خریدار همان ۱۵ میلیارد تومان را پرداخت میکند؟
یا برای فروش سریع باید مثلاً به ۱۳.۵ میلیارد تومان رضایت دهید؟
اینجاست که مفهوم نقدشوندگی اهمیت پیدا میکند.
مسکن دارایی بسیار نقدشوندهای نیست. نمیتوان ساعت ۱۰ صبح تصمیم گرفت بخشی از یک آپارتمان را فروخت و چند ساعت بعد پول آن را دریافت کرد.
فروش ملک به زمان، مذاکره، بررسی حقوقی و خریدار مناسب نیاز دارد.
در بازار داغ این ضعف کمتر احساس میشود، اما در بازار رکودی میتواند به یکی از اصلیترین ریسکهای سرمایهگذار تبدیل شود.
چرا تورم از مسکن حمایت میکند؟
مسکن یک دارایی واقعی است.
ساخت یک واحد جدید به زمین، مصالح، نیروی انسانی، خدمات مهندسی، مجوز و سرمایه نیاز دارد. وقتی قیمت این عوامل بالا میرود، هزینه جایگزینی ساختمان نیز افزایش پیدا میکند.
این موضوع میتواند در برابر کاهش شدید قیمت اسمی مسکن مقاومت ایجاد کند. مالک نیز در محیط تورمی تمایل کمتری دارد دارایی واقعی خود را در مقابل پولی بفروشد که قدرت خریدش بهسرعت کاهش مییابد.
اما تورم همزمان اثر دیگری نیز دارد:
قدرت خرید خریدار را کاهش میدهد.
در نتیجه تورم دو نیروی مخالف ایجاد میکند.
از یک طرف، هزینه ساخت و قیمت مورد انتظار فروشنده بالا میرود.
از طرف دیگر، تعداد خانوارهایی که توان پرداخت آن قیمت را دارند کاهش پیدا میکند.
نتیجه میتواند همان وضعیت آشنای بازار مسکن ایران باشد:
رکود تورمی؛ افزایش قیمت اسمی در کنار معاملات ضعیف.
هزینه ساخت در سال ۱۴۰۵ چه میگوید؟
یکی از مهمترین دادههای فعلی بازار مسکن مربوط به هزینه ساخت است.
بر اساس گزارش مرکز آمار ایران، شاخص قیمت نهادههای ساختمانهای مسکونی شهر تهران در بهار ۱۴۰۵ نسبت به فصل قبل ۲۰.۷ درصد افزایش یافت. تورم نقطهبهنقطه این شاخص به ۱۰۶.۸ درصد و تورم سالانه آن به ۸۰ درصد رسید.
این ارقام نشاندهنده فشار سنگین هزینهای بر ساختوسازند.
اما تفسیر آنها نیاز به احتیاط دارد.
افزایش ۱۰۶.۸ درصدی نهادههای ساختمانی به این معنی نیست که قیمت آپارتمان نیز باید دقیقاً ۱۰۶.۸ درصد افزایش پیدا کند.
قیمت نهایی ملک فقط تابع مصالح نیست. قیمت زمین، دستمزد، مجوز، تأمین مالی، سود سازنده و مهمتر از همه قدرت خرید مشتری نیز روی آن اثر دارند.
اگر خریدار توان پرداخت قیمت بالاتر را نداشته باشد، سازنده نمیتواند تمام رشد هزینهها را فوراً به قیمت فروش منتقل کند.
اما افزایش هزینه ساخت یک پیام مهم دیگر نیز دارد:
شروع پروژه جدید پرریسکتر و گرانتر شده است.
پروژهای که امروز از نظر اقتصادی توجیه نداشته باشد ممکن است به تعویق بیفتد؛ و ساختمانی که امروز شروع نمیشود، دو یا سه سال بعد نیز وارد بازار نخواهد شد.
از این مسیر، تورم هزینه ساخت میتواند در بلندمدت از قیمت مسکن حمایت کند.
آیا ساختوساز واقعاً در حال کاهش است؟
پاسخ یکدست نیست.
در بهار ۱۴۰۴، دادههای مرکز آمار از افت صدور پروانه در سطح کشور خبر میداد؛ اما دادههای فصول بعد نشان میدهند روند ساختوساز در تمام مناطق و تمام دورهها یکسان نبوده است.
برای مثال در پاییز ۱۴۰۴، در پروانههای صادرشده شهر تهران ۲۵ هزار و ۶۵۸ واحد مسکونی پیشبینی شد که نسبت به فصل قبل ۹۵.۱ درصد و نسبت به پاییز سال قبل ۹۱.۶ درصد رشد داشت.
در کل نقاط شهری کشور نیز ۱۰۳ هزار و ۲ واحد مسکونی در پروانهها پیشبینی شد؛ این رقم نسبت به فصل قبل ۲۵.۳ درصد افزایش داشت، اما نسبت به فصل مشابه سال قبل ۴.۷ درصد کمتر بود.
پس نمیتوان با تکیه بر یک فصل گفت عرضه آینده حتماً در حال سقوط یا جهش است.
ضمن اینکه پروانه ساختمانی معادل واحد تکمیلشده نیست.
ممکن است پروژه دیر شروع شود، چند سال طول بکشد یا نیمهتمام باقی بماند.
پیام اصلی این دادهها بیشتر این است که بازار ساختوساز در شرایطی بسیار پرنوسان و پرهزینه فعالیت میکند و عرضه آینده باید بهصورت منطقهای و دورهای بررسی شود.
اجاره؛ نیمه فراموششده بازده مسکن
بسیاری از سرمایهگذاران هنگام بررسی ملک تقریباً تمام توجه خود را روی افزایش قیمت میگذارند.
اما مسکن برخلاف طلا میتواند جریان نقدی ایجاد کند.
بنابراین بازده آن دو موتور اصلی دارد:
رشد ارزش ملک + درآمد خالص اجاره
فرض کنید آپارتمانی ۱۰ میلیارد تومان ارزش دارد و مجموع اجاره اقتصادی سالانه آن ۳۵۰ میلیون تومان است.
بازده اجاره ناخالص حدود ۳.۵ درصد خواهد بود.
اگر ارزش همان ملک به ۱۵ میلیارد تومان برسد اما اجاره سالانه فقط به ۴۲۰ میلیون تومان افزایش یابد، بازده اجاره ناخالص به حدود ۲.۸ درصد کاهش پیدا میکند.
یعنی ملک گرانتر شده، اما هر تومان سرمایهای که در آن قرار گرفته درآمد جاری کمتری تولید میکند.
هرچه بازده اجاره پایینتر باشد، توجیه سرمایهگذاری بیشتر به این فرض وابسته میشود که:
قیمت ملک در آینده افزایش خواهد یافت.
ضمن اینکه رقم قرارداد اجاره نیز همان سود خالص مالک نیست. تعمیرات، دورههای خالیماندن ملک، هزینه نگهداری و سایر مخارج باید از درآمد اجاره کم شوند.
در سال ۱۴۰۵ مقررات بازار اجاره نیز اهمیت بیشتری پیدا کرده است. برای قراردادهای مشمول، سقف افزایش اجارهبها در چارچوب مقررات اعلامشده تا ۲۵ درصد تعیین شده است؛ بنابراین درآمد اجاره فقط تابع تورم نیست و مقررات و قدرت پرداخت مستأجر نیز بر آن اثر دارند.
فرمول سادهتری برای نگاه به مسکن
برای یک سرمایهگذار میتوان بازده ملک را به شکل ساده اینگونه تصور کرد:
بازده کل ≈ رشد ارزش ملک + درآمد خالص اجاره − هزینهها
هزینهها شامل تعمیر و نگهداری، هزینه معامله، مالیاتهای مرتبط، زمان فروش و هزینه فرصت سرمایه هستند.
این نگاه کمک میکند بفهمیم چرا دو ملک با قیمت مشابه میتوانند نتایج کاملاً متفاوتی ایجاد کنند.
یک ملک ممکن است اجاره خوبی داشته باشد اما رشد قیمت متوسطی تجربه کند.
ملک دیگری ممکن است بازده اجاره پایینی داشته باشد اما به دلیل سهم زمین یا موقعیت خاص، در بلندمدت رشد ارزش بیشتری داشته باشد.
هیچکدام ذاتاً بهتر نیستند.
مسئله این است که سرمایهگذار به چه نوع بازدهی نیاز دارد.
افق سرمایهگذاری تعیینکننده است
فرض کنید سه نفر قصد خرید ملک دارند.
یک بازنشسته ممکن است به درآمد اجاره منظم نیاز داشته باشد.
فرد دیگری شاید سرمایهای دارد که برای ده سال به آن احتیاج ندارد و حفظ ارزش بلندمدت برایش مهمتر از اجاره امروز است.
فرد سوم ممکن است دو سال بعد برای کسبوکار خود به نقدینگی نیاز داشته باشد.
برای این سه نفر، یک ملک واحد الزاماً سرمایهگذاری مناسبی نیست.
مسکن هزینه ورود و خروج بالایی دارد و فروش آن نیز ممکن است زمانبر باشد. در افق کوتاه، این عوامل سهم بزرگی از بازده را از بین میبرند.
کسی که شش ماه بعد از خرید مجبور به فروش شود ممکن است حتی در یک بازار با چشمانداز بلندمدت مثبت زیان کند.
اما فردی با افق دهساله میتواند دورههای رکود را تحمل کند، در این مدت اجاره دریافت کند و هزینههای معامله را در دوره طولانیتری پخش کند.
به همین دلیل مسکن معمولاً با سرمایهای سازگارتر است که سرمایهگذار در کوتاهمدت به آن نیاز ندارد.
بزرگترین ضعف مسکن: تمرکز سرمایه
فرض کنید فردی ۱۲ میلیارد تومان سرمایه دارد و تمام آن را صرف خرید یک آپارتمان میکند.
تقریباً کل ثروت او به یک دارایی وابسته شده است:
یک شهر، یک محله، یک ساختمان و یک سند.
اگر ساختمان مشکل فنی جدی پیدا کند، محله جذابیت خود را از دست بدهد یا ملک مشکل حقوقی داشته باشد، بخش بزرگی از سرمایه تحت تأثیر قرار میگیرد.
اگر سرمایهگذار نیز ناگهان به دو میلیارد تومان نیاز داشته باشد، نمیتواند ۲۰ درصد آپارتمان را بفروشد.
بنابراین ملموس و فیزیکی بودن ملک نباید ما را از ریسک تمرکز سرمایه غافل کند.
مهمتر از «بازار مسکن»، خود ملک است
در نهایت سرمایهگذار «بازار مسکن ایران» نمیخرد.
او یک ملک مشخص میخرد.
بازار مسکن بسیار محلی است. یک آپارتمان کوچک نزدیک مترو با یک واحد بزرگ در محدودهای کمتقاضا دو سرمایهگذاری کاملاً متفاوتاند.
متراژ، سن بنا، پارکینگ، آسانسور، نور، نقشه، عرض کوچه، وضعیت سند، کیفیت ساختمان، دسترسی به حملونقل و تقاضای واقعی منطقه میتوانند روی نقدشوندگی و بازده اثر بگذارند.
در بازار رکودی این تفاوتها مهمتر نیز میشوند.
در دوره رونق ممکن است برای بسیاری از املاک خریدار پیدا شود؛ اما وقتی تقاضا ضعیف است، خریدار انتخاب بیشتری دارد و ملک دارای نقص ممکن است مدت زیادی در بازار باقی بماند.
بنابراین شاید سؤال مهم سال ۱۴۰۵ این نباشد که:
مسکن بخریم یا نه؟
بلکه این باشد:
چه مسکنی، با چه قیمتی و برای چه هدفی بخریم؟
واحد کوچک بهتر است یا بزرگ؟
واحدهای کوچکتر یک مزیت مهم دارند: ارزش کل آنها کمتر است و در نتیجه تعداد بیشتری از خانوارها بالقوه توان خرید یا اجاره آنها را دارند.
این ویژگی میتواند به نقدشوندگی کمک کند.
اما کوچک بودن بهتنهایی کافی نیست.
یک آپارتمان ۶۰ متری در طبقه چهارم بدون آسانسور، بدون پارکینگ و با نقشه نامناسب ممکن است نسبت به واحدی کمی بزرگتر اما استاندارد، تقاضای بسیار ضعیفتری داشته باشد.
اصل مهمتر این است:
چند نفر واقعاً میتوانند و میخواهند این ملک را بخرند یا اجاره کنند؟
نوساز همیشه بهترین انتخاب نیست
نوساز بودن مزایای مشخصی دارد: ظاهر بهتر، تعمیر کمتر و جذابیت بیشتر برای بسیاری از خریداران و مستأجران.
اما خریدار برای این مزایا مبلغ بیشتری نیز پرداخت میکند و بخشی از ارزش «نوساز بودن» با گذشت زمان از بین میرود.
در مقابل، ممکن است در یک ساختمان قدیمی سهم بیشتری از قیمت مربوط به زمین باشد یا ملک ظرفیت مناسبی برای نوسازی داشته باشد.
پس سؤال درست این نیست که نوساز بهتر است یا قدیمی.
سؤال این است:
در قیمت فعلی، کدام ملک ارزش بیشتری ارائه میکند؟
آیا رشد دلار حتماً مسکن را بالا میبرد؟
نرخ ارز روی مسکن اثر دارد، اما رابطه آن به اندازه طلا مستقیم نیست.
افزایش نرخ ارز میتواند هزینه تجهیزات و مصالح را بالا ببرد، انتظارات تورمی را تشدید کند و صاحبان داراییهای واقعی را به تجدیدنظر در قیمت ریالی ملک وادار کند.
اما مسکن یک تفاوت اساسی دارد:
برای معاملهشدن به خریدار داخلی با قدرت پرداخت کافی نیاز دارد.
ممکن است ارز طی چند هفته جهش کند، اما مسکن ماهها کمتحرک باقی بماند.
به همین دلیل جملهای مانند «مسکن از دلار عقب مانده، پس نوبت رشد مسکن است» بهتنهایی استدلال کافی برای خرید نیست.
داراییها مجبور نیستند در یک بازه زمانی بازده یکسانی داشته باشند.
باید فهمید چرا مسکن عقب مانده است.
اگر دلیل اصلی ضعف قدرت خرید، بازده اجاره پایین یا نقدشوندگی ضعیف باشد، عقبماندگی لزوماً به معنی فرصت نیست.
تضاد اصلی بازار مسکن ۱۴۰۵
شاید مهمترین ویژگی بازار امروز برخورد دو نیروی بزرگ باشد.
یک نیرو از پایین به قیمتها فشار وارد میکند:
تورم بالا، افزایش شدید هزینه ساخت، قیمت زمین و مقاومت فروشندگان در برابر تبدیل دارایی واقعی خود به پول نقد.
نیروی دیگر از بالا جلوی رشد سریع بازار را میگیرد:
ضعف قدرت خرید خانوار، سرمایه بسیار بالای لازم برای خرید و محدود بودن تقاضای مؤثر.
اگر نیروی تورمی غالب شود، قیمت اسمی مسکن میتواند افزایش پیدا کند.
اگر ضعف قدرت خرید غالب باشد، رکود معاملاتی عمیقتر میشود.
و اگر هر دو همزمان قوی باشند، نتیجه میتواند این باشد:
رشد قیمت اسمی همراه با معاملات ضعیف.
بهترین سؤال قبل از خرید
یکی از سادهترین آزمونها برای سنجش یک سرمایهگذاری ملکی این است:
اگر قیمت این ملک تا دو سال آینده رشد نکند، آیا هنوز حاضر به خرید آن هستم؟
اگر پاسخ این باشد:
بله؛ چون اجاره مناسبی دارد، قیمت ورود آن خوب است، ملک نقدشونده است و افق سرمایهگذاری من بلندمدت است،
پس تصمیم شما فقط به افزایش سریع قیمت وابسته نیست.
اما اگر پاسخ این باشد:
نه؛ تنها دلیل خرید من این است که فکر میکنم چند ماه دیگر گرانتر میفروشم،
در آن صورت بخش بزرگی از سرمایهگذاری به پیشبینی جهت بازار وابسته شده است.
این لزوماً به معنی اشتباه بودن تصمیم نیست، اما سطح ریسک را روشن میکند.
رکود میتواند فرصت هم ایجاد کند
رکود فقط برای خریدار خبر بد نیست.
در یک بازار داغ، فروشنده گزینههای زیادی دارد، تخفیف محدود است و خریدار ممکن است مجبور شود سریع تصمیم بگیرد.
اما در بازار رکودی، فروشندهای که واقعاً به نقدینگی نیاز دارد ممکن است انعطاف بیشتری نشان دهد.
برای سرمایهگذاری که پول نقد و افق بلندمدت دارد، همین شرایط میتواند فرصت ایجاد کند.
نه به این معنا که کل بازار الزاماً در آستانه جهش است؛ بلکه به این معنا که احتمال پیدا کردن ملک مناسب از فروشندهای که واقعاً قصد فروش دارد افزایش پیدا میکند.
البته هر تخفیفی فرصت نیست.
ممکن است یک ملک ۱۵ درصد پایینتر از فایلهای مشابه عرضه شود، اما دلیل آن مشکل سند، ضعف ساختمان، نبود پارکینگ، هزینه تعمیر بالا یا نقدشوندگی ضعیف باشد.
قیمت پایین زمانی مزیت است که دلیل آن را بدانیم.
بررسی فنی و حقوقی ملک بخشی از تحلیل سرمایهگذاری است، نه تشریفاتی که بعد از تصمیم خرید انجام شود.
سه سناریوی مهم برای ادامه سال ۱۴۰۵
سناریوی اول: تورم بالا باقی بماند
اگر تورم و انتظارات تورمی بالا بمانند و هزینه ساخت همچنان افزایش پیدا کند، فروشندگان احتمالاً مقاومت زیادی در برابر کاهش قیمت اسمی خواهند داشت.
در این حالت احتمال افزایش ریالی قیمت ملک بیشتر میشود.
اما همچنان سؤال اصلی باقی میماند:
آیا مسکن به اندازه تورم رشد خواهد کرد؟
اگر ملک ۴۰ درصد گران شود و سطح عمومی قیمتها ۶۰ درصد افزایش پیدا کند، بازده واقعی همچنان منفی است.
سناریوی دوم: تورم بالا بماند اما قدرت خرید ضعیفتر شود
در این شرایط قیمت مورد انتظار فروشندگان بالا میرود، اما تعداد خریداران مؤثر کمتر میشود.
فاصله میان قیمت پیشنهادی و قیمت معامله افزایش پیدا میکند و زمان فروش طولانیتر میشود.
این سناریو برای سرمایهگذار کوتاهمدت خطرناکتر است.
ممکن است دارایی روی کاغذ ارزش زیادی داشته باشد، اما تبدیل آن به پول دشوار باشد.
سناریوی سوم: ثبات اقتصادی بیشتر شود
کاهش تورم در نگاه اول شاید برای ملک منفی به نظر برسد، چون انگیزه خرید دارایی صرفاً برای فرار از پول نقد کمتر میشود.
اما ثبات اقتصادی میتواند مزیت دیگری داشته باشد.
اگر همزمان امکان برنامهریزی، درآمد واقعی خانوار و شرایط تأمین مالی بهتر شود، تقاضای مصرفی میتواند دوباره فعال شود.
بنابراین حتی کاهش تورم نیز الزاماً به معنی بازار ضعیف مسکن نیست.
مهم این است که کاهش تورم با چه شرایطی همراه باشد.
چه زمانی مسکن در سال ۱۴۰۵ میتواند فرصت باشد؟
استدلال خرید قویتر میشود زمانی که سرمایهگذار افق چندساله داشته باشد، در کوتاهمدت به پول نیاز نداشته باشد، ملک را با قیمت منطقی نسبت به املاک واقعاً مشابه بخرد، تقاضای سکونتی یا اجارهای واقعی برای آن وجود داشته باشد و وضعیت حقوقی آن کاملاً روشن باشد.
همچنین بازده اجاره نباید نسبت به ارزش ملک به شکل غیرمنطقی پایین باشد، ملک باید از نظر متراژ، نقشه، امکانات و موقعیت قابلیت فروش مناسبی داشته باشد و خرید آن تمام ثروت سرمایهگذار را در یک دارایی متمرکز نکند.
در چنین شرایطی، تورم، افزایش هزینه جایگزینی و محدودیتهای عرضه میتوانند به نفع سرمایهگذار عمل کنند.
اما هیچکدام تضمین بازده نیستند.
چه زمانی خرید مسکن میتواند ریسک بزرگی باشد؟
ریسک زمانی بالا میرود که تمام منطق خرید روی یک جمله بنا شده باشد:
«ملک بالاخره گران میشود.»
اگر فرد تمام نقدینگی خود را وارد یک ملک کند، افق سرمایهگذاری کوتاهی داشته باشد و برای خروج از سرمایهگذاری به رشد سریع بازار وابسته باشد، آسیبپذیری او زیاد میشود.
این ریسک در ملکی با بازده اجاره پایین، نقدشوندگی ضعیف، موقعیت کمتقاضا یا قیمت خرید بالا شدیدتر است.
در چنین شرایطی حتی افزایش اسمی قیمت نیز لزوماً سرمایهگذاری را موفق نمیکند.
پس در سال ۱۴۰۵ باید خرید یا صبر کرد؟
برای کل بازار نمیتوان یک پاسخ معتبر داد.
کسی که خانه را برای سکونت دهساله میخرد با سرمایهگذاری که قصد دارد یک سال بعد آن را بفروشد در موقعیت یکسانی نیست.
کسی که ملکی نقدشونده با تخفیف واقعی و تقاضای اجاره مناسب پیدا کرده با فردی که فقط به دلیل ترس از تورم وارد بازار میشود، تصمیم مشابهی نمیگیرد.
سال ۱۴۰۵ را شاید نتوان بهسادگی «سال خرید مسکن» یا «سال نخریدن» نامید.
اما میتوان آن را سالی دانست که:
کیفیت انتخاب، از پیشبینی جهت کلی بازار مهمتر شده است.
نتیجهگیری؛ بالاخره مسکن فرصت است یا ریسک؟
پاسخ کوتاه این است:
هر دو.
مسکن همچنان ویژگیهایی دارد که آن را در اقتصاد ایران به دارایی مهمی تبدیل میکند.
یک دارایی واقعی است، قابلیت استفاده دارد، میتواند درآمد اجاره ایجاد کند و افزایش شدید هزینه ساخت میتواند از قیمت جایگزینی آن حمایت کند.
دادههای جدید نیز نشان میدهند فشار هزینهای در بخش ساختمان بسیار بالاست؛ تورم سالانه نهادههای ساختمانی تهران در بهار ۱۴۰۵ به ۸۰ درصد و تورم نقطهبهنقطه آن به بیش از ۱۰۶ درصد رسیده است.
اما در طرف مقابل، قدرت خرید خانوارها محدود است، مسکن نقدشوندگی پایینی دارد و افزایش قیمت اسمی الزاماً به معنای افزایش ثروت واقعی نیست.
کمبود داده رسمی معاملات نیز تحلیل «قیمت روز بازار» را دشوارتر کرده و فاصله میان قیمت آگهی و معامله واقعی را مهمتر ساخته است.
در اقتصادی که تورم سالانه در تیر ۱۴۰۵ به ۶۶ درصد رسیده، سرمایهگذار نمیتواند هر افزایش ریالی قیمت ملک را موفقیت تلقی کند.
برای ارزیابی یک خرید باید چند سؤال دقیقتر پرسید:
این ملک در چه قیمتی خریداری میشود؟
تقاضای واقعی برای آن وجود دارد؟
بازده خالص اجاره آن چقدر است؟
اگر بازار دو سال راکد بماند چه اتفاقی میافتد؟
اگر به پول نیاز داشته باشیم، چقدر سریع میتوان آن را فروخت؟
و آیا بازده مورد انتظار آن نسبت به تورم و گزینههای جایگزین کافی است؟
وقتی این سؤالها را مطرح کنیم، مشخص میشود که «مسکن» بهتنهایی نه فرصت است و نه ریسک.
قیمت ورود، کیفیت ملک، نقدشوندگی، درآمد اجاره، افق سرمایهگذاری و شرایط مالی خریدار هستند که یک خرید را به فرصت یا ریسک تبدیل میکنند.
ممکن است در یک بازار واحد، فردی با خرید یک آپارتمان نقدشونده و خوشقیمت سرمایهگذاری موفقی انجام دهد و فرد دیگری با خرید ملکی گران و کمتقاضا سالها درگیر سرمایهای شود که روی کاغذ ارزشمند است اما بازده مطلوبی ندارد.
پس شاید مهمترین جمله برای سرمایهگذار مسکن در سال ۱۴۰۵ این باشد:
ملک را فقط به خاطر تورم نخرید؛ ملکی را بخرید که حتی با در نظر گرفتن تورم، اجاره، نقدشوندگی و قیمت ورود، منطق سرمایهگذاری داشته باشد.
و این همان نقطهای است که تفاوت میان «خانه خریدن» و «سرمایهگذاری در مسکن» آغاز میشود.
منابع و مراجع
مرکز آمار ایران؛ شاخص قیمت مصرفکننده خانوارهای کشور، تیر ۱۴۰۵. تورم سالانه ۶۶ درصد و تورم نقطهبهنقطه ۸۷.۹ درصد.
مرکز آمار ایران؛ شاخص قیمت نهادههای ساختمانهای مسکونی شهر تهران، بهار ۱۴۰۵. رشد فصلی ۲۰.۷ درصد، رشد نقطهبهنقطه ۱۰۶.۸ درصد و تورم سالانه ۸۰ درصد.
مرکز آمار ایران؛ نتایج طرح گردآوری اطلاعات پروانههای ساختمانی، پاییز ۱۴۰۴. در تهران ۲۵ هزار و ۶۵۸ واحد مسکونی و در کل نقاط شهری کشور ۱۰۳ هزار و ۲ واحد در پروانههای احداث بنا پیشبینی شده بود.
بانک مرکزی جمهوری اسلامی ایران؛ گزارش تحولات بازار معاملات مسکن شهر تهران، مرداد ۱۴۰۳. متوسط قیمت هر متر مربع حدود ۸۸.۵ میلیون تومان و تعداد معاملات ۳۶۶۵ واحد.
بانک مرکزی جمهوری اسلامی ایران؛ توضیحات مربوط به توقف بهروزرسانی گزارش معاملات مسکن پس از قطع دسترسی به دادههای سامانههای جدید ثبت معاملات.
مقررات بازار اجاره سال ۱۴۰۵؛ سقف افزایش ۲۵ درصدی برای قراردادهای مشمول در چارچوب شرایط مقرر.
یادداشت روششناسی: به دلیل توقف انتشار منظم سری رسمی معاملات مسکن تهران، در این تحلیل از اعلام یک عدد بهعنوان «متوسط رسمی قیمت مسکن تهران در سال ۱۴۰۵» خودداری شده است. دادههای آگهی میتوانند برای تحلیل رفتار فروشندگان مفید باشند، اما قیمت پیشنهادی الزاماً معادل قیمت قطعی معامله نیست. همچنین شاخص نهادههای ساختمانی مستقیماً شاخص قیمت آپارتمان نیست و تعداد واحدهای پیشبینیشده در پروانههای ساختمانی نیز نباید معادل واحدهای تکمیلشده در نظر گرفته شود.
این مطلب با هدف آموزش و ارائه چارچوب تحلیلی تهیه شده است و توصیه شخصی برای خرید، فروش یا نگهداری ملک یا سایر داراییها محسوب نمیشود.