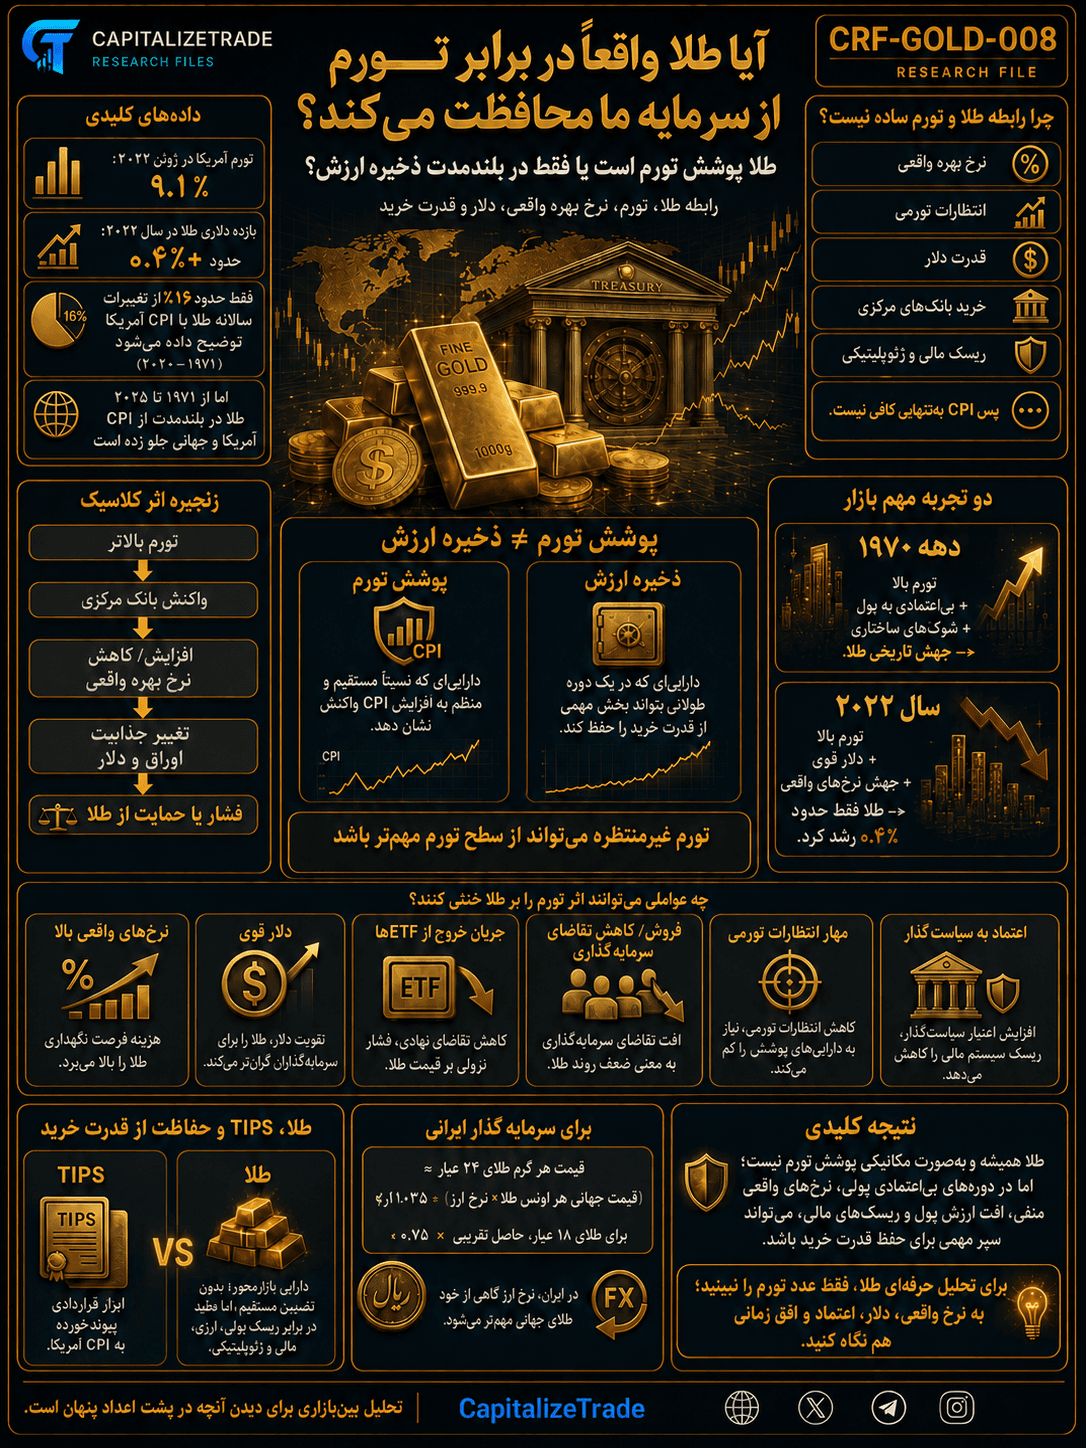
عملکرد طلا در دورههای تورمی را بررسی میکنیم تا ببینیم چه زمانی قدرت خرید را حفظ میکند و چه زمانی نه.
یکی از قدیمیترین توصیههای سرمایهگذاری این است:
وقتی تورم بالا میرود، طلا بخر.
منطق این توصیه ساده به نظر میرسد.
تورم قدرت خرید پول را کاهش میدهد. در مقابل، طلا دارایی محدودی است که نمیتوان آن را مانند پول با یک تصمیم سیاستگذاری ایجاد کرد. بنابراین انتظار داریم هرچه ارزش پول کمتر شود، ارزش طلا بیشتر شود.
اما اگر واقعاً رابطه تا این اندازه ساده است، یک سؤال مطرح میشود:
چرا هر بار که تورم بالا میرود، قیمت طلا افزایش پیدا نمیکند؟
در سال ۲۰۲۲، تورم سالانه آمریکا در ماه ژوئن به ۹.۱ درصد رسید؛ بالاترین نرخ دوازدهماهه از نوامبر ۱۹۸۱. با این حال، طلا سال ۲۰۲۲ را با رشد دلاری تنها حدود ۰.۴ درصد به پایان رساند.
یعنی در یکی از تورمیترین سالهای چند دهه اخیر، قیمت طلا تقریباً همان جایی بود که سال را آغاز کرده بود.
آیا این اتفاق ثابت میکند که طلا پوشش تورم نیست؟
نه.
اما نشان میدهد جمله تورم بالا میرود، پس طلا هم بالا میرود بیش از حد ساده است.
برای فهم رابطه واقعی طلا و تورم باید میان چند مفهوم تفاوت قائل شویم:
شاید طلا آن پوشش تورمی نباشد که بسیاری تصور میکنند.
اما این الزاماً به معنای بیفایده بودن آن در برابر تورم نیست.
وقتی میگوییم یک دارایی از سرمایه در برابر تورم محافظت میکند، دقیقاً چه انتظاری از آن داریم؟
فرض کنید تورم امسال ۱۰ درصد باشد.
آیا انتظار داریم طلا نیز دقیقاً ۱۰ درصد افزایش پیدا کند؟
اگر تورم سال بعد به ۱۵ درصد رسید، آیا طلا هم باید حداقل ۱۵ درصد رشد کند؟
اگر پاسخ مثبت باشد، طلا باید تقریباً مانند یک شاخص تورم رفتار کند.
اما بازار طلا چنین ساختاری ندارد.
قیمت طلا توسط CPI تعیین نمیشود و هیچ قراردادی وجود ندارد که ارزش آن را متناسب با افزایش سطح قیمتها تعدیل کند.
قیمت طلا در بازاری جهانی و تحت تأثیر مجموعهای از نیروها شکل میگیرد:
به همین دلیل ممکن است تورم افزایش پیدا کند، اما نیروی دیگری آنقدر قوی باشد که اثر آن بر طلا را خنثی کند.
پس شاید بهتر باشد دو مفهوم را از هم جدا کنیم.
داراییای که نسبتاً مستقیم و منظم با افزایش تورم واکنش نشان دهد.
داراییای که بتواند در یک دوره طولانی، بخش مهمی از قدرت خرید سرمایه را حفظ کند.
این دو الزاماً یک چیز نیستند.
یک دارایی ممکن است در یک سال نتواند تورم را پوشش دهد، اما طی ۲۰ یا ۳۰ سال از رشد سطح عمومی قیمتها جلو بزند.
این تفاوت، یکی از کلیدهای اصلی فهم طلاست.
تصور عمومی این است که میان قیمت طلا و تورم رابطهای بسیار قدرتمند وجود دارد.
اما وقتی دادهها را بررسی میکنیم، تصویر پیچیدهتر میشود.
در مطالعهای که شورای جهانی طلا بر دادههای ۱۹۷۱ تا ۲۰۲۰ انجام داده است، تنها حدود ۱۶ درصد از تغییرات سالبهسال قیمت طلا با تغییرات تورم CPI آمریکا توضیح داده میشد.
یعنی رابطه کوتاهمدت میان این دو بسیار ضعیفتر از چیزی است که عبارت «طلا پوشش تورم است» القا میکند.
این نتیجه مهم است.
اگر تورم از ۳ درصد به ۵ درصد برسد، نمیتوان فقط با مشاهده این عدد نتیجه گرفت که طلا باید افزایش پیدا کند.
ممکن است افزایش تورم از قبل انتظار رفته باشد.
ممکن است نرخ بهره نیز افزایش پیدا کند.
ممکن است دلار تقویت شود.
ممکن است سرمایهگذاران انتظار داشته باشند تورم بهزودی کاهش یابد.
یا ممکن است بازار در همان زمان بیشتر از تورم، نگران رکود، نقدینگی یا ریسک دیگری باشد.
اما وقتی افق زمانی طولانیتر میشود، داستان تغییر میکند.
بررسی بهروزشده شورای جهانی طلا نشان میدهد از سال ۱۹۷۱ تا پایان ۲۰۲۵، قیمت طلا در بلندمدت از شاخص قیمت مصرفکننده آمریکا و شاخص قیمت مصرفکننده جهانی جلو زده است.
پس ظاهراً با یک تناقض روبهرو هستیم:
طلا در کوتاهمدت رابطه قابل اتکایی با تورم ندارد، اما در بلندمدت توانسته از تورم جلو بزند.
همین تفاوت، بخش بزرگی از پاسخ سؤال این پرونده را تشکیل میدهد.
برای پاسخ، باید به دهه ۱۹۷۰ برگردیم.
این دوره یکی از مهمترین فصلهای تاریخ اقتصاد مدرن بود.
نظام پولی برتون وودز در حال فروپاشی بود، تبدیلپذیری دلار به طلا در سال ۱۹۷۱ پایان یافت و اقتصاد آمریکا وارد دورهای شد که فدرال رزرو از آن با عنوان تورم بزرگ یاد میکند.
این دوره تقریباً از ۱۹۶۵ تا ۱۹۸۲ ادامه داشت و با تورم بالا، شوکهای نفتی و مشکلات جدی سیاست پولی همراه بود.
طلا نیز پس از جدا شدن از محدودیتهای نظام قبلی پولی، جهش بزرگی را تجربه کرد.
بر اساس دادههای شورای جهانی طلا، قیمت طلا از اوت ۱۹۷۱ تا نوامبر ۱۹۷۴ حدود ۳۵۳ درصد افزایش یافت. پس از یک اصلاح بزرگ، موج دیگری آغاز شد و قیمت طلا از اوت ۱۹۷۶ تا سپتامبر ۱۹۸۰ حدود ۵۴۱ درصد افزایش پیدا کرد.
برای نسلی از سرمایهگذاران، نتیجه بسیار روشن به نظر میرسید:
تورم بالا آمد.
ارزش پول زیر سؤال رفت.
طلا جهش کرد.
و از همینجا یکی از قدرتمندترین باورهای بازارهای مالی شکل گرفت:
طلا دارایی ضدتورم است.
اما یک مشکل وجود داشت.
داستان دهه ۱۹۷۰ فقط داستان تورم نبود.
در آن دوره چند نیروی بزرگ تقریباً همزمان فعال شدند.
نظام پولی جهانی تغییر کرد.
قابلیت تبدیل دلار به طلا پایان یافت.
شوک نفتی اتفاق افتاد.
تورم افزایش یافت.
رشد اقتصادی با مشکل مواجه شد.
اعتماد به توان سیاستگذاران برای مهار تورم آسیب دید.
و سرمایهگذاران با محیطی روبهرو شدند که قواعد قبلی نظام پولی در حال تغییر بود.
بنابراین رشد طلا را نمیتوان فقط به CPI نسبت داد.
در واقع، چیزی بزرگتر از افزایش قیمت کالاها در حال رخ دادن بود:
اعتماد به ارزش آینده پول کاهش پیدا کرده بود.
این تفاوت مهم است.
طلا لزوماً زمانی بیشترین واکنش را نشان نمیدهد که قیمت مواد غذایی یا بنزین سریعتر افزایش پیدا کند.
گاهی زمانی قدرتمندتر میشود که سرمایهگذاران احساس کنند ساختار سیاست پولی دیگر نمیتواند بهسادگی ارزش پول را حفظ کند.
این بخش شاید مهمتر از رشد دهه ۱۹۷۰ باشد.
پس از جهش بزرگ طلا، قیمت آن وارد یک اصلاح شدید شد.
بر اساس دادههای تاریخی شورای جهانی طلا، از سپتامبر ۱۹۸۰ تا ژوئن ۱۹۸۲ قیمت طلا حدود ۵۲ درصد کاهش پیدا کرد.
نکته جالب این بود که مشکل تورم هنوز بهطور کامل ناپدید نشده بود.
پس چه چیزی تغییر کرد؟
یکی از مهمترین پاسخها را باید در سیاست فدرال رزرو جستوجو کرد.
پس از افزایش شدید تورم، فدرال رزرو تحت رهبری پل ولکر سیاست پولی بسیار سختگیرانهتری در پیش گرفت.
نرخهای بهره به سطوح بسیار بالا رسیدند و سیاست پولی بهطور جدی بر مهار تورم متمرکز شد. فدرال رزرو این دوره را یکی از نقاط تعیینکننده مبارزه با تورم بزرگ میداند.
در نتیجه، چیزی تغییر کرد که شاید برای طلا از خود CPI مهمتر بود:
انتظار بازار از آینده تورم.
سرمایهگذار دیگر فقط نمیدید که تورم بالا است.
او میدید بانک مرکزی حاضر است برای مهار آن هزینه اقتصادی سنگینی پرداخت کند.
این تغییر باعث شد:
درس این دوره ساده اما مهم بود:
طلا فقط به میزان تورم واکنش نشان نمیدهد؛ به اعتماد یا بیاعتمادی نسبت به مهار تورم نیز واکنش نشان میدهد.
فرض کنید امروز اعلام شود تورم دوازدهماهه به ۸ درصد رسیده است.
این عدد مربوط به اتفاقاتی است که تا امروز رخ دادهاند.
اما سرمایهگذار طلا برای آینده تصمیم میگیرد.
او از خودش میپرسد:
به همین دلیل ممکن است در روز انتشار یک تورم بسیار بالا، قیمت طلا کاهش پیدا کند.
چرا؟
چون بازار شاید انتظار داشته باشد بانک مرکزی در واکنش به آن نرخ بهره را شدیدتر افزایش دهد.
در مقابل، ممکن است تورم فعلی نسبتاً پایین باشد اما طلا افزایش پیدا کند؛ چون بازار تصور میکند تورم آینده دوباره شتاب خواهد گرفت.
این رفتار مختص طلا نیست.
بازارهای مالی عموماً آینده را قیمتگذاری میکنند.
اما در طلا اهمیت این موضوع بیشتر است، زیرا بخش مهمی از ارزش سرمایهگذاری آن از انتظارات و ادراک ریسک میآید.
فرض کنید در یک اقتصاد تورم ۶ درصد است.
در حالت اول:
تورم = ۶ درصد
نرخ بهره = ۳ درصد
بازده واقعی تقریبی پول یا یک ابزار با نرخ ۳ درصد، حدود منفی ۲.۸ درصد است.
سرمایهگذار با نگهداری چنین داراییای ممکن است هر سال بخشی از قدرت خرید خود را از دست بدهد.
در این محیط، داراییهایی که خارج از پول نقد و بدهی با بازده پایین قرار دارند جذابتر میشوند.
طلا میتواند یکی از آنها باشد.
اما همین تورم ۶ درصدی را در اقتصاد دیگری در نظر بگیرید:
تورم = ۶ درصد
نرخ بهره = ۹ درصد
در این شرایط سرمایهگذار میتواند بازده اسمی بالاتری دریافت کند و بازده واقعی تقریبی او حدود مثبت ۲.۸ درصد باشد.
بنابراین هزینه فرصت نگهداری طلایی که سود دورهای پرداخت نمیکند افزایش پیدا میکند.
تورم در هر دو مثال دقیقاً یکسان است.
اما محیط سرمایهگذاری کاملاً متفاوت است.
برای همین تحلیل طلا با نگاه کردن به CPI ناقص است.
پس از همهگیری کرونا، تورم دوباره به یکی از بزرگترین مسائل اقتصاد جهانی تبدیل شد.
در آمریکا، CPI در دوازده ماه منتهی به ژوئن ۲۰۲۲ حدود ۹.۱ درصد افزایش یافت.
قیمت انرژی در همان دوره بیش از ۴۰ درصد و قیمت مواد غذایی نیز بیش از ۱۰ درصد افزایش پیدا کرده بود.
اگر طلا یک پوشش مکانیکی تورم بود، سال ۲۰۲۲ باید سالی بسیار قدرتمند برای قیمت آن میشد.
اما چنین نشد.
قیمت دلاری طلا در پایان سال فقط حدود ۰.۴ درصد بالاتر از ابتدای سال قرار داشت.
چه اتفاقی افتاد؟
تورم بالا بود.
اما همزمان بانک مرکزی آمریکا با سرعت نرخ بهره را افزایش داد.
بازده اوراق بالا رفت.
نرخهای واقعی از سطوح بسیار پایین فاصله گرفتند.
دلار در بخش مهمی از سال قدرتمند بود.
و نگهداری اوراق نسبت به طلای بدون جریان نقدی جذابتر شد.
در نتیجه، چند نیروی متفاوت به بازار فشار وارد میکردند:
و حاصل جمع این نیروها چیزی نبود که یک مدل ساده CPI بالا = طلای بالاتر بتواند توضیح دهد.
این نکته یکی از جذابترین بخشهای بازار طلاست.
سرمایهگذار خصوصی ممکن است به دلیل افزایش بازده اوراق بخشی از طلای خود را بفروشد.
اما بانک مرکزی یک کشور ممکن است دقیقاً در همان زمان تصمیم بگیرد طلای بیشتری بخرد.
در سال ۲۰۲۲ تقاضای جهانی طلا بدون احتساب OTC حدود ۱۸ درصد افزایش یافت و به ۴۷۴۱ تن رسید.
خرید خالص بانکهای مرکزی نیز به حدود ۱۱۳۶ تن رسید؛ بیش از دو برابر سال قبل و در آن زمان بالاترین سطح خرید سالانه بانکهای مرکزی در دادههای تاریخی منتشرشده از سال ۱۹۵۰.
این یعنی حتی در یک محیط واحد، تورم برای گروههای مختلف خریداران معنای متفاوتی دارد.
یک مدیر صندوق ممکن است بگوید:
بازده واقعی اوراق بالا رفته؛ پس طلا را کاهش میدهم.
اما یک بانک مرکزی ممکن است بگوید:
ریسکهای مالی و ژئوپلیتیکی افزایش یافته؛ پس ذخایر طلا را بیشتر میکنم.
هر دو میتوانند منطقی رفتار کنند.
همه تورمها شبیه یکدیگر نیستند.
گاهی اقتصاد آنقدر قوی است که تقاضا با سرعت زیادی افزایش پیدا میکند و قیمتها بالا میروند.
گاهی افزایش قیمتها از یک شوک نفتی یا اختلال در زنجیره تأمین ناشی میشود.
گاهی دولت با کسری بودجه بسیار بزرگ مواجه است.
گاهی رشد اقتصادی ضعیف است، اما تورم همچنان بالا باقی میماند.
و گاهی تورم نهتنها بالا است، بلکه مردم و سرمایهگذاران دیگر به توان سیاستگذار برای کنترل آن اعتماد ندارند.
برای طلا این تفاوتها اهمیت زیادی دارند.
فرض کنید اقتصاد رشد مناسبی دارد.
بیکاری پایین است.
سرمایهگذاری ادامه دارد.
بانک مرکزی نیز اعتبار بالایی دارد و میتواند نرخ بهره را بدون ایجاد بحران جدی افزایش دهد.
در این محیط حتی اگر تورم برای مدتی بالا باشد، سرمایهگذاران ممکن است انتظار داشته باشند در نهایت کنترل شود.
اوراق بازده مناسبی ارائه میکنند.
نرخ واقعی میتواند مثبت بماند.
و تقاضای دفاعی برای طلا محدود شود.
پس:
تورم بالا لزوماً به معنای محیط صعودی برای طلا نیست.
حالا شرایط دیگری را تصور کنید.
تورم بالا است.
اما بانک مرکزی نمیتواند یا نمیخواهد نرخ بهره را به همان اندازه افزایش دهد.
ممکن است اقتصاد بسیار بدهکار باشد.
ممکن است افزایش شدید نرخ بهره به رکود عمیق منجر شود.
ممکن است نظام بانکی تحمل نرخهای بالا را نداشته باشد.
در نتیجه، بازده واقعی بسیاری از داراییهای کمریسک منفی میشود.
اینجا داستان متفاوت است.
سرمایهگذار میبیند که نگهداری پول یا اوراق کمبازده به معنی از دست دادن قدرت خرید است.
در چنین محیطی جذابیت داراییهای واقعی، از جمله طلا، میتواند افزایش پیدا کند.
یکی از دشوارترین وضعیتها «رکود تورمی» یا استاگفلیشن است.
در چنین محیطی اقتصاد ضعیف است، اما قیمتها همچنان افزایش پیدا میکنند.
بانک مرکزی با یک انتخاب سخت مواجه میشود.
اگر نرخ بهره را افزایش دهد، احتمالاً فشار بر اقتصاد بیشتر میشود.
اگر نرخها را پایین نگه دارد، تورم میتواند ماندگار شود.
این نوع محیط یکی از شرایطی است که میتواند جذابیت طلا را افزایش دهد، زیرا هم نگرانی تورمی وجود دارد و هم نگرانی درباره رشد اقتصادی و بازارهای مالی.
مطالعات مختلف شورای جهانی طلا نیز عملکرد طلا را در محیطهای تورمی پایدار یا روبهرشد، در ترکیب با سایر داراییهای پوشش تورم بررسی کردهاند و نشان دادهاند طلا در چنین سبدهایی میتواند نقش تنوعبخش داشته باشد؛ هرچند در تمام دورهها بهترین پوشش مستقیم CPI نیست.
فرض کنید اقتصاددانان، بانک مرکزی و سرمایهگذاران همگی انتظار دارند تورم سال آینده ۷ درصد باشد.
شرکتها قراردادها را با همین فرض تنظیم کردهاند.
کارگران درباره دستمزدها مذاکره کردهاند.
نرخ اوراق تغییر کرده است.
بازار ارز نیز این انتظار را در قیمتها منعکس کرده است.
وقتی در نهایت تورم ۷ درصد اعلام شود، اطلاعات جدید بزرگی وارد بازار نشده است.
اما اگر همه انتظار تورم ۳ درصد داشته باشند و ناگهان مشخص شود تورم ۷ درصد شده، شرایط متفاوت خواهد بود.
بازار باید دوباره محاسبه کند:
به همین دلیل در تحلیل طلا، غافلگیری تورمی میتواند مهمتر از خود عدد تورم باشد.
بازارها به چیزی واکنش قدرتمند نشان میدهند که با انتظار قبلی آنها متفاوت است.
فرض کنید دو کشور دقیقاً تورم ۵ درصدی دارند.
در کشور اول:
بدهی دولت قابل مدیریت است.
بانک مرکزی مستقل تلقی میشود.
انتظارات تورمی باثبات است.
بازار معتقد است تورم طی دو سال آینده کاهش خواهد یافت.
در کشور دوم:
کسری بودجه بسیار بالاست.
دولت نیاز زیادی به تأمین مالی دارد.
اعتماد به بانک مرکزی پایین است.
ارزش پول در حال کاهش است.
و مردم نگران افزایش بیشتر تورم هستند.
عدد CPI هر دو کشور میتواند ۵ درصد باشد.
اما معنای آن برای یک دارنده پول کاملاً متفاوت است.
در اقتصاد دوم، طلا ممکن است تقاضای بسیار بیشتری پیدا کند.
نه لزوماً به این دلیل که تورم امروز بالاتر است؛
بلکه به این دلیل که اعتماد به ارزش پول فردا کمتر است.
این موضوع یکی از دلایلی است که رابطه طلا و CPI هیچگاه کاملاً ثابت نیست.
در نگاه اول این دو عبارت شبیه یکدیگرند.
اما تفاوت مهمی دارند.
تورم مصرفکننده میپرسد:
قیمت سبدی از کالاها و خدمات چقدر افزایش یافته است؟
کاهش ارزش پول سؤال گستردهتری مطرح میکند:
یک واحد پول در طول زمان چه میزان از قدرت خرید خود را در برابر کالاها، خدمات، داراییها و ارزهای دیگر از دست داده است؟
تحقیقات شورای جهانی طلا درباره رابطه بلندمدت طلا با شاخصهای پولی نشان داده است که ارتباط طلا با رشد عرضه پول در برخی بررسیها قویتر از رابطه مستقیم آن با CPI بوده است. در همان مطالعه، رابطه همانباشتگی بلندمدت معناداری میان قیمت طلا و CPI آمریکا برای کل دوره ۱۹۷۱ تا ۲۰۲۰ پیدا نشد، در حالی که شواهد قویتری درباره رابطه با M2 آمریکا مشاهده شد.
این نتیجه یک برداشت جالب ایجاد میکند:
ممکن است نقش تاریخی طلا را نتوان فقط با عبارت پوشش تورم مصرفکننده توضیح داد.
طلا شاید بیشتر یک دارایی برای مقابله با فرسایش ارزش پول در معنای گستردهتر باشد.
اینجا پاسخ مثبتتر میشود.
شورای جهانی طلا در بررسی بلندمدت خود نشان میدهد از سال ۱۹۷۱ تا پایان ۲۰۲۵، طلا از شاخص قیمت مصرفکننده آمریکا و شاخص قیمت مصرفکننده جهانی جلو زده است.
در مطالعه قدیمیتر این نهاد نیز، از سهماهه نخست ۱۹۷۱ تا پایان ۲۰۲۰، نرخ رشد مرکب سالانه طلا حدود ۸.۱ درصد و میانگین بازده سالانه آن حدود ۱۰.۳ درصد بود؛ در حالی که رشد CPI آمریکا در همان افق حدود ۳.۹ درصد بود.
در نگاه اول این دادهها بسیار قدرتمند به نظر میرسند.
اما یک هشدار مهم وجود دارد.
نقطه شروع مهم است.
اگر سرمایهگذار در ابتدای دهه ۱۹۷۰ وارد بازار شده باشد، نتیجه فوقالعاده است.
اما اگر درست در حوالی اوج طلا در سال ۱۹۸۰ خرید کرده باشد، تجربه بسیار متفاوت خواهد بود.
همان مطالعه نشان میدهد اگر نقطه شروع را اوج سهماهه سوم ۱۹۸۰ قرار دهیم، بازده سالانه طلا تا پایان ۲۰۲۰، بسته به روش محاسبه، حدود ۲.۶ تا ۳.۸ درصد میشود؛ در حالی که نرخ رشد مرکب سالانه CPI در همین بازه حدود ۲.۹ درصد بوده است.
این یعنی جمله «طلا در بلندمدت تورم را شکست میدهد» نیز بدون توجه به قیمت خرید ناقص است.
این سؤال از نظر سرمایهگذاری بسیار مهم است.
داراییای میتواند در یک دوره ۵۰ساله عملکرد خوبی داشته باشد، اما یک سرمایهگذار واقعی افق ۵۰ساله نداشته باشد.
ممکن است فردی طلا را در ۵۵سالگی بخرد.
ممکن است پنج سال دیگر برای خرید مسکن به پولش نیاز داشته باشد.
ممکن است هدف او تأمین هزینه دانشگاه فرزندش طی هفت سال آینده باشد.
در این شرایط، میانگین بازده از سال ۱۹۷۱ الزاماً پاسخ مناسبی برای تصمیم او نیست.
بنابراین هنگام صحبت درباره «حفظ ارزش» همیشه باید پرسید:
در چه بازه زمانی؟
طلا در افق بسیار کوتاهمدت میتواند نوسان زیادی داشته باشد.
در افق بلندمدتتر، نقش ذخیره ارزش آن پررنگتر میشود.
اما حتی در بلندمدت نیز نقطه ورود، نرخ ارز، هزینه نگهداری و شرایط اقتصادی اهمیت دارند.
این ویژگی هم مزیت است و هم محدودیت.
فرض کنید یک اوراق TIPS آمریکا خریداری میکنید.
ساختار این اوراق به شکلی طراحی شده است که اصل آن بر اساس CPI تعدیل شود. با تورم، اصل TIPS افزایش مییابد و بهره ثابت بر اصل تعدیلشده محاسبه میشود؛ در دورههای کاهش سطح قیمتها نیز اصل میتواند کاهش یابد. با این حال، در سررسید سرمایهگذار کمتر از اصل اولیه دریافت نمیکند.
این یک سازوکار قراردادی است.
در طلا چنین قراردادی وجود ندارد.
هیچ دولت، بانک یا مؤسسهای تضمین نکرده است که اگر CPI ده درصد بالا رفت، قیمت طلا نیز ده درصد افزایش یابد.
قیمت طلا فقط زمانی افزایش پیدا میکند که خریداران حاضر باشند پول بیشتری برای آن پرداخت کنند.
در نتیجه:
TIPS ابزاری طراحیشده برای پوشش تورم است.
طلا یک دارایی بازارمحور است که میتواند در برابر بعضی پیامدهای تورم محافظت ایجاد کند.
این تفاوت اساسی است.
سؤال بستگی دارد به اینکه از چه چیزی میخواهیم محافظت کنیم.
اگر هدف دقیقاً پوشش CPI آمریکا باشد، TIPS ارتباط ساختاری بسیار مستقیمی با همین شاخص دارد.
اما طلا ریسکهای دیگری را نیز پوشش میدهد که TIPS لزوماً برای آنها طراحی نشده است.
برای مثال:
بنابراین بهتر است سؤال را عوض کنیم.
نه اینکه:
کدام دارایی بهترین پوشش تورم است؟
بلکه:
دقیقاً در برابر چه نوع ریسکی میخواهیم محافظت ایجاد کنیم؟
بخش بزرگی از تحقیقات بینالمللی درباره طلا و تورم با استفاده از قیمت دلاری طلا و CPI آمریکا انجام میشود.
اما برای یک سرمایهگذار ایرانی مسئله متفاوت است.
او طلا را با ریال خریداری میکند.
بنابراین قیمت طلای داخلی فقط از تغییر قیمت جهانی طلا تأثیر نمیگیرد.
نرخ ارز نیز نقش بسیار مهمی دارد.
بهصورت ساده میتوان گفت:
قیمت ریالی هر گرم طلای خالص ≈ (قیمت جهانی هر اونس تروا ÷ ۳۱٫۱۰۳۵) × نرخ ارز
برای طلای ۱۸ عیار، حاصل فوق تقریباً در ۰٫۷۵ ضرب میشود. البته در بازار واقعی عوامل دیگری مانند عیار دقیق، هزینه ضرب، حباب سکه، کارمزد، مالیات یا شرایط عرضه و تقاضای داخلی نیز میتوانند بر قیمت نهایی اثر بگذارند.
این نکته نتیجه مهمی دارد.
ممکن است قیمت جهانی طلا در یک سال تقریباً ثابت باشد، اما اگر ارزش پول داخلی کاهش پیدا کند، قیمت ریالی طلا افزایش قابلتوجهی داشته باشد.
بنابراین کسی که در ایران میگوید:
طلا در برابر تورم از سرمایه من محافظت کرد
ممکن است در واقع از دو اثر متفاوت صحبت کند:
اثر افزایش قیمت جهانی طلا
و
اثر کاهش ارزش ریال در برابر ارزهای خارجی
این دو نباید با یکدیگر اشتباه گرفته شوند.
فرض کنید قیمت جهانی طلا تغییر چندانی نکند.
اگر نرخ ارز داخلی افزایش یابد، قیمت ریالی هر گرم طلا میتواند افزایش پیدا کند.
در مقابل ممکن است طلای جهانی رشد کند، اما نرخ ارز داخلی برای مدتی کاهش یابد و بخشی از رشد جهانی را خنثی کند.
به همین دلیل تحلیل طلا در ایران با نگاه کردن به نمودار جهانی XAU/USD کامل نمیشود.
حداقل سه متغیر باید در کنار یکدیگر دیده شوند:
برای سکه، عامل دیگری نیز اضافه میشود:
حباب.
بنابراین حتی اگر تحلیل ما از طلای جهانی کاملاً درست باشد، بازده یک دارنده سکه در ایران میتواند مسیر متفاوتی داشته باشد.
یکی دیگر از مشکلات جمله طلا تورم را پوشش میدهد این است که تورم برای همه افراد یکسان نیست.
شاخص CPI یک سبد آماری از کالاها و خدمات را دنبال میکند.
اما هزینههای واقعی هر خانواده متفاوت است.
یک خانواده ممکن است بخش بزرگی از درآمد خود را صرف اجاره کند.
خانواده دیگری مالک خانه است و سهم بیشتری از هزینههایش به آموزش یا درمان اختصاص دارد.
فرد دیگری ممکن است برای خرید خانه در پنج سال آینده پسانداز کند.
برای او، مهمترین قیمت شاید CPI نباشد.
ممکن است سؤال واقعی این باشد:
آیا سرمایه من به اندازه قیمت مسکن رشد کرده است؟
فرد دیگری ممکن است قصد مهاجرت داشته باشد.
برای او سؤال اصلی این است:
آیا قدرت خرید دلاری دارایی من حفظ شده است؟
پس حفظ قدرت خرید یک مفهوم شخصیتر از چیزی است که در نگاه اول به نظر میرسد.
سرمایهگذار اول میگوید:
میخواهم پولم طی ۲۰ سال آینده ارزش واقعی خود را از دست ندهد
برای او طلا میتواند یک ابزار ذخیره ارزش بلندمدت باشد.
سرمایهگذار دوم میگوید:
شش ماه دیگر این پول را برای پرداخت بدهی نیاز دارم.
برای او نوسان کوتاهمدت طلا میتواند مشکلساز باشد.
سرمایهگذار سوم میگوید:
هدف من حفظ ارزش دارایی به دلار است.
برای او باید عملکرد طلا را به ارز هدف بررسی کرد، نه فقط به پول داخلی.
هر سه نفر درباره حفظ ارزش صحبت میکنند.
اما مسئله آنها یکی نیست.
به همین دلیل نمیتوان برای همه آنها یک پاسخ یکسان درباره طلا ارائه کرد.
بله.
فرض کنید نگرانی درباره تورم آنقدر زیاد شده که سرمایهگذاران از قبل مقدار زیادی طلا خریدهاند.
قیمت طلا شدیداً افزایش یافته است.
بعد تورم واقعاً بالا میرود.
آیا قیمت طلا الزاماً باید دوباره جهش کند؟
نه.
ممکن است بخش بزرگی از این اتفاق قبلاً در قیمت منعکس شده باشد.
بازارها به سطح مطلق اخبار واکنش نشان نمیدهند؛
به تفاوت میان انتظار قبلی و واقعیت جدید واکنش نشان میدهند.
بنابراین ممکن است طلا پیش از اوج تورم رشد کند و درست زمانی که تیترهای خبری بیشترین نگرانی را نشان میدهند وارد اصلاح شود.
این همان چیزی است که سرمایهگذاران گاهی با آن مواجه میشوند:
اقتصاد هنوز تورمی است، اما طلا دیگر رشد نمیکند.
تناقضی وجود ندارد.
بازار ممکن است مرحله بعدی را قیمتگذاری کرده باشد.
خیر.
این یکی دیگر از دلایلی است که تعریف طلا بهعنوان دارایی ضدتورم بیش از حد محدودکننده است.
طلا میتواند در دورههایی که نگرانی اصلی تورم نیست نیز افزایش پیدا کند.
برای مثال:
در چنین شرایطی ممکن است تورم حتی در حال کاهش باشد، اما طلا رشد کند.
در نقطه مقابل نیز ممکن است تورم بالا بماند، اما افزایش نرخ واقعی و دلار قوی بر طلا فشار وارد کنند.
پس تورم یکی از محرکهای طلاست؛
نه موتور یگانه آن.
یکی از استدلالهای رایج درباره طلا این است:
مقدار آن محدود است.
پول را میتوان ایجاد کرد.
پس قیمت طلا باید متناسب با رشد پول افزایش یابد.
قسمت اول استدلال درست است.
عرضه طلا را نمیتوان در مدت کوتاه مانند پول بانکی افزایش داد.
اما نتیجه نهایی به این سادگی نیست.
قیمت هر دارایی فقط از عرضه آن تعیین نمیشود.
تقاضا نیز اهمیت دارد.
حتی اگر عرضه طلا محدود باشد، ممکن است سرمایهگذاران در یک دوره ترجیح دهند اوراق، سهام یا پول نقد نگهداری کنند.
در آن صورت قیمت طلا میتواند کاهش پیدا کند.
بنابراین کمیابی شرط مهمی برای نقش ذخیره ارزش طلاست؛
اما بهتنهایی برای تضمین بازده کافی نیست.
در دیدگاه کلاسیک، یک دارایی ذخیره ارزش باید در بلندمدت تقریباً همگام با سطح قیمتها حرکت کند.
اما عملکرد تاریخی طلا نشان داده که در بعضی افقهای بلندمدت، بازده آن بیشتر از تورم بوده است.
شورای جهانی طلا در مدلهای جدیدتر بازده بلندمدت خود استدلال میکند که طلا فقط یک کالای ثابت نیست؛ تقاضای آن تحت تأثیر رشد ثروت و اقتصاد جهانی نیز قرار دارد. به همین دلیل این نهاد انتظار ندارد بازده واقعی بلندمدت طلا الزاماً صفر باشد.
البته این یک مدل تحلیلی است، نه تضمین بازده آینده.
اما یک نکته مهم را نشان میدهد:
طلا فقط شیئی نیست که قیمتش باید به اندازه CPI افزایش پیدا کند.
طلا همزمان:
همین چندکارکردی بودن، رفتار آن را از یک پوشش ساده تورم پیچیدهتر میکند.
این نتیجه را نمیتوان فقط از عدد تورم گرفت.
فرض کنید گزارش جدید نشان دهد تورم از ۵ درصد به ۷ درصد افزایش یافته است.
برای تحلیل اثر آن بر طلا باید چند سؤال دیگر پرسید:
بدون این اطلاعات، خود عدد CPI پاسخ کاملی نمیدهد.
به همین دلیل تیترهایی مانند:
تورم بالا رفت؛ طلا بخریم؟
بیشتر از آنکه تحلیل باشند، نقطه شروع تحلیلاند.
بهجای جستوجوی یک عدد جادویی برای تورم، بهتر است به ترکیب متغیرها نگاه کنیم.
یکی از مساعدترین محیطها برای طلا میتواند زمانی شکل بگیرد که چند اتفاق همزمان رخ دهند:
در چنین محیطی طلا فقط پوشش CPI نیست.
به ابزاری برای پوشش مجموعهای از ریسکهای پولی تبدیل میشود.
حالت مخالف نیز وجود دارد.
تورم ممکن است بالا باشد، اما:
در این محیط، خود تورم نمیتواند تضمین کند طلا عملکرد خوبی داشته باشد.
سال ۲۰۲۲ نمونهای از برخورد بخشی از همین نیروها بود: تورم بسیار بالا بود، اما افزایش نرخها و قدرت دلار فشار مهمی ایجاد کردند و طلا در نهایت تنها رشد اندکی در دلار ثبت کرد.
شاید جالب باشد که عملکرد طلا فقط به دورههای تورم شدید محدود نبوده است.
بر اساس دادههای منتشرشده شورای جهانی طلا تا پایان ۲۰۲۵، در سالهایی که تورم آمریکا بین ۲ تا ۵ درصد قرار داشته، قیمت طلا بهطور متوسط حدود ۸ درصد در سال افزایش یافته است و متوسط عملکرد آن در دورههای تورم بالاتر حتی بیشتر بوده است.
اما این آمار باید با احتیاط تفسیر شود.
میانگین بالا الزاماً به این معنا نیست که طلا در هر سال تورمی عملکرد خوبی داشته است.
چند سال با بازده بسیار بالا میتوانند میانگین کل را افزایش دهند.
به همین دلیل برای سرمایهگذار واقعی، دو سؤال متفاوت وجود دارد:
متوسط بازده طلا در دورههای تورمی چقدر بوده است؟
و
احتمال اینکه طلا در یک دوره مشخص واقعاً تورم را شکست دهد چقدر است؟
این دو سؤال یکسان نیستند.
شاید بهترین توصیف این باشد که طلا بخشی از هر دو ویژگی را دارد.
اگر فقط یک سرمایهگذاری معمولی بود، باید عمدتاً بر اساس جریان نقدی آینده ارزشگذاری میشد.
اما طلا جریان نقدی مستقیم ندارد.
اگر فقط بیمه بود، انتظار بازده بلندمدت قابلتوجهی از آن نداشتیم.
اما طلا در دورههای طولانی توانسته بازده واقعی مثبت ایجاد کند.
بنابراین جایگاه آن متفاوت است.
طلا داراییای است که در شرایط عادی میتواند بخشی از یک سبد سرمایهگذاری باشد و در شرایط غیرعادی ویژگیهای بیمهای آن پررنگتر شود.
این ویژگی یکی از دلایلی است که بانکهای مرکزی، سرمایهگذاران نهادی و خانوارها ممکن است با انگیزههای کاملاً متفاوتی طلا نگهداری کنند.
بزرگترین اشتباه شاید این باشد که انتظار داشته باشیم طلا مانند دماسنج تورم عمل کند.
CPI بالا رفت
پس
طلا باید بالا برود.
این رابطه آنقدر مستقیم نیست.
طلا بیشتر شبیه یک رأی بازار درباره مجموعهای از مسائل است:
گاهی تورم مهمترین بخش این رأی است.
گاهی نیست.
اگر بخواهیم فقط از تیترهای تورمی فاصله بگیریم، چند سؤال میتواند تحلیل را بسیار دقیقتر کند.
اگر منظور این باشد:
هر زمان تورم بالا رفت، طلا نیز فوراً و به همان اندازه افزایش پیدا میکند
پاسخ خیر است.
شواهد تاریخی چنین رابطه ثابتی را تأیید نمیکنند. رابطه کوتاهمدت قیمت طلا و CPI ضعیف و متغیر بوده است.
اما اگر سؤال این باشد:
آیا طلا در افقهای بلندمدت توانسته در برابر فرسایش قدرت خرید پول مقاومت کند؟
پاسخ بسیار مثبتتر است.
از ابتدای دهه ۱۹۷۰ تاکنون، طلا در بلندمدت از CPI آمریکا و تورم جهانی جلو زده است، هرچند نتیجه به نقطه ورود و افق سرمایهگذاری وابسته بوده است.
و اگر سؤال سوم را مطرح کنیم:
آیا طلا میتواند در برابر بحران اعتماد به پول، نرخ واقعی منفی و بیثباتی مالی نیز نقش دفاعی داشته باشد؟
اینجا نقش طلا حتی از مفهوم ساده پوشش CPI گستردهتر میشود.
طلا یک بیمه خودکار در برابر تورم نیست.
اگر تورم امروز ۱۰ درصد باشد، هیچ قانونی وجود ندارد که طلا نیز ۱۰ درصد رشد کند.
ممکن است تورم بالا باشد و طلا کاهش پیدا کند.
ممکن است تورم پایین بیاید و طلا افزایش پیدا کند.
ممکن است قیمت جهانی طلا ثابت باشد، اما کاهش ارزش پول داخلی باعث شود سرمایهگذار ایرانی بازده ریالی قابلتوجهی کسب کند.
و ممکن است در دورهای دیگر، حتی رشد طلا نیز نتواند افزایش قیمت داراییای را که سرمایهگذار قصد خرید آن را جبران کند.
برای فهم عملکرد واقعی طلا باید از یک سؤال ساده عبور کنیم:
تورم چقدر است؟
و سؤالهای دقیقتری مطرح کنیم:
تجربه دهه ۱۹۷۰ نشان داد طلا میتواند در یک بحران تورمی و پولی عملکرد بسیار قدرتمندی داشته باشد.
تجربه دهه ۱۹۸۰ نشان داد سیاست پولی معتبر و افزایش بازده واقعی میتواند حتی در حالی که تورم هنوز بالاست، فشار سنگینی بر طلا وارد کند.
و تجربه سال ۲۰۲۲ دوباره یادآوری کرد که تورم شدید بهتنهایی تضمینکننده رشد طلا نیست.
بنابراین شاید دقیقترین جمله این باشد:
طلا تورمسنج نیست؛ ذخیره ارزشی است که در بعضی محیطهای تورمی میتواند به ابزار قدرتمندی برای دفاع از قدرت خرید تبدیل شود.
هرچه تورم بیشتر با نرخ واقعی منفی، کاهش ارزش پول و کاهش اعتماد به سیاستگذاری همراه باشد، استدلال سرمایهگذاری روی طلا قویتر میشود.
و هرچه تورم با نرخ واقعی بالا، سیاست پولی معتبر و پول قدرتمندتر همراه باشد، رابطه تورم و طلا ضعیفتر میشود.
پس سؤال واقعی این نیست که:
آیا تورم بالا میرود؟
سؤال مهمتر این است:
تورم چه چیزی را درباره آینده پول به ما میگوید؟
و شاید همینجا تفاوت میان «خرید طلا بهخاطر ترس از گرانی» و «درک نقش طلا در حفظ ثروت» آغاز میشود.
عملکرد تاریخی طلا تضمینی برای بازده آینده نیست. رابطه میان طلا و تورم با توجه به دوره زمانی، ارز مبنا، نقطه شروع محاسبه و شرایط اقتصاد کلان میتواند تغییر کند. شاخص CPI نیز یک معیار عمومی برای تغییر قیمت کالاها و خدمات است و الزاماً تورم شخصی هر سرمایهگذار را نشان نمیدهد. همچنین قیمت طلای داخلی علاوه بر قیمت جهانی تحت تأثیر نرخ ارز و شرایط بازار داخلی قرار دارد. مطالب این پرونده با هدف آموزش و ارائه چارچوب تحلیلی تهیه شدهاند و توصیه خرید یا فروش طلا یا سایر داراییها محسوب نمیشوند.

